


围绕高额和不断上升的政府债务的影响始终存在着许多争议。在过去的70年中,政府债务的增加通常伴随着经济活动的减弱。原因和结果可以争论,还有一些鸡肋式的或“循环式”的论点:高债务和不断增加的债务是经济增长的负担,但低水平的增长也触发了政府支出的增加,更高的预算赤字和更高的债务。
换句话说,一种论点认为,由于“挤出效应”(即,偿还债务挤出了更多的生产性支出和/或投资),高昂的债务负担阻碍了经济增长。一个相互竞争的论点是,在过去的几十年中,由于人口,全球化/竞争,技术/创新和低通货膨胀的驱动,经济增长总体上一直在放缓,这导致政府增加支出以试图促进增长,从而增加了赤字。以及债务水平。下表是政府债务的最广泛度量,包括联邦政府债务,州和地方债务以及政府支持的企业(GSE)债务(例如房利美和房地美)。
联邦债务在2001年左右开始超过国内生产总值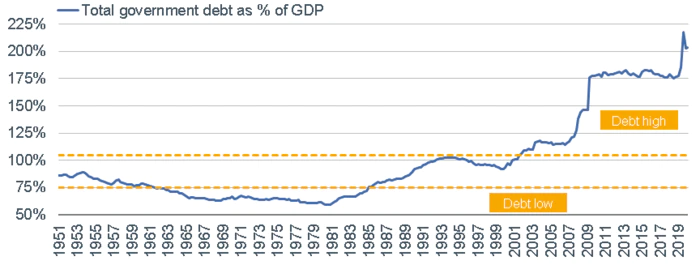
债务上升会导致通货膨胀吗?
尽管没有任何历史数据支持,但人们一直对高债务及其是否会导致通货膨胀问题表示担忧。下图显示了自1970年代以来的每个十年(每个颜色都用色标表示),以及债务占国内生产总值(GDP)的百分比与通货膨胀率之间的关系,以核心个人消费支出(PCE)度量(即美联储的首选指标)。如您所见,随着债务增长在GDP中所占比例的增长,通货膨胀率一直在下降,而不是上升。
尽管债务增长占GDP的比重有所增长,但通货膨胀率却下降了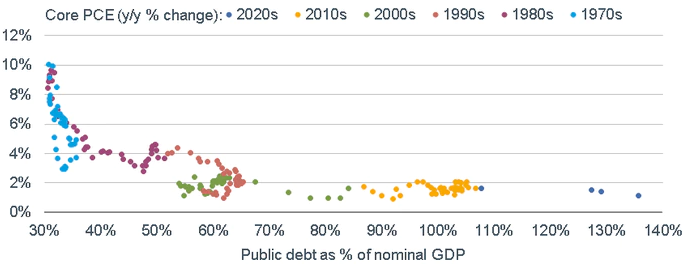
再回头看,第二次世界大战以来,美国的“国民净储蓄”率相对较高。但是考虑到欧洲和日本都处于可怕的金融困境,战后美国不得不内部进行融资。今天的区别在于,这些国家和其他国家比美国更愿意购买美国国债。此外,偿还债务的成本目前处于历史最低水平,因此美联储在“为美国债务融资”中的作用以非常低的成本发生(即使仍有潜在的意料之外的负面后果)。实际上,如下所示,净利息支出预计将在未来几年继续下降,然后再加速增长。
预计美国国债的利息将减少,然后在本十年后期增加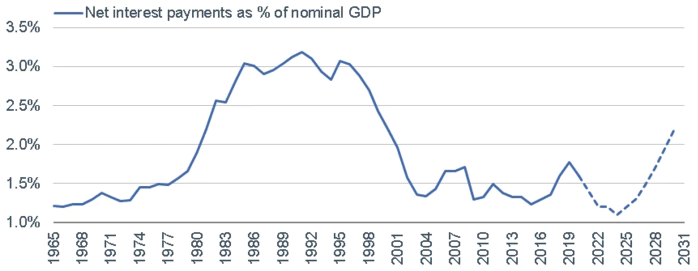
从长远来看,利息支付的负担有望加速,如上所述。根据国会预算办公室(CBO)的估算,未来十年政府用于支付利息的支出的预计增长率将淹没其他支出类别的增长率。
净利息支出预计将使十年来其他政府支出相形见war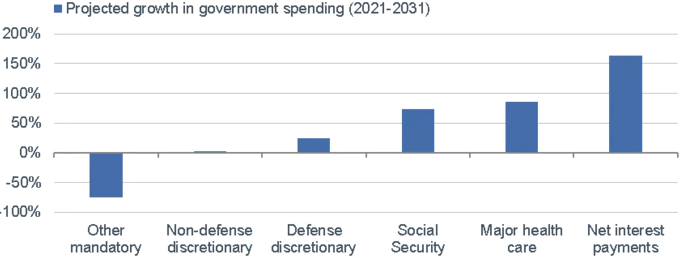
更多的债务不太可能带来更大的经济增长
即使在未来对净利息支出增长率的任何可怕假设下,我们认为美国债务违约的风险也很小甚至没有。同时,政府通常可以通过一系列商定的方式减轻其债务负担。美国目前正在采用的一种方式(尽管尚未对债务增长产生有利影响)通常被称为“金融镇压”,即将利率保持在极低水平,从而使实际收益率保持在负数范围内。政府的另一种方式是减少支出和/或增加税收-至少在前者的情况下,考虑到这种流行病,目前还不是一个开始。最后,政府还可以尝试促进增长和通货膨胀,以使分母(GDP)的增长速度快于分子(债务)。那就是1940年代后期,即第二次世界大战之后的情况。
我们现在所知道的是,随着债务比率的飙升,每增加一美元的债务,就会导致其经济增长的价值大大低于一美元。这称为“信用乘数”或“货币乘数”。除了可能在短时间内,更多的债务不太可能产生更大的经济增长。债务的重量也代表着经济增长。尽管最后一次扩张的欢呼声是有史以来最长的(从2009年6月到2020年2月),但它也是有史以来最弱的欢呼,如下所示。
最长的市场扩张也是最弱的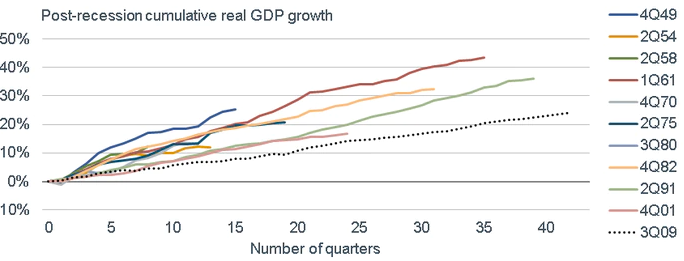
持久经济增长的关键可能将是最终降低政府债务比率,这可能会触发上述信贷乘数的扩大。但是,目前,越来越多的(和两党)支持继续降低债务可能会走上坡路。
 jay
Celsius:将尽快稳定运营和流动性,正考虑战略交易及重组债务等方案
Waves创始人承担超5亿美元债务以避免USDN脱锚
新興央行加息將提振地方債務,打壓股市
RBA行長菲利普·洛表示:明年經濟增長將再次走強。
全球经济增长担忧加剧,美元指数飙升至年度新高
抵押贷款热潮推动家庭债务自2013年以来的最大增长
Gelato 推出针对 Aave 的前端工具 Cono Finance,以保护 Polygon 网络的 Aave 用户免受清算
在经济增长、卫生事件担忧情况下,澳元/美元表现突出
澳大利亚经济走软,预计 9 月季度经济增长收缩 0.7%
美国复苏计划将支持复苏并提高长期经济增长潜力
全球经济增长越来越依赖于卫生事件疫苗接种的进展
AMC总债务增至55亿美元,股票数量增加271%至4亿股
日本金融机构野村对众筹平台 Republic 进行债务投资
供应紧张阻碍美国经济增长, 6 月份制造业产出下降
投资者对经济增长担忧英国股市下跌,矿业股大幅下挫
消费者支出推动全球经济增长和通货膨胀变化
疫苗红利推动全球经济增长分歧扩大
人口、债务和技术将阻止价格上涨,通胀压力有望缓解
随着经济增长,美国就业岗位在 10 个月内增长最多
耶伦恳求美国会提高债务上限,避免“不可想象”的违约
