


2020年初,受卫生事件的爆发和防控措施的影响,美国经济出现前所未有的下滑。由于社会密集的消费活动大幅缩减,消费者支出领跌。尽管就业和工资收入大幅下降,但以对个人的刺激支票、扩大失业福利和对企业的支持等形式提供的大规模收入支持,抵消了个人收入的下降——甚至在经济陷入衰退之际,个人收入也出现了增长。大多数对个人的收入支持都是一次性的,这意味着消费倾向相对较低,个人储蓄率(税后收入中被存起来的百分比)大幅上升。由于收入保持强劲,而支出受到限制,美国家庭积累了约1.8万亿美元的额外储蓄。随着限制解除,消费者消费这些累积的超额储蓄的程度和速度将成为消费者支出的重要决定因素。一些人担心,将积累的超额储蓄迅速花掉,再加上其他刺激措施,可能会推动经济繁荣,并导致通胀螺旋上升。我们不这么看。
从2020年3月到2021年3月,《关心法案》(2020年)、《综合拨款法案》(2020年)和《美国救援计划》(2021年)共向美国家庭提供了数千亿美元的直接补贴和更慷慨的失业救济金。大部分的慷慨被节省下来了。去年4月,当大部分“关爱法案”的刺激支出冲击到家庭银行账户时,个人储蓄率从1月和2月的平均约8.0%飙升至33.7%。随着刺激支出的减少,储蓄率随之下降,但由于支出的某些部分持续缩减,储蓄率仍高于大流行前的水平。截至2021年2月的支出、可支配收入和储蓄率的月度轮廓如图1所示。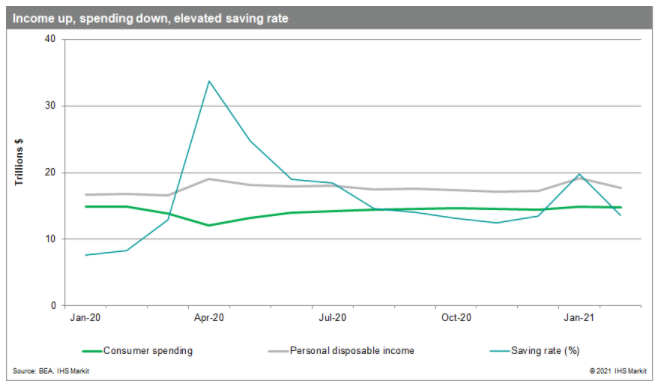
储蓄率上升后第一轮支付和电视台仍相对于其升高水平,部分原因是消费者通常节省很大一部分一次性(而不是重复)支付,部分是因为有更少的地方花费由于自愿退出支出活动要求关闭社会联系和由于政府强加的限制。因此,高储蓄率导致了“过剩储蓄”的堆积,而高储蓄率是由刺激资金和未消费的固定收入推动的。在过去的一年里,这些多余的储蓄已经积累了大约1.8万亿美元。过剩储蓄及其积累的月概况如图2所示。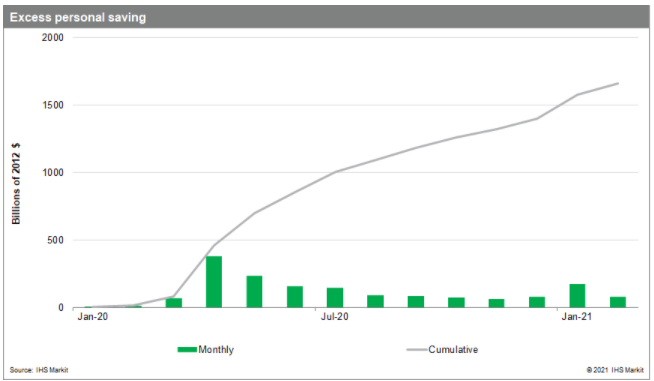
ARP中批准的支出数量之大,加上它的时间安排——大部分将在我们预计COVID-19大流行将得到控制的时候到达——引起了一些方面的担忧:包括著名经济学家拉里•萨默斯和奥利维尔•布兰查德在内的分析人士警告称,这可能会刺激大量需求,从而引发经济繁荣,并伴随螺旋式通胀。根据我们的估计,这样的繁荣意味着储蓄率低于预期。
我们不认为会出现这种低于预期的情况,并预计到2022年储蓄率将保持在8.0%以上。也就是说,我们不指望消费者走出去,试图迅速花掉积累的超额储蓄的一部分。相反,我们预测消费者支出、收入和财富之间的关系将“逐渐”回到大流行前的状态。尽管可能存在足够多的挥霍行为,使储蓄率低于我们的预期,但我们并不预期会出现这种情况,而是认为这是我们预测的消费支出上升风险的一个来源。其中一个原因是有一个理论——这个理论得到了经验证据的支持——消费者更喜欢平稳的消费模式。购买耐用消费品,随着时间的推移会产生一系列的服务,比如电视或SUV,从长远来看,实际上是一种平滑服务消费的方式,尽管它会导致支出暂时飙升。因此,大流行期间消费品支出水平的提高,将降低对等待释放的服务的被压抑的需求。
更广泛地说,理论和证据表明,财富(与收入相反)随着时间的推移会慢慢花掉;每年一美元财富的额外支出——被称为财富的边际消费倾向(mpc)——估计在0.05美元至0.10美元之间。最近,大衰退后的数据似乎倾向于这一区间的底部,甚至更低。这表明,累积的超额储蓄不会导致消费大幅飙升。然而,使用高达0.075美元的货币政策委员会,今年只会增加大约1350亿美元的消费者支出。在14.5万亿美元的消费支出基础上,它将使2021年的消费支出增长0.9%左右。这很难成为繁荣的条件。
历史观察也支持这样一种观点,即储蓄率不太可能大幅低于大流行前的水平。想想第二次世界大战的经历吧。在战争期间,由于生产和购买消费品以及休闲服务支出的减少,储蓄率飙升。战争结束后,尽管退伍军人结婚成家,释放了被压抑的需求,但储蓄率却下降到高于战前平均水平的水平,随后几年一直呈上升趋势。我们的预测结果大致相似。消费、收入和财富之间正常关系的回归并不意味着储蓄率低于预期。如果没有这样的不足,消费支出虽然强劲,但不会将经济推入通胀热潮。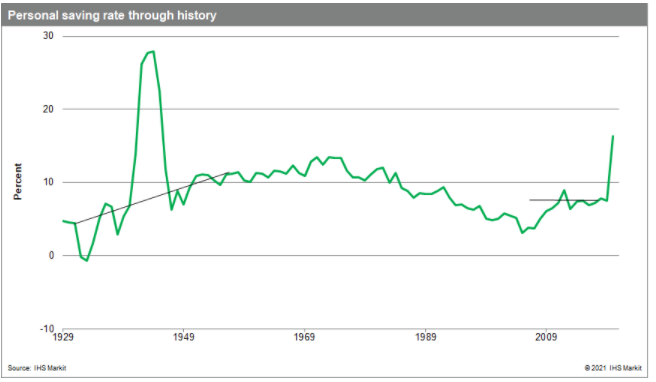
我们假设消费者支出将以主要由目前的疫苗接种运动和大流行过程决定的速度上升到消费者支出、收入和财富之间的正常关系所暗示的水平。此外,我们预计,到今年夏末,足够多的美国人将接种疫苗,流行病将得到充分控制,让大多数人可以自由地回到他们大流行前的生活方式,并再次参与社会密集活动。这将引发的消费支出复苏,要比历史上消费对冲击的平均反应快得多。我们预计2021年消费者支出将增长7%以上(第四季度比第四季度增长)。今年在非住房、非医疗保健服务方面的支出预计将增长超过15%。到2021年底,储蓄率为8%左右,低于2月份13.6%的水平。非常强劲的消费支出速度,与我们的基线预测相符,即今年GDP将增长6.6%(第四季度较第四季度增长),失业率将在第四季度前降至平均4.3%。这构成了非常坚实的复苏,但并非通胀繁荣的开始。
结论
预计今年消费支出将强劲复苏,主要集中在消费服务方面。这种复苏不需要家庭大幅削减过去一年积累的超额储蓄,但将随着消费者恢复大流行前的消费习惯而发生,这将大致符合支出、收入和财富之间的正常关系。
 jay
經濟學家表示:美國通貨膨脹不會持續下去
瑞士加密資產經紀商 Bitcoin Suisse 已集成閃電網絡
谷歌向 FCA 提供 300 萬美元的廣告信用,以保護消費者
成本推動型通貨膨脹的回歸可能導致滯脹
美國通貨膨脹在 8 月失去上行動力
卫生事件可能导致通货膨胀制度转变的七个原因
通货膨胀容易恶化,黄金价格也会下跌吗?
黄金/美元逼近200日移动均线,是否会继续上行?
尽管通货膨胀、美元强势,但无法撼动7月份贵金属价格
美国“缩水式通货膨胀”已来临,如何应对?
消费品成本飙升,通货膨胀造成美国工人减薪2%
不管持续时间是否短暂,消费者的通货膨胀即将来临
通货膨胀的鼓声在美国最新的收益电话会议上回响
法国 6 月消费者物价指数月内上涨 0.1%,服务价格放缓
因卫生事件担忧、鲍威尔、通货膨胀等因素,美元开始上涨
金价重回每盎司1800美元以上,但是否会重新站稳脚跟?
消费者支出推动全球经济增长和通货膨胀变化
黄金小幅走高,美联储会议纪要是否会透露缩减计划?
Affirm在Shopify平台商家数量翻番,活跃消费者达540万
鲍威尔表示:避免通货膨胀危机开启美联储无法控制的局面
