


摩根大通全球采购经理人指数由 IHS Markit 根据其专有商业调查编制而成,显示 6 月份全球经济增长放缓,因为摩根大通全球采购经理人指数综合产出指数从 5 月份的 15 年高点降至 56.6 的三个月低点。
虽然制造业和服务业均导致 6 月份综合数据下降,但服务业仍保持增长势头的明显领先地位。这与全球范围内平均将 COVID-19 限制放宽至自大流行开始以来的最低水平一致。
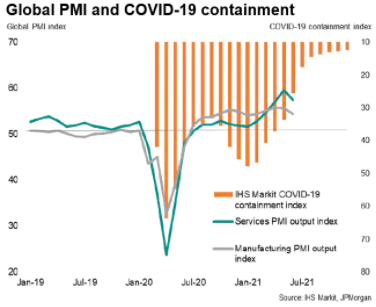
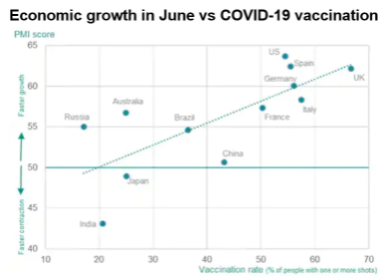
也就是说, 随着 Delta 变体在世界许多地区,尤其是新兴市场的传播,COVID-19 限制的区域差异已经很明显,经济趋势在 很大程度上是由疫苗红利差异驱动的。
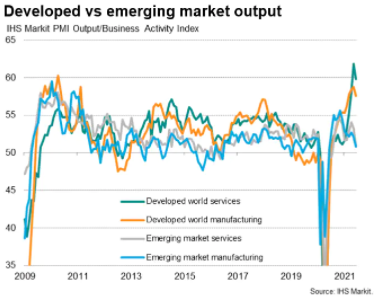
如图所示,发达国家的制造业和服务业增长在 6 月份放缓,但明显是从非常高的水平开始。相比之下,根据 PMI 数据,新兴市场的制造业和服务业均大幅下滑,接近停滞水平。虽然发达世界经济体继续享受经济复苏的重新开放提振,特别是服务业,但新兴市场制造业和服务业均因三角洲浪潮对经济复苏的挫折而陷入困境。
分歧加深是全球增长的一个问题
根据 PMI 数据,在成长型股票重新领先于价值型股票的时期内,可以看到全球经济增长见顶的迹象。正如美国标准普尔 500 指数增长和价值 ETF 所显示的那样,对经济复苏敏感的价值股在 6 月份上升趋势停滞,而成长股加快步伐,带领大盘再创新高。
尽管在收益发布季节之前对与成长型股票最相似的科技股的积极收益预期发挥了一定作用,但通胀担忧缓解和增长担忧加剧是推动价值从价值转向的主要驱动力。生长。
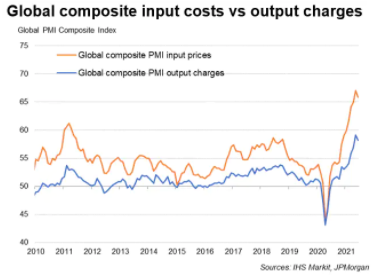
为扩大通胀压力缓解的趋势,最新的摩根大通全球综合采购经理人指数价格分项指数也确定了这一点。投入成本和产出费用通胀在 6 月份均略有放缓。虽然这并不是说我们已经接近摆脱供应限制问题的时刻,但这一趋势至少表明价格压力有所缓解。然而,随着 Delta 变体带来的 COVID-19 突破激增,产量下滑,这似乎对全球产量产生了更重要的影响。
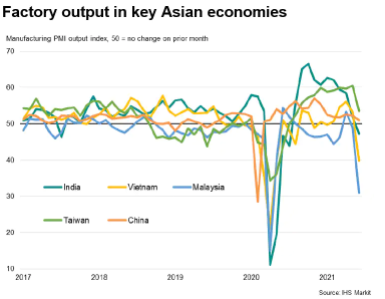
深入研究 Delta 变量在 6 月影响产出的特定地区,可以看到这在亚洲各个新兴经济体中最为明显,部分地区的工厂产出在 6 月陷入收缩。
Delta变体驱动全球经济背离的风险
不同的区域增长条件的影响是多方面的。在区域层面上,应对 Delta 变体的地区也面临着较低的需求条件,这也会使疫苗的平均效果降低。这对复苏来说不是好兆头,并加剧了亚太地区和其他新兴市场被抛在后面的风险。
事实上,受到最新的 Delta 浪潮的影响,新兴市场货币和股票在 6 月份之前都失去了对发达市场货币的吸引力。尤其是发达市场的央行,包括美联储,在经济状况相对较好的情况下采取了更为强硬的语气,从而推动了新兴市场的资金流出,加剧了这种情况。
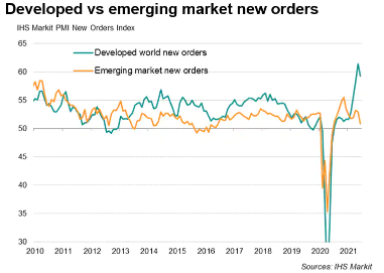
反过来说,如果新兴的亚洲集团落后,对全球经济复苏的影响也值得仔细研究。除了抑制产出之外,三角洲浪潮对供应链的影响也不容忽视,因为中断席卷了新兴亚洲,并有可能延长持续的通胀困境。
总而言之,全球增长条件出现差异的一个关键原因是 COVID-19 疫苗接种的进展。六月的经济健康检查清楚地说明了疫苗接种工作滞后地区加快接种工作的紧迫性。在这里赶上,这也可能使这些地区有资格进一步放宽限制,可以缓解当前条件不同的问题。然而,不确定性在于疫苗接种率上升的速度有多快,这一领域将在 7 月全球采购经理人指数的下一次迭代中密切关注。
 jay
诺奖得主Steve Hanke:稳定币面临跨币种结算风险
JPEX推出Crypto Punk & REDHARE NFT INDEX,以提供风险对冲工具
无量的底背离机会与风险的二重奏
Omicron 增加了增長風險和政策制定挑戰
隨著交易員權衡衛生事件新變體的影響,貨幣波動率飆升
LIBOR 過渡不會對 CLO 評級構成重大風險
ASIC 警告公司在與金融影響者打交道時注意風險
全球支付行業今年將從衛生事件引起的收縮中反彈
經合組織表示:全球經濟復蘇仍在繼續,但仍不均衡
因衛生事件擔憂,紐元/美元在 0.7100附近暫停漲勢
安静的经济日历让卫生事件和美联储政策成为焦点
高频报告显示:delta 变体抑制美国经济复苏的进程
卫生事件可能导致通货膨胀制度转变的七个原因
黄金/美元将小幅走高逼近1825关口,等待关键事件风险
美初请失业金人数保持在卫生事件以来低点附近
出于对卫生事件担忧,投资者买进黄金卖出石油和铜
受卫生事件影响,市场已恢复避险情绪
随着卫生事件危机升级,纽元/美元有望跌破0.6800
卫生事件封锁打击澳消费服务活动,但科技行业继续强劲增长
因美联储缩减计划和卫生事件担忧,美元飙升
