


今天已经有相当多的美国数字出现了。它们普遍显示出持续强劲的经济活动,但也暗示经济供应能力存在问题,这可能会限制美国的增长潜力,同时允许通胀率在更长时间内保持较高水平。
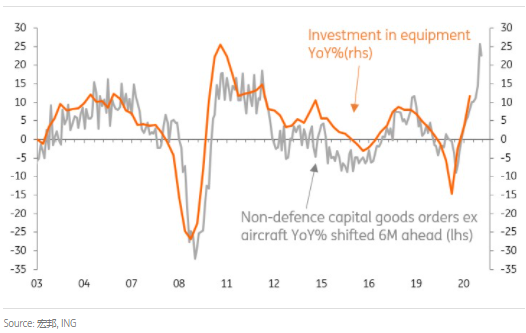
耐用品比预期的要软一些,但向上修正意味着以美元计算它大致符合预期。新订单环比增长 2.3%,在波音表现不错的一个月后,民用飞机订单增长了 27.4%。不包括飞机的非国防资本货物订单下降了 0.1%,而预期为增长 0.6%,这就是所谓的制造业订单核心指标,美联储因其在资本支出方面的领先优势而受到密切关注。然而,有一些向上修正,年增长率仍然非常强劲,为 23.5%。下图显示,我们仍应在第二季度 GDP 报告中寻找投资支出的急剧加速。
美国耐用品订单显示投资支出猛增
但供不应求
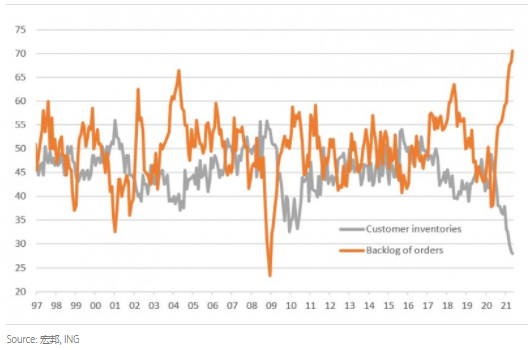
今天的报告还支持 ISM 发布的数据显示新订单强劲。问题实际上是履行这些订单,ISM 报告称,美国制造商的订单积压处于历史最高水平,供应商交货时间是 1974 年以来最糟糕的。与此同时,制造商知道他们的客户库存水平根本-时间低点,这意味着公司拥有多年没有经历过的定价能力。随着成本全面上升,他们知道他们可以转嫁这些成本,而由于他们拼命寻找库存,他们的客户几乎无能为力。
当他们的客户迫切需要库存时,制造商拥有完整的订单
零售业也感受到压力
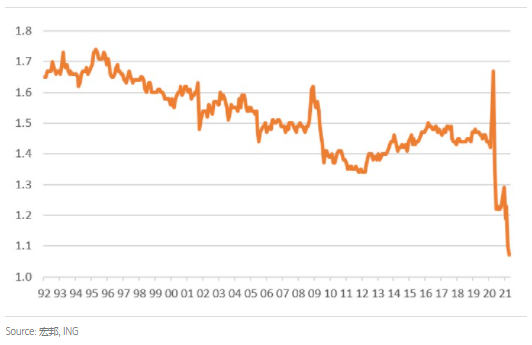
现在这种情况正在蔓延到零售部门,库存连续第三个月大幅下降(3 月份为-1.4%,4 月份为-1.6%,5 月份为-0.8%)。下图显示了零售贸易库存与销售额之比,并强调了供应链紧张和瓶颈导致库存不足的问题。
零售库存与销售(月)之比表明压力正在整个经济中蔓延
这一切都增加了更多的价格压力
鉴于强劲的经济势头和良好的消费者基本面,我们预计充满活力的需求环境将持续几个季度,但除非重新开放的摩擦很快缓解,否则我们最终将看到更持久和更显着的价格压力。这样的环境很容易促使更多美联储官员选择 2022 年开始加息。
失业问题可能是暂时的扭曲
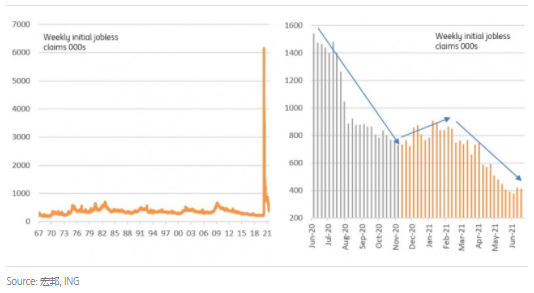
只是提一下,我们对劳工数据感到失望。上周初请失业金人数出人意料地上升,而且上调幅度更大。更令人担忧的是,我们本周并未看到大幅回调。鉴于公司显然愿意雇用工人而不是解雇他们,我们曾假设我们会回到远低于 400,000 人的水平。我们有点不知所措,无法解释这里发生的事情。
非季节性调整的数据显示了更大的下降(14k 与季节性调整的 7k 下降),但这只是适度的噪音。详细信息显示,宾夕法尼亚州连续第二次大幅增加了 1.45 万人,而密歇根州位居第二,比前一周增加了 1,678 人。大多数其他州报告了下降,因此可能存在局部问题,而宾夕法尼亚州政府计算机系统报告的升级可能意味着存在一些可能产生影响的过渡。
无论哪种方式,在几乎所有劳动力市场调查中,强劲的增长环境和明显的劳动力需求过剩表明,申请失业救济人数的整体下降趋势应该很快就会恢复。
 jay
美联储鲍威尔:无法保证美国经济「软着陆」
投资者能否规避不断上升的全球商业供应链风险?
随着更多人认为经济恶化,美国经济信心下降
美国经济数据和鲍威尔言论让美元成为焦点
为什么美国经济如此容易受到油价上涨的影响?
美国经济数据好坏参半,黄金在50日和200日均线之间徘徊
到2025年,AppHarvest将增加7个新室内农场扩大产能
卫生事件没有扰乱供应链更可持续的进展
美国经济增速放缓,黄金价格小幅走高
全球需求改善并继续支持工业生产,但供应链问题仍然存在
学术组织表示:2020 年美国经济衰退持续了两个月
全球消费品需求已出现反弹,供应瓶颈可能在年底前得到缓解
高油价或会使美国经济复苏脱轨
美国经济想摆脱对财政刺激的依赖,仍需更多就业机会
随着劳动力市场的复苏,供应链瓶颈将得到缓解
区块链应用于纺织服装行业,能带来什么改变?
区块链技术在汽车行业的应用,将产生什么影响?
简单汇梁小龙:供应链票据创新与区块链应用探索
如何让供应链更敏捷?数据清洗难题交给AI
随着劳动力市场的复苏,世界供应链瓶颈将得到缓解
