


总结
•金价在前一年上涨19%之后,在2020年又上涨了25%。
•实际利率预期是长期利率(10年期收益率)和市场长期通胀预期的组合。
•由于名义利率在2020年初已经非常低,各国央行通过大幅降息来做出反应的余地非常小。
金价在前一年上涨19%之后,在2020年又上涨了25%。我们认为,这仅仅标志着当前黄金价格周期的开始,因为金价的所有主要驱动因素都强烈地向上行倾斜。
在我们的《黄金价格框架》(2018年5月28日,《黄金价格框架》第2卷-方程的能源面)中,我们确定了金价长期的三个主要价格驱动因素:央行政策(实际利率利率预期和定量宽松政策),净央行黄金销售和长期能源价格(见表1)。当我们提出了这个模型的第一次迭代在2015年末,我们得出的结论是,这三个司机都一致对黄金价格周期的底部,输入一个新的周期。
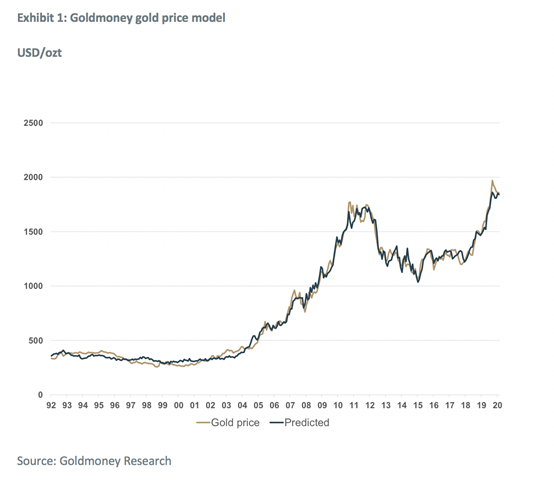
当时,金价约为每盎司1100美元。在随后的几年里,所有货币的黄金价格都在逐渐上涨。每一种货币都创造了新的历史新高,直到去年7月也最终打破了1900美元的历史新高。随后,金价在8月份短暂反弹至每盎司2070美元,随后在过去几个月进行了整固。
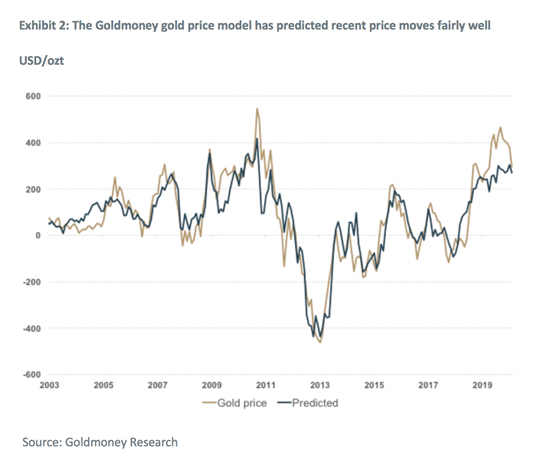
我们认为,这仍是始于2016年的新一轮黄金周期的早期阶段,而不是尾声。我们的黄金价格框架已经很好地预测了最近的走势(见表2)。在我们看来,黄金价格在夏季大幅上涨,价格不再受到基本面因素的支撑。现在这种情况得到了纠正。考虑到我们对模型中主要驱动因素的看法,我们认为金价仍有很大的上行风险。尽管我们认为一些下行风险依然存在,但在我们看来,任何大规模回调都将是短暂的。
2020年的金价驱动因素
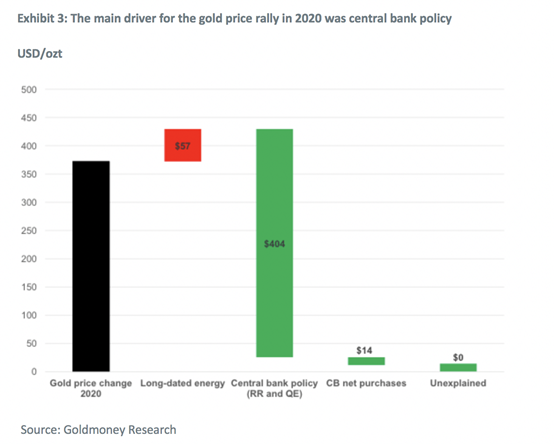
2020年股市上涨25%,完全是受实际利率预期变动的推动。美联储大幅降低了利率,并加快了资产购买计划。因此,10年期TIPS收益率从2019年底的+13个基点升至2021年1月初的-111个基点,目前约为-96个基点。与此同时,美联储的资产负债表从2019年底的4.1万亿美元增至目前的7.3万亿美元。其他央行也迅速增加了资产负债表。例如,欧洲央行从2019年底的4.7万亿欧元增加到目前的7.0万亿欧元。
根据我们的模型,这在2020年的金价变动中约占400美元/盎司。相比之下,较长期能源价格下跌对约80美元/盎司的金价产生了负面影响。虽然各国央行在2020年继续增持黄金,但步伐相对温和,这对金价的影响仅为每盎司10美元左右(见表3)。
当前的周期将在未来几年展开
我们预计,推动金价上涨的所有因素都有可能继续坚定地偏向黄金。实际利率预期目前处于历史最低水平,但央行在衰退后采取的历史性行动表明,实际利率还有很大下行空间。随着全球Covid - 19大流行的爆发,较长期能源价格暴跌,这将加速我们预期的未来几年的能源供应危机。也没有证据表明,央行黄金储备不断增加的长期趋势会在短期内逆转。
实际利率利率预期
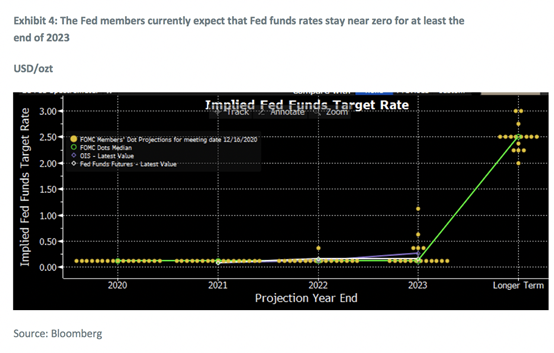
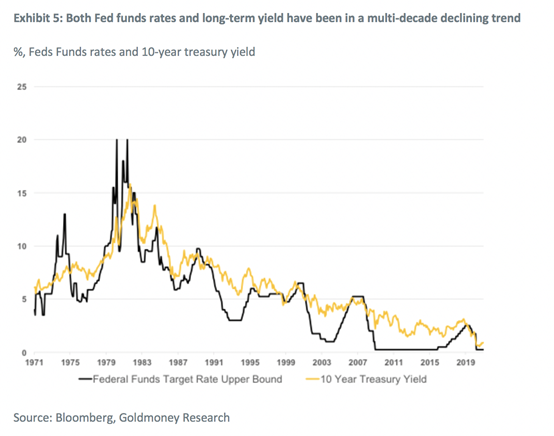
实际利率预期是长期利率(10年期收益率)和市场长期通胀预期的组合。名义利率目前处于极低水平。联邦基金利率已被大幅下调至零,并可能在较长一段时间内保持在这一水平。美联储自己也预测,在可预见的未来(至少到2023年底),利率将保持在0%。在信贷危机之后,随着时间的推移,美联储成员不断修正他们对加息的预期,最终利率(长期利率)预期也随着时间的推移而降低。我们预计这次也会出现类似的情况。
对金价而言,重要的名义利率是长期收益率。虽然美联储直接设定短期利率,但美联储的政策对长期利率有很强的影响(见表5)。10年期国债利率在1980年初与联邦基金利率一起达到峰值,此后逐渐下降。
历史上,美联储对经济衰退的反应是将短期名义利率(联邦基金利率)平均下调约5.5%。一旦经济复苏,美联储提高了联邦基金利率,但再也没有回到降息之前的水平。较长期利率没有那么不稳定,但总体趋势与较短期利率一致。
在信贷危机之后,美联储开始通过购买美国国债直接瞄准较长期利率,试图将长期收益率保持在低位。
因此,10年期国债利率从2007年的5%左右降至去年夏天的0.5%。10年期美国国债收益率此后回升至1.1%,仍处于历史最低水平。鉴于美联储自己对联邦基金利率的预测以及美联储资产负债表的持续增长,我们认为中长期内长期利率大幅上升的风险不大。尽管短期内存在利率在更广泛的市场调整中飙升的风险,但我们预计,如果利率上升过快,美联储将进行干预。因此,名义利率的任何飙升都可能是短暂的。
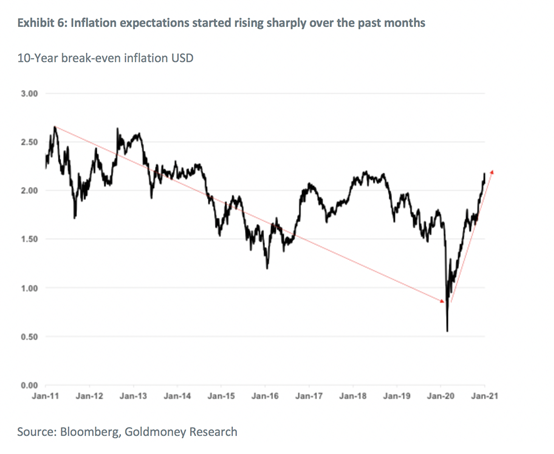
正如我们在上面强调的,实际利率预期是名义长期利率和长期通胀预期的组合。2020年初,随着卫生事件大流行的爆发,盈亏平衡通胀预期崩溃,并在2020年3月降至0.55%。然而,自那以后,通胀预期急剧上升,达到多年来的高点,似乎扭转了始于2011年左右的长期趋势(见表6)。
实际利率利率预期
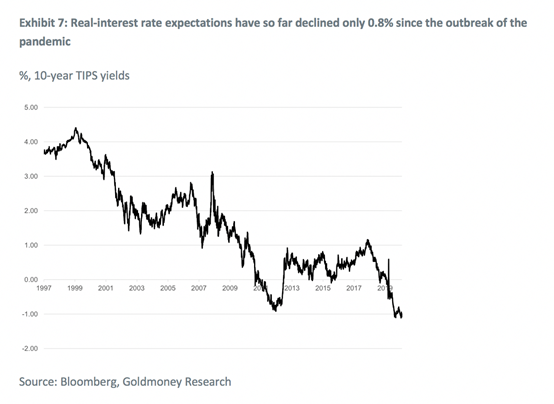
鉴于我们目前对央行政策的预期,我们确实认为通胀预期在短期内逆转这一趋势的风险有限。因此,正如我们期望名义收益率的下行压力持续在中期内,符合历史模式后经济衰退和通胀预期不太可能逆转,可能继续上升,在我们看来,实际利率利率预期下行风险明显大于上行风险。实际利率预期从2007年的最高点到2012年的最低点下降了超过3.5%。自大流行开始以来,到目前为止,实际利率仅下降了0.8%(见表7)。
量化宽松政策
此外,正如我们在黄金价格框架中所显示的那样,量化宽松(QE)改变了实际利率预期与黄金之间的关系。量化宽松是央行在名义利率接近于零的情况下压低实际利率的政策工具。然而,量化宽松除了对实际利率预期的影响外,对金价还有积极的影响。换句话说,量化宽松导致实际利率预期降低,从而推高了金价。然而,实际价格影响比实际利率预期本身的变动所能解释的要大。
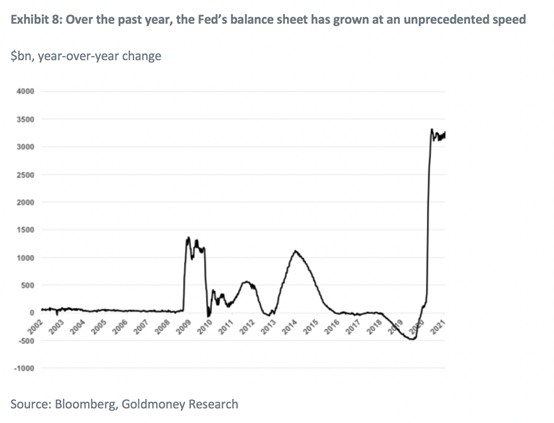
由于名义利率在2020年初已经非常低,各国央行通过大幅降息来做出反应的余地非常小。相反,他们以前所未有的速度加快了量化宽松计划。例如,美联储在实施了7年的量化宽松政策后,其资产负债表增加了3.6万亿美元,从2008年的9000亿美元增至2015年的4.5万亿美元。从2020年3月的4.3万亿美元增长到2020年6月的7.2万亿美元,只花了3个月时间(见图8)。尽管资产购买放缓,但美联储仍在每周向资产负债表增加约200亿美元。
我们的模型告诉我们,迄今为止,金价的交易与实际利率预期和量化宽松的水平一致。这可能会让一些人感到惊讶,因为他们原本预计黄金会在当前极端环境下表现不佳。
我们预计黄金价格将在中期内保持良好支撑。实际利率预期和量化宽松带来的风险都明显倾向上行。然而,与我们在2015年得出黄金进入新周期的结论时相比,现在的上行趋势要强劲得多。事实上,在我们看来,如果通胀预期保持在当前的上行趋势,实际利率预期可能大幅下降,黄金有爆炸性的上行风险。
较长期能源价格也已触底,中期趋势是上涨
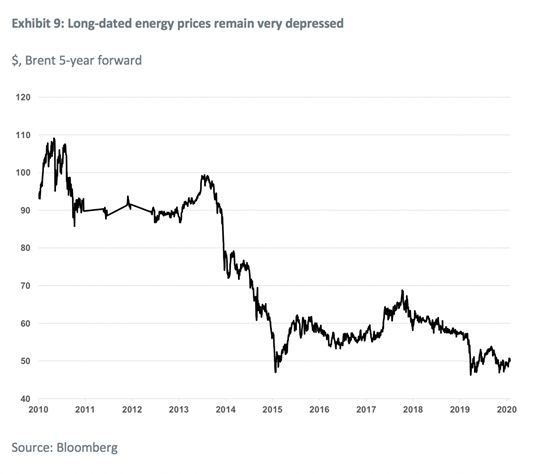
此外,由于对石油和其它能源大宗商品的需求出现前所未有的下降,较长期能源价格在去年早些时候暴跌。尽管较长期石油价格(和其他能源商品)此后有所回升,但仍远低于大流行前的水平(见表9)。重要的是,能源供应也出现了有史以来最大的收缩。虽然需求的影响预计是暂时的,但供应的影响可能会持续更久。这为中期内能源价格上涨提供了肥沃的土壤。我们将在接下来的报告中对此进行更多的探讨。
当前黄金价格周期在中期内的展开
从净值上看,我们认为我们仍处于当前黄金价格周期的开端。尽管名义利率飙升(可能由股市大幅调整引发)仍存在一些短期风险,但我们认为,各国央行已准备好介入并迅速采取行动,从而限制名义利率的上行空间。我们认为,实际利率预期和量化宽松的中期前景对黄金非常有利,长期能源价格存在进一步上行的风险。
如果实际利率像历史上衰退后那样下跌,仅这一点就会把金价推至每盎司2600至3100美元左右。在整个黄金价格周期中,这样的波动将与2008-2011年从底部到顶部的波动约270%相一致。重要的是,这种情况仍然不会假设通胀急剧上升。
有趣的是,这并不像2008年信贷危机最严重时那么低,当时10年盈亏平衡的通胀预期降至-0.02%。
 jay
大行評級|招商證券國際:上調濰柴動力目標價至21港元 重卡行業處上行周期
中煤能源漲超4%領漲煤炭股!機構指煤炭高股息與周期彈性兼備
港股概念追蹤 |商品住宅去化周期超36個月的城市暫停新增用地出讓 房地產板塊去庫存再受關注 (附概念股)
港股概念追蹤 |南北方豬價企穩 豬周期拐點愈加清晰(附概念股)
A股收評:三大指數齊跌,滬指微跌0.08%,化工周期股活躍
A股收評:滬指漲超1%,黃金、石油等周期股大爆發
港股概念追蹤 |二季度豬價或仍有上漲空間 生豬行業周期反轉可期(附概念股)
進入重卡市場的傳統“旺季” 機構看好重卡板塊有望開啟新一輪向上周期(附概念股)
克明食品一把手交棒后副總經理再離職,巨虧之下如何渡過豬周期?
佳鑫國際:近三年累計虧損逾2億,能否等來鎢價新周期?
正業生物從北交所轉向美股:營收凈利潤下滑,如何熬過豬周期?
黃金:加息周期尾聲的決勝之力?
中泰國際:自來水價格上調周期有望展開 維持中國水務(00855)“買入”評級 目標價7港元
年內最后一筆美元債悉數償清,合生創展(00754.HK)穩健穿越市場周期
榮獲“年度成長價值獎”,山高新能源(01250.HK)穩健穿越市場周期
天風國際:電子行業周期底部特征較為明顯 樂觀積極看好各個子行業板塊
工程行業的先行者,山西安裝(02520.HK) 成功上市進入新成長周期
透過三季度業績高增,看三一國際(0631.HK)的新成長周期
德康集團:西南“農牧巨頭”苦熬周期劫
溫氏股份“豬周期”影響下巨虧待解,被惠譽下調評級現金流承壓
