


目前在石油供应和价格方面有许多可观察到的趋势。我将在本文中讨论其中的一个。在寻找新的石油和天然气供应方面缺乏资本投资。我想到了一个最喜欢的比喻,那就是船快到码头了。在航海术语中,这意味着航向修正的时间已经结束。因此,我们将看看石油是否也是如此。世界石油需求这艘巨大的“船”正与供应发生不可改变的碰撞,这将对消费者产生深远的影响。这一关键指标向那些愿意倾听的人揭示了,随着世界继续从病毒中恢复,我们的能源安全的未来可能会如何?钻井和资本投资水平不足,多年来一直维持目前的石油产量水平。众所周知,尽管由于过去几年石油行业的成本削减,新项目的盈亏平衡成本较低,但石油开采仍是一项资本密集型业务。能源咨询公司WoodMac的图表显示了资本支出下降的严重程度。
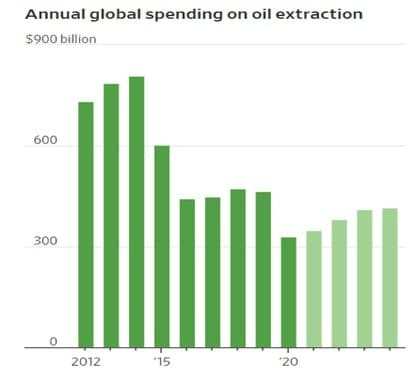
这些公司似乎已经清楚地明白了这一点。由壳牌(NYSE:RDS.A)、(NYSE:RDS.B)、埃克森美孚(NYSE:XOM)、英国石油(NYSE:BP)、道达尔能源(NYSE:TOT)组成的超级大阵营,都是反石油运动的主要目标,他们已经减少了对石油的资本配置,退出了企业或将炼油厂等石油资产转换为可再生能源。并出售了几年前可能会增加石油和天然气库存的资产。
就在几周前,壳牌被一家荷兰法院要求加快其脱碳进程,就在本周,该公司朝着这个方向迈出了步伐。壳牌退出二叠纪页岩项目的决定意义重大,并将随着时间的推移改变公司的性质。我们以后会对此做进一步的讨论。
在这篇文章中,我们将讨论在不远的将来,上文提到的资本支出不足对消费者可能意味着什么。
资本的缺乏会减少石油的供应
未来的石油产量将会减少。考虑到我们到目前为止所讨论的要点,这个评论似乎不太具有预见性。事实上,人们对能源的易得性和产生能源的因素有一种脱节的认识。这个关键因素的结果是,新钻井的缺乏很快就会变得明显,人们会想知道所有容易和廉价的能源都去哪里了。
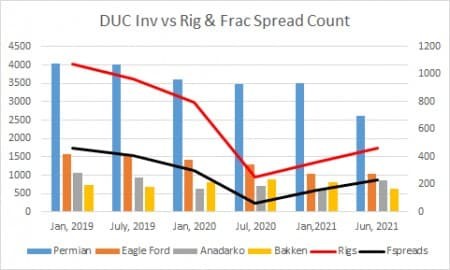
页岩井的产量逐年下降,可以通过水力压裂暂时缓解。毫无疑问,新钻井的缺乏最早将在明年开始显示出产量的下降。一开始的斜率会很浅,但随着老井与新井的比例增加,斜率会变陡。随着时间的推移,其结果将是石油产量减少。
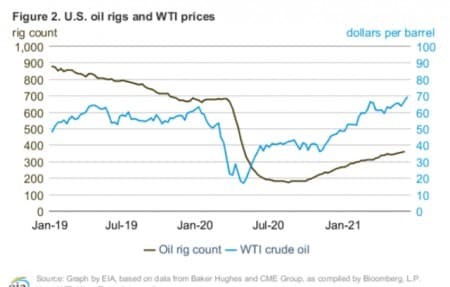
下图跟踪了积极寻找石油的钻机数量与WTI价格的对比。在过去的一年中,我们的钻机活动从2020年的崩溃中开始反弹,但这一速度不足以维持目前7.5 mm BOEPD的产量。对于有兴趣的人来说,我们用了近1100台钻机,达到了2019年初的峰值,使我们的BOEPD达到了7.5 mm。由于页岩油库存相对较“年轻”,以及压裂技术的进步——更长的水平段,每英尺含砂量更多——产量在2020年第一季度继续攀升。我们都知道之后发生了什么。
快进到今天,你可以看到下面钻机的上升轨迹明显比商品的平缓。我上面提到的新旧动态会产生影响。随着井库存的老化,产量会下降,如果没有新的井来替代它们,整体产量必然会下降。
由于缺乏投资和基础设施(工厂、设备和人员)的退化,页岩产量最终会下降。这艘船离码头太近了,不能以任何有意义的方式改变这个结果。
到目前为止,我们主要关注的是页岩井,但在这次对话中,我们有必要快速提及海上生产。在海上,主要是深水油井也将面临同样的老化“刀”。它们比页岩井贵上一个数量级,至少如果只考虑前期成本的话。由于它们的下降率相对较低,每年6-10%,随着时间的推移,它们比较起来非常有利。更大的问题是,海上是一个容易削减或推迟资本支出的地方,而我们所依赖的约1.8毫米BOEPD的墨西哥湾井库存正在迅速老化。就在2013年8月,有65台钻井平台在墨西哥湾深水区寻找石油和天然气。到2021年1月,这一数字下降到了11。
除此之外,国际钻井平台数量也在下降。2013年,平均有3400台钻机向右转。今天的数字是1232。过去数年的石油输送规模是无法证明的。
在《OilPrice》之前的一篇文章中提出了一个更广泛的讨论,即新钻井缺乏资本支出的问题,以及当时影响石油生产的政治和社会动态的更多细节。值得一读的是,当时讨论的一些趋势刚刚成为焦点,但到了年中,它们几乎每天都在增强势头。
一些产油国,比如欧佩克+,在过去几年已经限制了产量,并且有能力恢复产量。这在短期内将有所帮助,并可能推迟不可避免的局面,但忽略了更重要的一点,即为什么全球总产量最早将在明年进入欠平衡状态。
事实上,《华尔街日报》的一篇文章指出,“据摩根大通公司分析师克里斯蒂安•马莱克称,到2030年,全球石油供应的计划投资将比预期需求少约6000亿美元。”向股东交付现金的压力,在一定程度上是由于对石油需求长期前景的担忧,限制了该行业向新项目投入资金的能力。这一推理在文章中得到了另一位分析师的支持。
Assert capital Management LP的创始负责人David Meaney表示:"从2022年开始,很难看到资金将从哪里以所需的速度增长。"这家总部位于达拉斯的对冲基金正在通过期货和期权为油价上涨做准备。”
像壳牌、雪佛龙和埃克森美孚这样的国际巨头也不太可能在受到投资界的严厉批评后,因为他们没有采取足够的措施以低于计划的速度降低碳强度,将有任何兴趣为新的石油和天然气项目提供资金,只是为了弥补短缺。
总结。在极短的时间内,世界已经不可逆转地押注于绿色能源——太阳能、风能和生物燃料——能够承担大部分能源负担。这是一个没有记录的过渡,也没有非常不稳定的实施路线图。时间会告诉我们这个赌注是否会成功。如果我的判断是正确的,我们很快就能知道了。
 jay
港股概念追蹤 |全球簽證政策開放度回到疫情前水平 旅游業復蘇明顯(附概念股)
招銀國際:維持鴻騰精密(06088)“買入“評級 產品組合優化顯著推升毛利率水平
美國勞動力市場顯現降溫跡象?零售商假日招聘將降至2008年來最低水平!
澳門7月博彩收入同比大增4082.9% 恢復至2019年同期68%的水平
澳門5月博彩收入155.65億澳門元,恢復至2019年同期60%的水平
3月訪港旅客增至約245萬人次 恢復到疫情前約三成水平
淞港:全球通脹率水平及各大央行基礎利率水平是未來估值邏輯主線
庫客音樂(KUKE.US)漲超11% 青年藝術家發展計劃招生人數已達創紀錄水平
摩根大通CEO戴蒙:美聯儲很有可能加息至6%,超出預期水平
Redfin:2023年美國房屋銷售將降至12年以來最低水平
寒冷天氣導致電力需求激增 英國電價飆升至創紀錄水平
埃克森美孚(XOM.US)、雪佛龍(CVX.US)增加明年石油投資 但仍不及2013年一半水平
原油價格跌回俄烏危機前的水平,石油上演“股期雙殺”,要撤退嗎?
德、法央行行長:決心將歐元區通脹率降至2%目標水平
美聯儲三把手:聯儲還需加息,利率達到足夠限制水平還有一些路要走
開拓藥業-B(09939.HK):GT20029作為外用藥在健康受試者中安全性和耐受性良好,人體藥物濃度暴露水平低
財報前瞻 美團Q3利潤率料改善,即時零售高速發展,閃購單量或達餐飲外賣10%水平
國信證券:維持中通快遞-SW(02057.HK)“買入”評級 22Q3單票快遞盈利維持高位水平
FTX崩盤后 比特幣與美股相關性降至今年以來最低水平
國泰航空(00293.HK)預計于2023年底的客運運力將達疫情前水平約70%
