


欧洲央行将被迫通过保留有利的融资条件来澄清其含义,并在下周的会议上对近期债券收益率上升的想法进行思考。仅仅用言语是不可能阻止长期债券收益率进一步上升的。
下周将会有更多的口头干预,但欧洲央行不会引入具体的收益率或利差目标。
欧洲央行不太可能大幅度提高PEPP的购买速度,而随着经济重新开放和反弹步伐加快,长期收益率在今年晚些时候仍有更大的上升潜力。
员工增长和通货膨胀预测都将上调,但主要是针对短期的。
拉加德和莱恩最近谈论了监督名义债券收益率,施纳贝尔则更多地提到了实际收益率,德吉多斯讨论了债券利差,帕内塔呼吁欧洲央行增加债券购买量,并寻求更低的实际收益率。简而言之,即使是欧洲央行的执行委员会,更不用说理事会,也没有商定如何应对近期收益率上升的问题,或者保持宽松融资条件的实际含义。
因此,在下周的货币政策会议上澄清欧洲央行对收益率上升的反应功能的理由显而易见。但是,鉴于在1月的会议上已经出现了明显的分歧,我们预计欧洲央行将如何使用大流行性紧急采购计划(PEPP)的灵活性,以防止任何不必要的融资紧缩,包括名义上的快速增加,做出更高的承诺。债券收益率。我们不期望欧洲央行就任何金融市场变量提供任何具体目标,而让市场猜测到底要保持宽松的融资条件意味着什么。
这样的评论可能会设法暂时降低债券收益率,但是债券的购买速度不会明显回升,最新的购买数量没有迹象,复苏中的经济和美国更高的收益率将继续上升。较长产量的压力。
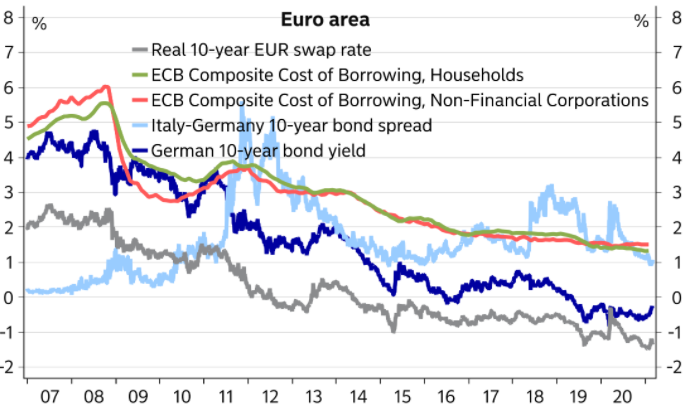
欧元区融资条件依然宽松
PEPP的购买量增加了吗?
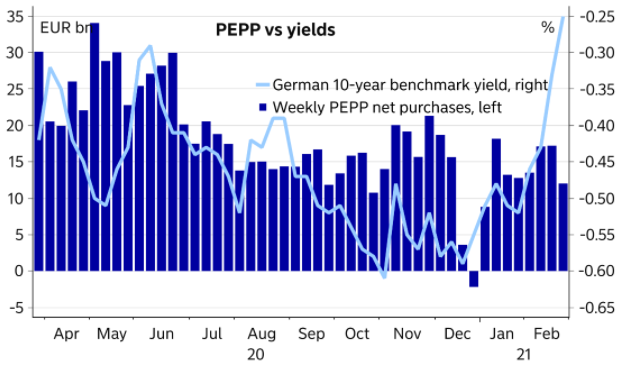
PEPP的每周购买量强烈表明,欧洲央行并没有对近期债券收益率的增长产生极大的担忧。的确,数据的发布有些滞后,赎回付款可能会在一定程度上扭曲净购买量,但过去几周的数据并未显示购买速度的增加。
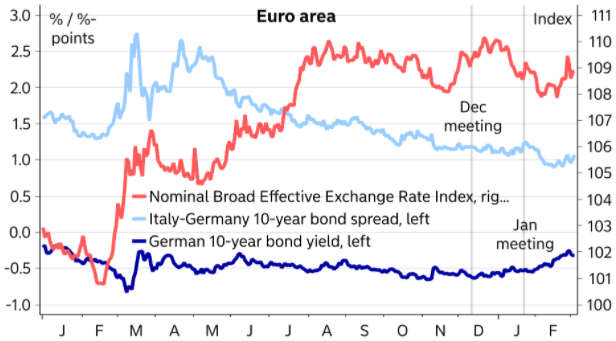
执行委员会成员帕内塔(Panetta)认为,欧洲央行在12月的会议上认为融资条件是有利的,因此这是可以与之比较的融资条件的参考点。自12月会议以来,更长的德国债券收益率显然已经上升,但对总体融资状况的影响至少在一定程度上被货币疲软和有利的债券利差发展所抵消。因此,欧洲央行不应过分担心,至少现在还不要过分担心。
尽管在欧洲央行是否应允许名义收益率完全攀升方面存在明显分歧,但欧洲央行可能应寻求阻止债券收益率的快速增长和欧洲央行认为不必要的举动,这可能有更多的共识。实际上,这意味着,名义收益率的增长反映出欧元区增长和通货膨胀前景的真正改善,并且至少部分是通过较高的通胀预期而发生的,而不是例如由美国收益率上升而货币汇率没有太大变化的举动。欧元区前景。我们期望看到的对欧洲央行增长和通货膨胀预测的向上修订(见下文)将支持对更高收益率的容忍度。
此外,如2015年的例子所示,欧洲央行通常根据市场发展对其债券购买进行调整的速度往往很慢,而仅购买大量债券可能不足以阻止收益率的上升。
可以肯定的是,欧洲央行不会就维持宽松的融资条件而in之以鼻,而且大多数理事会对最近的收益率走势可能并不特别满意。但是,对于购买债券的步伐似乎没有太大的兴趣。欧洲央行很可能在未来几周内逐步提高购买速度,这可能已在某种程度上反映在下周一的购买量中,这将抑制债券收益率的上升。但是,随着经济重新开放以及未来几个月反弹已经加快步伐,这种立场不足以阻止更长收益率的任何增加。
自欧洲央行12月会议以来,融资条件的某些组成部分实际上有所改善
没有PEPP购买的迹象回升
欧洲央行的预测–乐观的余地
欧洲央行在12月发布了相当悲观的GDP和通货膨胀预测,我们认为3月份的预测还有进一步乐观的余地。最重要的是,即使封锁继续使未来几周充满挑战,我们预计欧洲央行对疫苗接种时间表将更加乐观。去年12月,欧洲央行工作人员认为,随着2022年初健康危机的广泛解决,将同时采取遏制措施。现在,我们假设欧洲央行工作人员为恢复病情画出更快的时间表,并指出由于疫苗,下行风险有所降低。
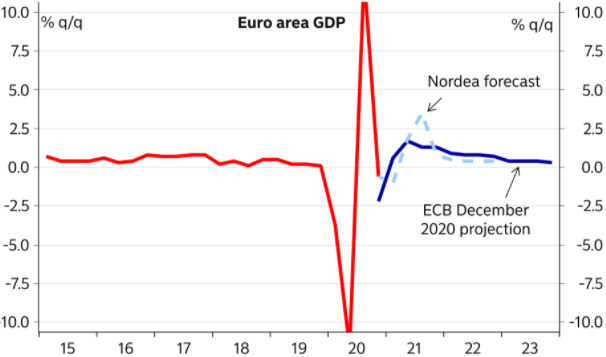
然而,在GDP增长数字中,乐观情绪的提高仅反映在适度的向上修正中。如果欧洲央行继续将复苏视为一个非常缓慢的过程,那么对2021年的预测可能会从3.9%上升至略高于4%的水平,而对2022年的4.2%的预测可能根本不会改变。自12月以来我们还没有看到任何重大的政策举措或结构性改革会改变总体经济前景,因此对长期增长前景(2023年为2.1%)的重大修订将是令人惊讶的。欧盟复苏基金和英国脱欧已经在较早的预测轮次中被采纳。
欧洲央行预计12月将逐步复苏
关于通货膨胀,比增长率重要得多的当然是对国内生产总值水平的预测,从而对产出缺口的预测。因此,即使年增长率仅适度上升,由于复苏的起点比12月的预测强于预期,这归因于20世纪末GDP的增长好于预期,因此通货膨胀的预测更有上升的潜力。 2020年。
当然,提高2021年通货膨胀预测的第二个原因当然是一月份以来的强劲通货膨胀率(我们预计截止日期不允许包括2月份的数字)。看到欧洲央行将如何处理包含大量不确定性和技术波动性的数字将是非常有趣的,这归因于估算价格的高份额,权重的变化,德国增值税,冬季销售的延迟等(请阅读我们对技术的分析因素在这里和二月的数字在这里)。此外,在12月的预测中,假设油价从预测期间的每桶44美元逐渐上涨,现在将从60美元以上开始并呈下降趋势。
这些因素可能会使2021年的总体通胀率预测从之前的1.0%降至1.5-2%,核心通胀率将从0.8%接近1.5%,但我们预计欧洲央行的修正将是渐进的,并强调这些因素的暂时性以2021年初的通货膨胀为例。例如,德国央行(Bundesbank)指出,一月份核心通货膨胀的迅速增长在很大程度上是由于技术原因。因此,短期内围绕通胀预测的不确定性异常高,为解释留下了很大空间。
从政策的角度来看,当然重要的是要查看是否将修订预测期末的预测。GDP的较高水平和今年强劲数据带来的第二轮影响将使未来几年的数字有所上升,但这需要欧洲央行的思想发生根本变化,才能看到通货膨胀状况发生重大变化。
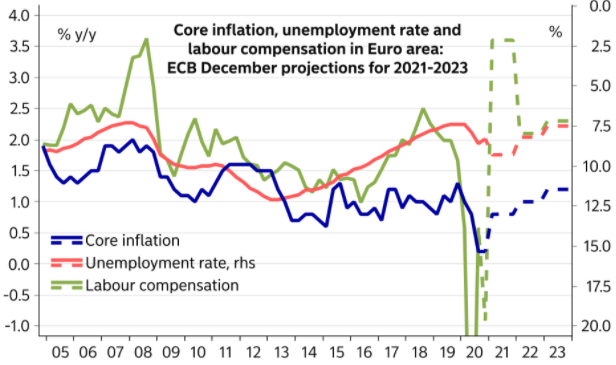
预计12月的通货膨胀率将长期保持低位。预计到2023年核心通货膨胀率仅会上升至1.2%,即使在最乐观的情况下,即使预计失业率在2023年降至非常低的6.9%,HICP的总体通货膨胀率也只能达到1.5%。劳动力市场的发展与价格的发展可能解释了通货膨胀率极低的部分原因,但也可能意味着欧洲央行预计,在科维德危机之后,实体经济与通货膨胀之间的联系将继续弱化。但是,尚不清楚所有理事会成员是否都同意这一观点,特别是在当前全球通货膨胀出现迹象的当前环境下。
欧洲央行12月份的预测预见核心通货膨胀率仍将非常疲软
 jay
港股概念追蹤 |中國央行購買黃金持續了17個月 機構看好黃金價格續走高(附概念股)
港股概念追蹤 |央行上海等八部門支持民營房地產企業合理融資需求 機構關注板塊估值修復空間 (附概念股)
三大股指期貨齊漲 超級央行周攜GTC和GDC大會來襲
沙特央行、資本市場管理局、投資部考察團到訪移卡,交流產業投資與支付產業發展經驗
三大股指期貨齊漲,本周三大央行將公布利率決議,美國超重磅GDP、PCE數據將出爐
中美重磅!央行又放大招,"旗手"突然發飆!麥當勞陷入"分裂",發生了什么?
美國國債收益率全線走高 iPhone 15全系價格下跌
潤本股份的高估值:銷售費用持續攀升,凈資產收益率過山車下降
債市早報:銀行間主要利率債收益率微幅下行,主要回購利率繼續走低
30年期美債收益率短暫升超5% 美股或將面臨重大調整
三大股指期貨齊跌 “超級央行周”來襲!
韓國央行確定3個央行數字貨幣支付試點候選地區
沙特央行與香港金融管理局加強金融合作
博將控股爭奪“VC第一股”:收益率下滑,多只基金DPI偏低
沙特央行頒布《支付和支付服務法實施條例》
騰訊:央行罰款決定對集團整體經營和財務狀況沒有任何重大不利影響
英國央行:不確定數字英鎊是否會采用區塊鏈技術
瑞士央行將啟動數字貨幣試點
螞蟻集團擬向泰國央行申請虛擬銀行牌照尋求合作伙伴
沙特央行監管沙盒再添3名成員,總數突破45名
