


本文来自微信公众号“海豚投研”。
另外,监管部门还要求阿里 “加大平台内数据和支付、应用等资源端口开放力度,充分尊重用户选择权,不得没有正当理由拒绝交易,促进跨平台互联互通和互操作。”
先看惩罚力度:在监管规定上监管的反垄断罚款上限是被罚公司一年收入的 10%,阿里是被定在 4% 的国内年收入。
但从金额的绝对值上来看,依然是中国反垄断部门有史以来做出的最大罚款;国内上一个高价反垄断罚单的对象是 2015 年的高通,当时罚单金额是 61 亿人民币。
结合外媒报道,之前市场预期大约是在 100 亿-200 亿人民币之间,从实际落地的金额来看,基本靠近预期的上限,确实有重拳出击,以儆效尤的意味。
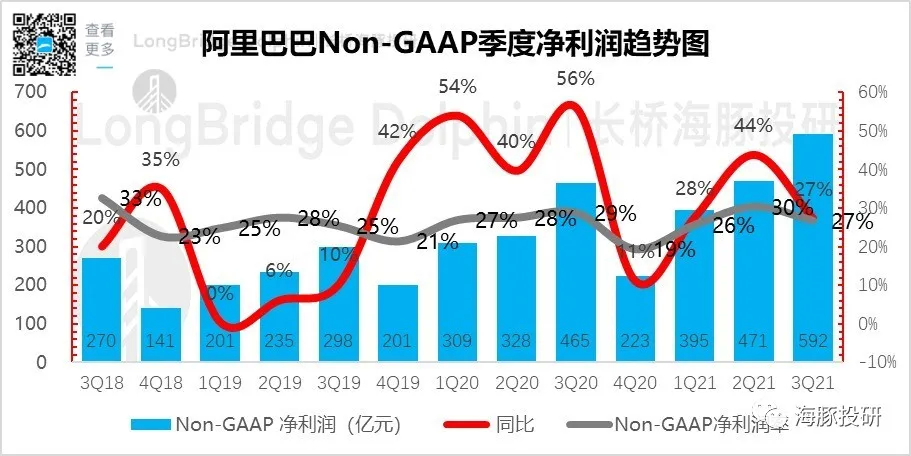
而结合阿里巴巴最近三个自然年的利润(Non-Gaap 净利)来看,2018 年 874 亿,2019 年 1300 亿,2020 年 1680 亿,相当于削掉阿里巴巴半个季度的净利润,截止 12 月底,阿里账上现金 + 短期投资 4560 多亿,所以这点罚款,阿里还算受得住。
从近期股价走势来看,阿里从去年 10 月中旬的 310 美元左右一路撤到目前的 210-220 左右,在业绩基本面与竞争格局上并没有根本性的惨烈变化,更多监管事件引发的一系列连锁反应。
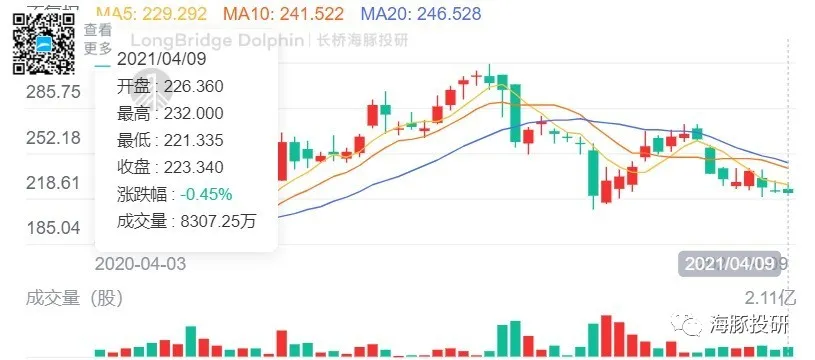
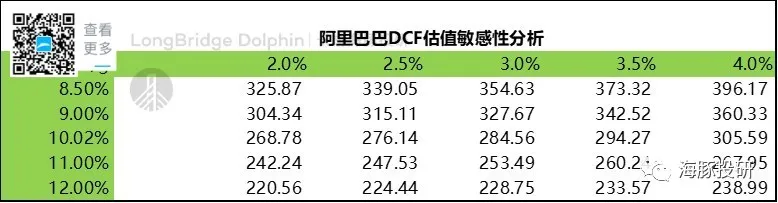
目前监管处罚的靴子落地之后,这个悬在股价上方的最大的不确定利剑基本明朗,从这个角度,再结合海豚君 DCF 和 SOTP 两种估值方法,我们认为股价的底部已经形成。
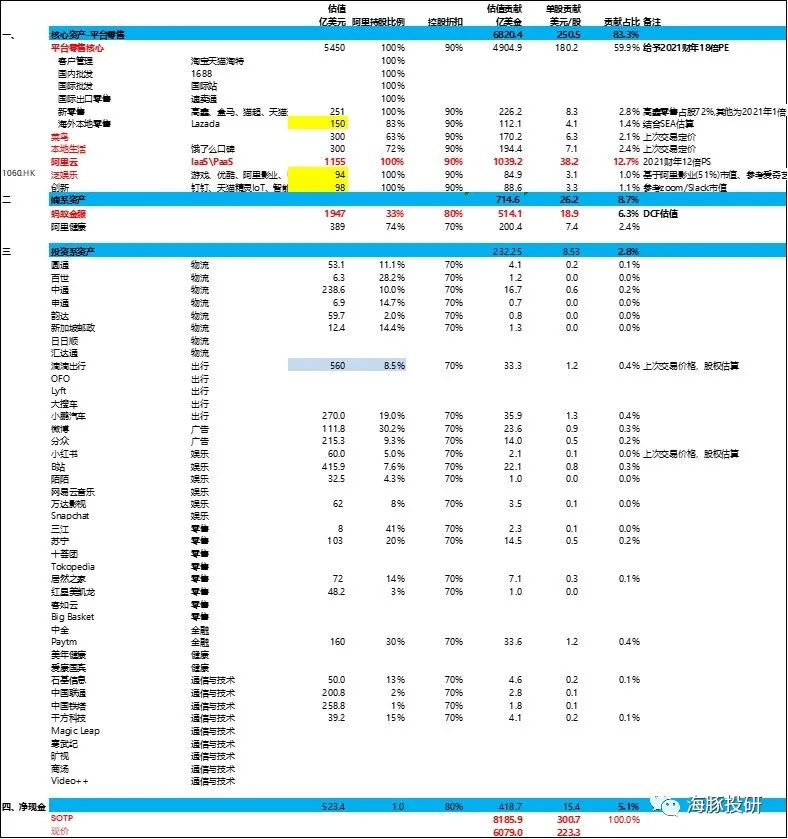
但从业务基本面和行业竞争的角度,阿里 2016 年启动以 “新零售” 为核心的上个投入期中,五年下来无论是核心的实物零售战场,侧翼战场本地零售,还是外围战区泛娱乐上,战果都不甚理想。
站在当前阶段,无论是实际上淘特开始真金白银的补贴,还是社区团购上重新梳理零售通、盒马、猫超等多个支线队伍,再到阿里近期在资本市场通过各种渠道的释放的信息。
阿里都已经开启了一个新的投入期,接下来会是用砸钱来衡量的真刀实枪地严酷竞争。
小结
此次罚款力度小超市场预期,市场可能还需要消化一下,但罚单开出后,监管不确定基本告一段落,阿里下阶段的重点就是真刀实枪下场血拼。
而对应着投资价值的角度,股价底部或已形成。
但轻资产业务放血拼,社区团购、本地零售等重资产业务也要高投入,最近一年的利润大概率持续承压,短期未必能打开明确的向上空间,但至少靴子落地之后,当前价格下的阿里巴巴可以开始关注起来了。
(智通财经编辑:张金亮)
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
中信證券:維持阿里巴巴-SW(09988)“買入”評級 目標價100港元
富瑞:重申阿里巴巴-SW(09988)“買入”評級 目標價114港元
港股午評:恒指漲1.88% 科指漲2.48%科網股領漲大市 阿里巴巴、京東漲超5%
阿里巴巴(09988)撤回菜鳥IPO申請 收購菜鳥股份計劃或涉資37.5億美元
阿里巴巴79億元人民幣加碼韓國市場,韓國監管趨嚴,阿里巴巴如何應對?
港股開盤:恒生指數跌1.06%,恒生科技指數跌1.36%,阿里巴巴跌2.56%
麥格理:降阿里巴巴-SW(09988)評級至“中性” 目標價降至84.2港元
高盛:維持阿里巴巴(BABA.US)評級
瑞穗銀行:維持阿里巴巴(BABA.US)評級
港股午評:恒生指數跌0.87%,阿里巴巴績后跌6.81%,藥明系集體下挫
阿里巴巴三季度營收2603.5億元 市場預期2612.47億元
三大股指期貨漲跌不一,阿里巴巴(BABA.US)Q3營收同比增長5%,盤前漲超2%
中金發布研究報告稱,維持阿里巴巴-SW(09988.HK)“跑贏行業”評級,目標價109港元
中金:維持阿里巴巴-SW(09988)“跑贏行業”評級 目標價109港元
高盛:維持阿里巴巴-SW(09988.HK)“買入”評級 目標價降至118港元
高盛:維持阿里巴巴-SW(09988)“買入”評級 目標價降至118港元
花旗:維持阿里巴巴-SW(09988)“買入”評級 目標價下調至122港元
富瑞發布研究報告稱,維持阿里巴巴-SW(09988.HK)“買入”評級,目標價由140港元下調至128港元
阿里巴巴(9988)淘天集團董事長吳泳銘將接替戴珊兼任淘天集團CEO
阿里巴巴連續減持快狗打車 五輪融資幾乎全軍覆沒
