


難以想象,距離《地鐵跑酷》、《神廟逃亡2》等游戲的發行,也只不過是十年前的事。
昔日成功發行推出這些游戲的創夢天地(01119),正在變成一家綜合性的數字娛樂平臺。相較原先單一的游戲發行業務,如今的創夢天地已將業務版圖延伸至1.游戲及信息服務(樂逗游戲);2.SaaS業務;3.線下“一起玩”三大板塊。除游戲發行外,公司基本完成了自研體系搭建,并旨在以賽事落地的方式打通線上線下生態。
在這三條曲線的打造之下,一個更為清晰的價值增長戰略顯露雛形:
圍繞核心能力優勢,構建大MAU用戶生態,在優質內容和用戶之間,形成立體、多維度的反復,多頻次、長時間的互動模式。在構建“線上、線下24小時娛樂生活圈”的流量閉環中,MAU價值將呈螺旋上升態勢。
2021年,可被看作是創夢天地證明自身的關鍵時點,在公司所構建的新戰略框架下,創夢天地將迎來一個怎樣的自己?
潮玩生態打開全新空間
創夢天地的三個業務中,最為吸睛的是線下娛樂“一起玩”業務,這是收入占比最少卻增長最快的業務。
智通財經APP了解到,“⼀起玩”為創夢天地與騰訊、任天堂及Sony等全球知名游戲公司聯⼿打造的中國首個體驗式娛樂零售街區。今年3月,隨著“一起玩”業務獲得“QQfamily”IP授權,公司線下業務正式確立了“騰訊視頻好時光”、“QQfamily”雙品牌運營策略。
截至8月30日,創夢天地“⼀起玩”業務已開設10家直營店,包括9家騰訊視頻好時光店,1家QQfamily旗艦店。相較于以往的騰訊視頻好時光,QQfamily疊加了潮玩業務。
疊加潮玩生態后,“一起玩”業務推演了全新的商業模型,新的模型下,創夢天地“⼀起玩”標準店單店收入可達到79萬,綜合毛利率接近45%水平,月平效為2600元,已實現了一個不錯的財務表現。
將新模型的業務單元分拆,可以發現更大的增長空間。
在300平米規格的“一起玩”標準店模型中,主機體驗和零售業務月收入達到28萬元,毛利率可達到63%,月坪效可達1600元;而在潮玩業務方面,單月收入可達近50萬,坪效可以達到4000元以上,毛利水平為35%左右。
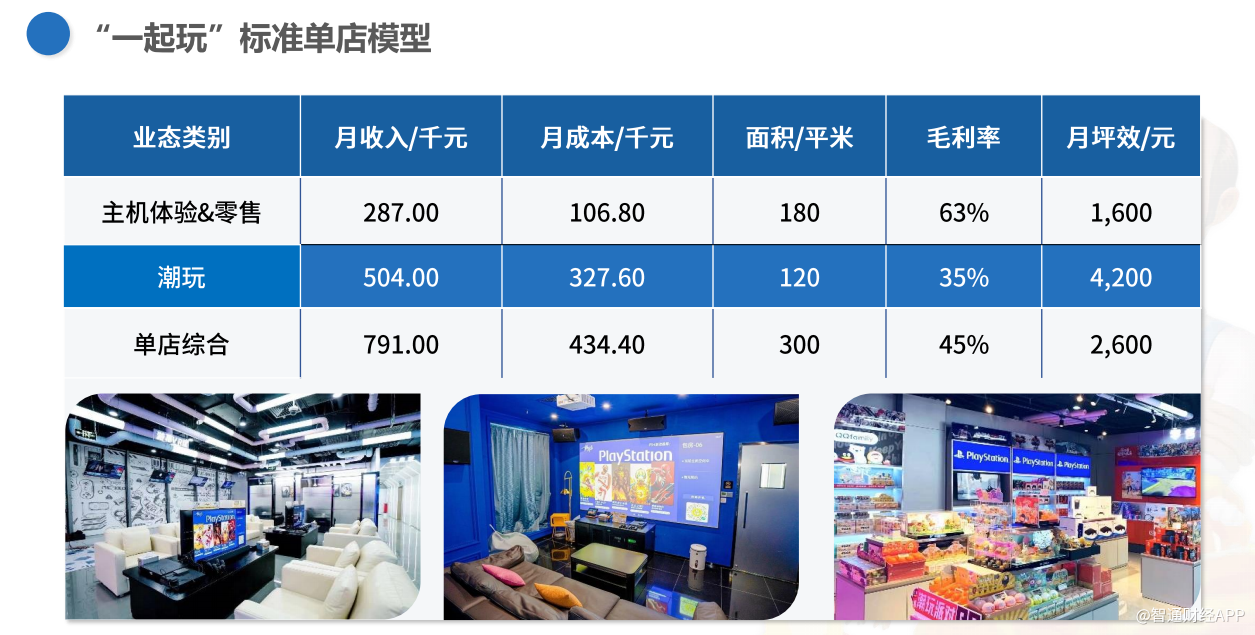
與主機體驗和零售業務相比,潮玩業務的優缺點相當明顯。潮玩坪效更高,單位面積能實現更高的收入;但潮玩業務的缺點是毛利率相對較低,僅約35%,相當于主機體驗和零售業務的一半,也遠低于同行業潮玩公司毛利率,要知道,行業潮玩業務毛利率能達到65%。
不難發現,這是因為創夢天地潮玩業務集中在行業下游導致的。目前,創夢天地潮玩業務仍以渠道建設為中心。隨著公司向上延長潮玩業務產業鏈,線下業務未來會有更大的想象空間。
業績會上,創夢天地管理層也表示,公司也將依托自身和股東的IP資源積極布局潮玩中上游產業鏈,下半年,創夢天地計劃將連接設計師及潮玩界有一定影響力的人才,打造從設計到生產工藝構建團隊能力。
展望下一步,考慮到疫情帶來的不確定性影響,公司將2021年線下直營店開設目標調整為新增至20家。QQfamily線下標準店于今年將著重在廣深及周邊地區開拓新店,并且已經籌備全國性擴張計劃。
夯實自研能力
游戲依舊是創夢天地支撐業務,是所有業務單元中收入最高的一項。2020年,創夢天地確游戲業務的核心策略是自主研發消除及競技類游戲,中重度游戲發行方式是手游化海外精品主機及PC游戲或投資、定制產品。
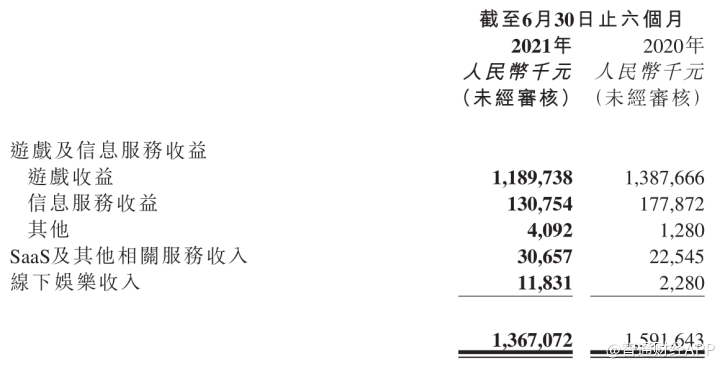
基于核心策略,創夢天地終止運營了不符合戰略的游戲,這也是公司2021年營收同比下滑的主要原因。
在核心戰略的支撐下,創夢天地夯實自研能力,自研體系投入被提到了公司戰略中一個極高的位置。
2021上半年,創夢天地銷售及營銷開支、一般及行政開支、研發開支各項費用分別同比增長8.27%、5.46%、45.44%,其中研發費用同比增長近半,資源投入向研發傾斜趨勢顯著。
研發投入的效果是明顯的。據智通財經APP了解到,公司⾸款⾃研的⼆代消除類游戲《⼥巫⽇記》已于2021年4⽉將海外發⾏代理權授予騰訊。《⼥巫⽇記》正等待國內版號申請通過審批,預計將于2022年全球上線。
公司⾃研競技類游戲《⼩動物之星》于2021年5⽉13⽇正式上線,上線三⽉新增350萬⽤⼾。經過三個⽉的市場驗證,收獲玩家良好⼝碑,公司將在下⼀階段加⼤產能投⼊。
8月30日,公司宣布將自研競技游戲《卡拉比丘》手游、端游版中國大陸的發行權授予騰訊;此外,創夢天地聯合研發的競技類端游《永恒輪回》已進入國內版號審批程序。
公司⾃研ARPG產品《榮耀全明星》在測試期間表現遠超預期,于2021年4⽉29⽇Android端正式上線,上線后⽉流⽔進⼊爬升狀態,2021年8⽉上線iOS版本。
據公司在財報中提到,創夢天地已基于核心戰略儲備了3款自研游戲。其中兩款消除游戲分別為《國風合成》、《團子合成》,兩款游戲將在年內啟動測試。此外,由公司聯合發行的消除類游戲《夢幻餐廳》也預計將于今年四季度上線。
值得一提的是,隨著公司持續加大對競技產品的投入,從游戲上線到賽事舉辦,創夢天地也已邁出了競技品類從單一的內容到賽事的突破。其中,公司首款自研RTS游戲《全球行動》已于武漢、西安及上海舉辦3場賽事,產品熱度及玩家活躍度得到極大拉升。
未來,《小動物之星》、《卡拉比丘》、《永恒輪回》等競技游戲也都將會借助電競賽事平臺,與玩家進行更貼近的互動,并逐漸搭建起“游戲-電競-玩家”的流量生態循環。
而從上述整體表現來看,無論是游戲收入表現有所下滑,還是研發費用的大幅增長,均是公司完成戰略轉型期間所必經的過程。短期內雖會對財務表現產生⼀定影響,但在長期調整中則有助于公司在未來把握新機遇。
對此,海通證券也曾在一份7月的研報中有所預期,認為公司聚焦消除和電競賽道,對其他類型游戲有所縮減或將導致其2021年游戲業務收入及毛利率有所下滑,但預計未來公司收入增長將得到修復,高毛利業務占比將持續提升。
SaaS業務成新增長曲線
SaaS是公司另外的亮點。在SaaS業務板塊,公司通過將多年來沉淀的中臺技術能力,轉化為互動產品全生命周期的企業級應用業務。從開發早期至產品上線及后期運營,在AI大數據計算分析等方面,為內容開發商提供全系統支持服務,為合作用戶降低初期啟動門檻。
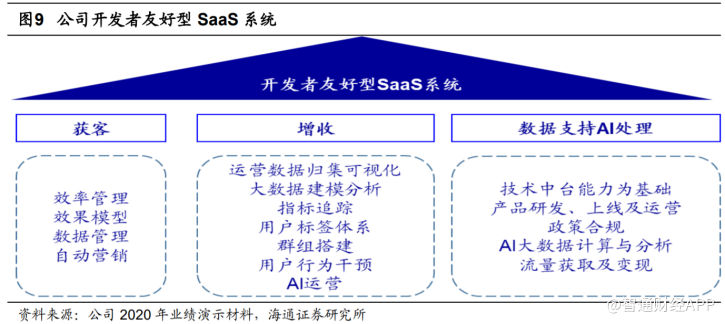
另一方面,經過近兩年的發展,公司廣告SaaS業務展現出了強勁的增長活力,在游戲和電商領域已擁有近600家客戶,付費客戶超過50%。產品經過百萬級數據考驗,GTV在近三個月增長7倍,呈指數級增長。今年5月,公司也與華為云達成了戰略合作,雙方攜手深度服務垂直類客戶。
據公司管理層表示,未來,創夢天地仍會繼續投入資源,從產品、研發、銷售拓展SaaS產品客戶群數量。以已有客戶作為錨點,基于現有客戶廣告服務場景向上下游拓展,提升客戶粘性和年復購率;同時,對細分領域如電商直播等進行發力,服務更多行業客戶。
可以看到,從游戲研運一體化轉型、聚焦消除和電競,到提升中臺技術服務能力,再到線下“好時光”、“QQfamily”雙品牌運營策略,最終都指向了同一個方向,即圍繞電競生態的線上線下一體化娛樂體系構建。
自2020年至今,創夢天地在完成業務梳理和戰略聚焦后正形成一個愈發清晰的發展路徑。隨著公司在消除類、競技類、中重度三個大品類上持續聚焦,研發上沿高確定性前進,通過電競賽事等增強影響力,提升用戶LTV,“一起玩”線下店模型持續優化,打造與用戶之間高頻、長時間、高粘性的互動模式,創夢天地后續將有望實現用戶數量與用戶價值共振式雙增。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
創夢天地(01119)在沙特舉辦卡拉彼丘(Strinova)全球發布會 開啟全球戰略新篇章
創夢天地(01119)與沙特云計算公司簽署戰略合作 大力布局中東游戲市場
創夢天地(01119.HK)與沙特云計算公司訂立諒解備忘錄
創夢天地(01119)2023年度投資者調研交流會十問十答:《卡拉彼丘》要做一個長線游戲
創夢天地(01119.HK)與百川智能訂立戰略合作協議開展泛娛樂大語言模型合作
創夢天地(01119)與百川智能訂立戰略合作協議開展泛娛樂大語言模型合作
創夢天地(01119.HK)已完成購回、贖回及注銷全部2025年可換股債券
創夢天地(01119)擬回購不超過2億港元的股份以提高股東回報
創夢天地(01119.HK)公布中期業績,利潤4059萬元 Fanbook能支撐千萬級的用戶運營
創夢天地(01119)23年中期凈利潤扭虧為盈 經營性現金流增幅近百倍
創夢天地(01119)公布中期業績,利潤4059萬元 Fanbook能支撐千萬級的用戶運營
創夢天地(01119):楊佳亮獲委任為執行董事
創夢天地(01119.HK)發盈喜,預計中期經調整凈利潤約1.95億元至2.15億元 同比扭虧為盈
創夢天地(01119)自研游戲《卡拉彼丘》今日不刪檔上線
創夢天地(01119.HK)授出888萬份購股權
創夢天地(01119)購回本金金額為7.58億港元現有可換股債券
創夢天地(01119.HK)調整于2025年到期的7.75億港元3.125%有擔保可換股債券的轉換價
創夢天地(01119)調整于2025年到期的7.75億港元3.125%有擔保可換股債券的轉換價
創夢天地(01119)擬配售最多1.64億股及發行3.86億港元可換股債券
創夢天地(01119)擬回購于2025年到期的7.75億港元的有擔保可換股債券
