


美国消费者价格通胀继 4 月和 3 月分别上升 0.8% 和 0.6% 后,5 月环比上升 0.6%。核心通胀率在 4 月份上涨 0.9% 后,环比上涨 0.7%。市场预计这两个组成部分都将上涨 0.5%。
自始至终有 0.3% 或 0.4% 的环比读数,表明通胀压力普遍存在,而二手车价格(环比 7.3%)和新车上涨 1.6% 再次出现更大涨幅——消费者口袋里有现金和租车公司在汽车产量因零部件短缺而受到限制的时候,他们正在寻求重建车队。与此同时,服装上涨 1.2%,汽油环比下跌 0.7%,医疗保健下跌 0.1%。
就同比率而言,整体通胀率从 4.2% 升至 5%。这是自 2008 年以来的最高读数,当时由于油价升至 140 美元/桶以上,以及全国汽油平均价格为 4.11 美元/加仑,通胀率达到 5.6%。与此同时,核心(不包括食品和能源)成分达到 3.8%,这是自 1993 年以来最快的价格上涨速度。
1990-2021 年美国年度通货膨胀率
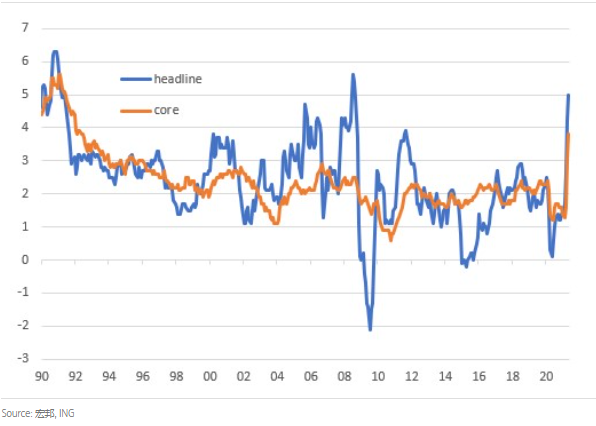
可能达到顶峰,但下降速度会很慢
当然,现在的年度比较有些误导。我们仍在将充满活力的重新开放经济中的价格水平与 12 个月前的价格水平进行比较,当时美国仍基本上处于封锁状态,许多企业正在大幅降价以拼命产生现金流。
随着我们进入第三季度,年利率应该开始小幅下降,并且计算中不再包括经济封锁的极端情况。尽管如此,我们并不像美联储那样乐观,认为这纯粹是“暂时的”,我们将很快回到 2% 并保持在那里。
需求将继续超过供应
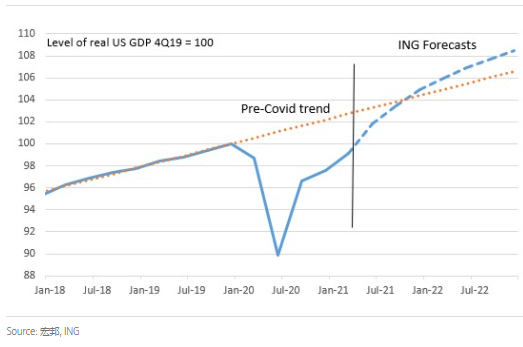
关键原因是刺激经济正在蓬勃发展。我们预测,如果没有大流行并且经济继续沿着 2014-19 年的趋势发展,那么年底的产出将高于当年的产出。然而,大流行已导致经济留下疤痕,这意味着我们担心供应能力将无法应对需求规模。
基于 ING 预测的美国 GDP 水平与 Covid 前的趋势
成本上升、企业定价权上升、工资上涨意味着通胀更加持久
不断上涨的商品和运费,加上供应链中断和零部件短缺,显然增加了成本。劳动力短缺也在加剧,因为在家上学要求许多父母专注于照顾孩子而不是去上班,而延长和提高失业救济金意味着公司不得不支付更高的工资来吸引员工。
劳工统计局公布的“离职率”——即离职去新雇主的比例——在 4 月份跃升至 3.1% 的历史新高,这说明了这一点。对企业来说幸运的是,强劲的需求环境意味着这些更高的成本可以转嫁给消费者。
这一影响可以在其他一些调查中看到,包括全国独立企业联合会报告称,无法填补职位空缺的企业比例连续第四年创历史新高——目前为 48%。与此同时,涨价意愿达到了 1980 年以来的最高水平。
关注未来几个月的住房成本
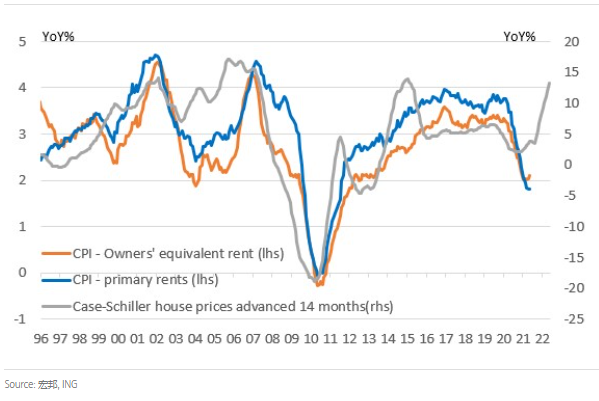
由于初级租金和业主的等价租金占 CPI 篮子的三分之一,因此住房成本可能会加剧这种情况。这些组成部分的变动往往比房价发展滞后 12-18 个月,如下图所示,因为租金通常一年只变动一次。这意味着住房组件很可能是今年下半年值得关注的故事。
房价与住房CPI成本的关系
提前加息的风险
综上所述,我们认为美国总体通胀率将在 2022 年第一季度之前保持在 4% 以上,而核心通胀率在明年第二季度之前不太可能低于 3%。美联储可能会在下周的 FOMC 会议上继续谈论“暂时性”通胀,但随着多位美联储官员的疑虑开始蔓延,我们怀疑 8 月下旬的杰克逊霍尔会议可能非常有趣。这可能会看到语言上的转变,真正为 12 月宣布缩减量化宽松政策打开了大门。
随着经济复苏、就业岗位回归和通胀可能在更长时间内保持较高水平,我们继续看到风险倾向于提前加息。美联储仍在说 2024 年初,但我们认为 2023 年初更有可能,而且可能会更快到来。
 jay
eToro 调查显示,2024 年第三季度散户投资者持有股票的比例将增加
黃金突然遭遇猛烈拋售!金價日內大跌逾16美元 分析師最新金價技術分析
黃金短線加速回落!金價剛剛跌破2350美元 黃金最新日內交易分析
黃金技術面發出重要信號!多頭醞釀大漲行情 FXStreet首席分析師本周金價技術前景分析
金價回落多頭無需氣餒,中長期仍有不少利好支撐!
市場冀望美聯儲降息,金價在近三周高位震蕩,策略師:技術圖表指向3000關口
黃金突發行情!金價短線急跌近10美元 兩張圖看黃金技術前景、投資者如何獲利了結
分析師看漲黃金白銀,本周或是創記錄高位的關鍵時刻!
中國央行持續買入、美聯儲鴿派崛起!兩張技術圖展望:金價有望推向3000大關
《富爸爸窮爸爸》作者警告:如果出現這一幕,美元將崩潰!現在最好買黃金、白銀
黃金交易提醒:多頭反撲金價欲“染指”2400,本周還迎美國CPI和“恐怖數據”考驗
經濟學家預警:模型顯示金價已被高估,如果歷史重演,未來三年可能會跌40%
經濟學家預警:黃金價格已被高估,未來10年投資收益預計將落后通脹超7%
多頭瘋狂大爆發:黃金暴漲近60美元!新紀錄有望出現,下周絕對風暴來了
【金市展望】買盤突然激增!黃金一舉沖高至2375美元 下周能否破新紀錄就看TA
【Kitco黃金調查】華爾街重新掀起看漲浪潮,但散戶仍懷疑黃金的上漲潛力
【黃金收市】就業數據強化美國降息押注,金價延續漲勢
黃金漲瘋了!多重利好助攻多頭大爆發,金價一度逼近2380
黃金、白銀、鉑金預測 ——盡管美國國債收益率上升,黃金仍測試新高,白銀沖高回落,鉑金向關鍵位置沖擊
金價反彈戰:一周漲幅創紀錄,下周黃金投資者需緊盯哪些信號?
