


摩根大通全球制造业采购经理人指数由 IHS Markit 根据其专有商业调查编制而成,表明商品生产部门将其目前的扩张期延长至 11 个月。值得注意的是,整体 PMI 从 4 月份的 55.9 上升至 5 月份的 56.0,达到 11 年来的最高水平。
更深入地挖掘数据,PMI 分项指标讲述了 5 月份供应侧限制的熟悉故事,这继续导致价格飙升。尽管在最初的经济好转之后已经过去了一年多,但复苏过程中的小插曲仍然存在。
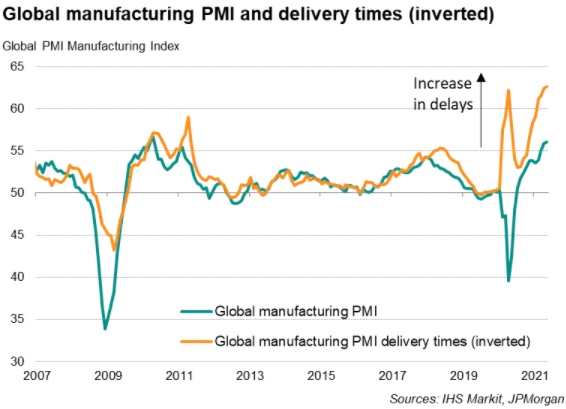
持续的供应限制是一种继续躲避全球市场的现象。在最初与 COVID-19 相关的全球供应链中断之后,传统观点引发了人们的期望,即随着 COVID-19 条件的改善和大规模接种逐渐缓解瓶颈,将使正常活动得以恢复。被压抑的需求随后将推动全球产出的增长。
尽管全球制造业供应商的交货时间确实在 2020 年中期趋于稳定,这表明供应紧张似乎有所缓解,但最近的 PMI 数据表明,交货时间延长至与 2020 年峰值相当的程度。随之而来的对全球价格的影响一直是通胀上升的原因之一,而对区域表现的影响则喜忧参半。
由于供应限制和 COVID-19 拖累,亚洲制造业产出增长落后于同行
为了评估供应限制对制造性能的严重程度,考虑产出和交货时间子指标之间的差异是有用的。交货时间恶化的速度远快于产出增长的速度,这在发达市场和新兴市场都是一致的。相对于新兴市场,发达市场的情况更为严峻。
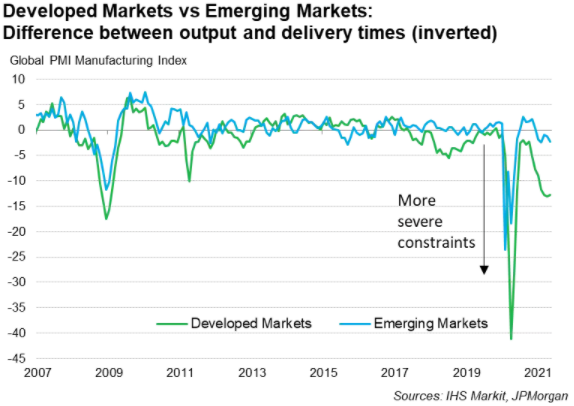
深入研究不同地区,人们会发现与亚洲相比,美国、英国和欧元区遭受的这一现象更为严重。这些主要发达经济体的产出和交付时间差异显着,是因为产出增长相对强劲,交货时间更短。
这一趋势促使人们考虑亚洲经济体的复苏路径可能会如何发展,特别是该地区在复苏势头方面普遍落后于西方国家。
美国和欧洲经济体在供应限制更为严重的同时,其 产量和订单增长也更为惊人。展望未来,这些限制可能会成为从大流行中复苏的减速带,尤其是在美国和欧洲等经济体重新开放导致需求最初激增之后。
对于刚刚开始复苏并发现 影响近期制造业表现的 COVID-19 案件卷土重来的亚洲市场,该地区的产出增长可能会继续落后于这些表现优异的发达市场。它还导致人们在没有亚洲影响的情况下考虑全球增长情况。
供需失衡导致价格压力加剧
通胀压力也是经济反弹的副产品。许多国家随着 COVID-19 限制的放宽而需求激增,而供应滞后,这将定价权转移给了卖家,从而使平均投入价格飙升。下游客户也受到了影响,制造业的产出费用因成本负担增加而上升。
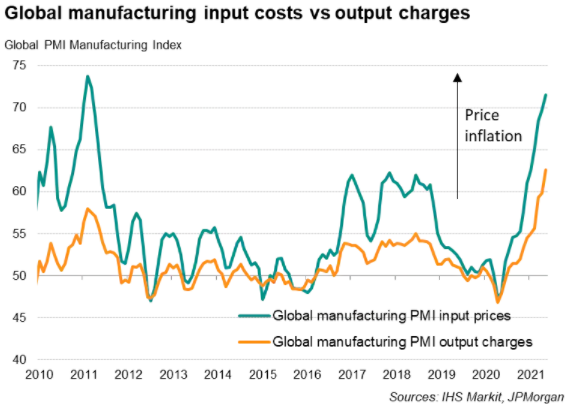
如前所述,供应限制的持续存在继续躲避全球市场。以全球半导体短缺的案例研究为例,新制造设施的建设需要一年多的时间。根据英特尔首席执行官 Pat Gelsinger 在最近的采访中表示,即使当前的运营能力得到提升,预计仍将持续数年。
同样对于价格,供需缺口的延长可能会导致价格开始上涨,并会带来宏观经济影响。这对于亚洲等尚未从大流行中全面复苏的地区尤为重要。
 jay
美股三大指数集体收涨
根据强弱指数(RSI)的顶背弛信号捕捉卖出点
相对强弱指数(RSI)简介
重要支撑位压力位前后的巨量
运用筹码判断股票支撑、压力位
黄金分割线的支撑和压力作用
均线的压力作用
港股收盤快報(12.16)|恒指收漲0.23% 煤炭股、風電股及鋁板塊漲幅居前
銀河證券:機械設備需求短期承壓,首推新能源、工業母機、機器換人三大主線
The Web3 Index 正式上線 Web3 指數,已追蹤 6 個協議的收入數據
美元指數仍然承壓,在 92.50 附近保持低迷
盡管美ADP數據令人失望,標普500指數開盤仍小幅走高
美元指數重獲上升動力,目標指向93.00
澳大利亞制造業復蘇因衛生事件封鎖而中斷
美元指数仍然承压,但在 92.60 附近获得支撑
美元指数在93.00附近失去动力, 从 4 天高点回落
Galaxy Digital 与指数提供商 Alerian 合作推出 8 个加密货币和区块链指数
卫生事件持续影响市场,将发布大量通胀、制造业数据
美元指数保持坚挺并升至93.50,创2021年新高
中国银河证券:机械行业中报业绩预告整体向好,首推新能源和机器换人两大方向
