


欧洲央行下周再次开会时,经济前景将进一步明朗,通胀将继续飙升,很难再次避免任何缩减话题。周四的会议可能充满了有见地的信息,但可能没有具体的行动。
这里应该是令人兴奋的地方:
首先,欧洲央行将提出新一轮的工作人员预测。请记住,早在 3 月份,工作人员预测今年 GDP 增长率将达到 4%,2022 年为 4.1%。预计今年通货膨胀率为 1.5%,明年为 1.2%。虽然信心指标表明经济活动强劲,但尚无第二季度的硬数据。由于实际第一季度 GDP 弱于欧洲央行工作人员在 3 月份的预期,我们预计 2021 年和 2022 年的增长预测将基本保持不变。然而,通胀预测可能会向上修正。到目前为止,实际通胀率不仅高于欧洲央行的预期,而且在我们看来,供应链中断、大宗商品价格上涨和重新开放的通胀将在下半年使通胀率保持在接近 3% 而非 2% 的水平。年。
评估融资条件
另一个有趣的因素将是对欧元区融资条件的首次官方季度评估。请记住,去年,有利的融资条件突然成为欧洲央行新的准目标。除了“整体”、“多方面”和“上游”或“下游”之外,没有给出明确的定义。也许只有12月份的融资条件才被一些人视为基准。由于自那时以来债券收益率至少增加了约 40 个基点,欧洲央行的官方评估将很有趣。官方评论称,收益率上升是复苏转折点的自然发展,这已经指向可能的沟通渠道,防止欧洲央行陷入几个月前自己的逻辑。
(避免)缩减量化宽松谈话
下周的最后讨论将是逐渐减少,或者至少是关于如何避免这种讨论。为什么?即使经济发展在我们看来至少有理由至少进行首次缩减讨论,但仅仅提及此类讨论可能会进一步推高债券收益率,从而在经济复苏真正开始之前破坏经济复苏。欧洲央行官员最近发表了几项更温和的声明,这一事实突显了这一观点。上周,欧洲央行执行委员会成员伊莎贝尔·施纳贝尔(Isabel Schnabel)在我们看来为寻求欧洲央行反应功能的人提供了最翔实的演讲和采访,他警告不要“过早退出财政或货币支持”。然而,欧洲央行将无法长时间避免逐渐减少的讨论。
欧洲央行逐渐缩减最终的样子
在我们看来,缩减将是一个非常特殊的操作扭曲,不会将 PEPP 延长至 2022 年 3 月之后,而是将“旧”APP 增加到欧洲央行仍将在 2022 年 3 月之后每月购买 400 亿至 500 亿欧元的程度。扭曲的结果是,PEPP 主要旨在将通胀路径恢复到危机前的水平,而 APP 可用于将通胀路径恢复到目标水平。
欧洲央行下周的通讯变化
由于欧洲央行将尽其所能避免在下周的会议上进行任何明确的缩减谈话,因此所有的目光都将集中在其当前预先加载资产购买的措辞上。这种提前加载是在 3 月份实施的,当时债券收益率因美国收益率上升而开始上升,但并未因欧元区基本面改善而上升。3 月份的关键句子是“管理委员会预计本季度根据 PEPP 进行的采购将继续以明显高于今年头几个月的速度进行。” 我们预计欧洲央行将放慢“显着加快的步伐”,取而代之的是“管理委员会希望在 PEPP 下进行购买以确保当前有利的融资条件”。
PEPP 购买,只是在提高欧元利率的道路上的一个颠簸
债券和更广泛的利率市场将在这次会议上收到混合的信息,他们将难以处理。总的来说,确实在另一个季度(允许购买的流动性和季节性)维持 PEPP 的当前购买率应该是压倒一切的影响,但是,这必须与拉加德,特别是施纳贝尔已经完成的事实相权衡。上周的良好工作引导市场朝着这一结果发展。
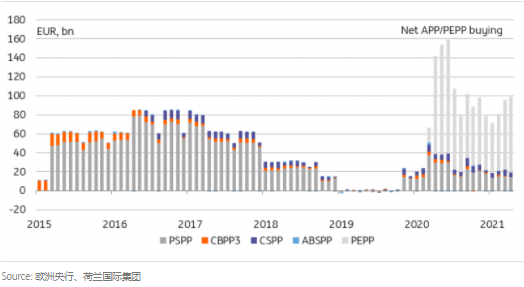
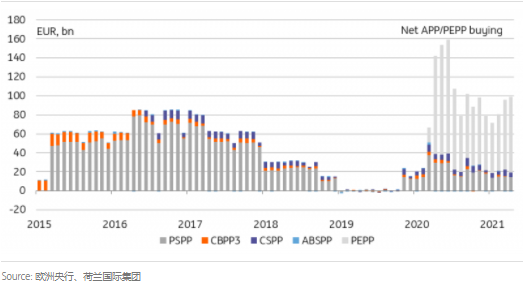
利率上升的另一条腿倒计时已于上周开始
此外,拉加德下周的乐观基调以及未来几个月大量积极的经济数据应该会抑制购买的影响。事实上,我们认为对 3 月 PEPP 提振意外的反应是未来几个月欧元汇率如何交易的一个很好的模板。当时,欧洲央行设法让持续数周的债券市场抛售暂停。欧元利率于 4 月恢复上涨。
这一次,我们认为利率上升的倒计时已经在上周开始了,上面提到了设定预期的工作。这使得欧元利率(例如德国国债收益率)进一步下跌的空间很小,一旦 6 月 10 日的新闻发布会拉开帷幕,应该为利率继续攀升奠定基础。
高收益债券市场套利交易的绿灯
然而,我们不会完全忽视第三季度更快采购 PEPP 的相关性。诚然,它们对德国国债收益率和掉期利率的影响充其量只是暂时的,但它们将向更广泛的固定收益市场发出一个信号:欧洲央行将努力抑制欧洲经济复苏的波动,从而为投资者追逐高收益投资的回报。自 5 月飙升以来,意大利利差显着收窄已经感受到这种影响,但我们认为,即使德国国债收益率恢复上升,利差也有望突破 100 个基点。
更快的 PEPP 购买不会阻止更高的收益率,但它们将稳定主权利差
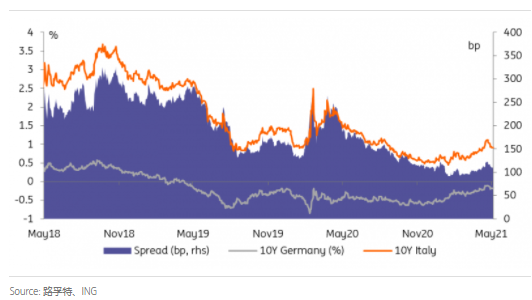
我们对未来几个月更高利率的预期也需要资格。诚然,随着经济的重新开放,今年利率市场正面临一定程度的正常化,但就长期增长和通胀而言,并没有出现政权更迭。这意味着大部分收益率的上升应该在今年提前,2022 年的增长会更加温和。如果欧洲央行决定明年将 APP 购买速度提高一倍至 400 亿欧元/月,我们估计这将足够以增加我们预测的大约 3200 亿欧元的主权净发行量,以及超过 1000 亿欧元的欧盟净债务销售,并有一些变化(例如机构和地区政府)。
明年利率大幅上涨的空间有限,这是支持高贝塔固定收益市场温和利差发展的另一个论据。此外,我们的信贷策略同事继续看到他们市场的基本面强劲,而且更广泛的欧元主权综合体仍然对套利交易有明显的兴趣。
 jay
力勁科技現漲超9% 機構看好一體化壓鑄行業的發展前景
大行評級|大摩:上調輝瑞目標價至29美元 對今年前景持謹慎樂觀態度
大行評級|摩根大通:AMD首季業績穩健且數據中心前景強勁 維持目標價180美元
大行評級|美銀:維持友邦“買入”評級 看好新興市場的正面增長前景及增加股東回報
營收不穩、利潤下行,汽車街在二手車市場的前景堪憂
大行評級|摩根大通:重申對網易的正面看法 暴雪回歸料支持近期及長期游戲前景
港股概念追蹤 |超快充固態電池”首次量產 機構看好產業鏈商業化前景(附概念股)
找鋼網連年虧損,資不抵債,赴港上市前景堪憂
天風證券:維持中國聯塑(02128)“買入”評級 看好海外業務拓展前景
大行評級|摩根大通:上調瑞聲科技目標價至29港元 認為今年的前景正面
大行評級|里昂:下調九龍倉置業目標價至26.7港元 對香港零售前景維持審慎
大行評級|瑞銀:微降中國鐵塔目標價至1.01港元 前景穩定
大行評級|里昂:上調江南布衣目標價至17港元 公司前景樂觀
李寧私有化傳聞震動市場,投資者擔憂其真實動機與未來發展前景
找鋼網虧損擴大,連續三年赤字累計超11億,香港De-SPAC上市前景蒙陰
港股概念追蹤 |陳軍院士展望固態電池發展 產業鏈企業前景明朗 (附概念股)
小摩:“撤辣”對香港樓市有正面作用 但投資者對住宅市場前景仍保持謹慎
康樂衛士再謀“北+H”:持續虧損超11億,還無疫苗商業化前景難料
盈利前景備受大行青睞,奇富科技(QFIN.US)迎來雙重紅利期
九源基因赴港IPO:骨優導貢獻過半收入 布局減肥藥賽道前景不明
