


美國總體消費者物價通脹遠高于預期,環比為 0.9%/同比為 6.2%,核心通脹為 0.6%/4.6%。市場此前預期分別為 0.6%/5.9% 和 0.4%/4.3%。這使得年度 CPI 處于 1990 年 11 月以來的最高水平,核心處于 1991 年 8 月以來的最高水平。
美國通脹處于 30 年高位(YoY%)
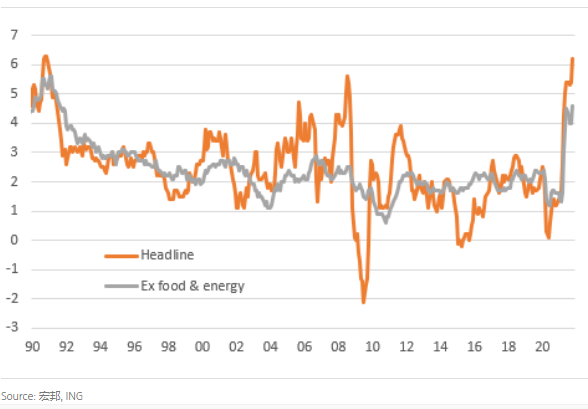
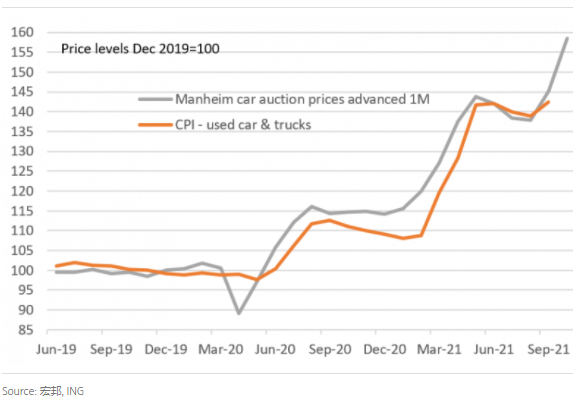
詳情顯示,汽油價格上漲是一個重要因素,環比上漲 6.1%,但大多數類別都存在明顯的通脹壓力。住房環比上漲 0.7%,食品上漲 0.8%,二手車上漲 2.5%,醫療保健上漲 0.5%,娛樂上漲 0.7%。只有 2 個組件的月環比讀數低于 0.4% – 服裝為 0%,教育為 0.2%。請記住,每月 0.2% 的一致讀數趨勢為同比 2.4% 的通脹率,甚至高于美聯儲 2% 的目標。
7% 的 CPI 和第 1 季度的縮減?
通脹將進一步上升,鑒于住房、能源、二手車價格的發展,目前我們不能排除未來幾個月同比增長 7% 的可能性。與此同時,零售庫存處于歷史最低點,因此在關鍵購物季節之前根本不需要季節性折扣。此外,由于全國獨立企業聯合會報告稱,在調查的 46 年歷史中,提高價格的公司比例最高,而且就業成本以自 1980 年代初以來從未出現過的速度上升,美聯儲關于暫時性通脹的說法看起來與數據和管道價格壓力。
二手車價格持續飆升
鑒于本季度經濟年化增長率將達到 6% 以上,通脹率將在第一季度保持在 6% 以上,為什么美聯儲需要繼續刺激?11 月 FOMC 聲明稱,該委員會“準備在經濟前景變化的情況下調整購買步伐”,如果這種背景不能證明 QE 提前結束,我們不確定會采取什么措施。
然后是住房。主要租金和業主等價租金占 CPI 籃子的三分之一,這些組成部分的變動往往比房價變動滯后 12-18 個月。鑒于房價同比上漲 20%,這將繼續推動總體通脹和核心通脹。目前,主要租金“僅”同比上漲 2.7%,而業主等價租金僅同比上漲 3.1%。
美聯儲預計供應鏈壓力會在第二和第三季度得到緩解,但鑒于缺乏可見性,我們懷疑這更多是一種希望,而不是一種信念。昨天的 PPI 報告顯示管道價格壓力依然強勁,年度通脹率為 8.6%,不包括食品和能源為 6.8%。與此同時,隨著公司拼命招聘和留住員工,雇傭成本也在飆升。我們現在預測到 2022 年通脹率將保持在 3% 以上,遠高于 2% 的目標。
通脹預期看起來不太穩定——美聯儲做出回應
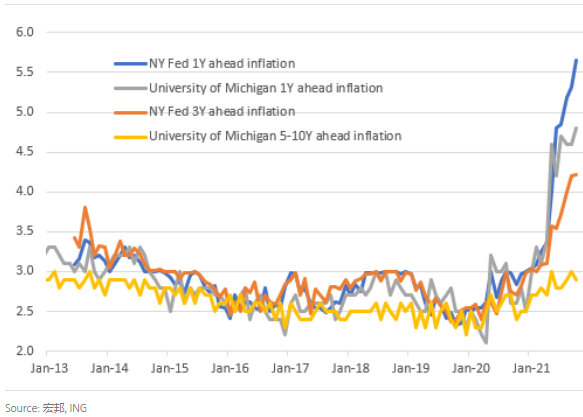
美聯儲繼續聲稱“長期通脹預期仍穩定在 2%”,但消費者調查表明,這看起來越來越脆弱。美聯儲自己的調查(由紐約聯儲在全國范圍內進行)顯示,未來 1 年的通脹消費者預期上升至 5.7%——這并不奇怪,因為它往往會追蹤實際通脹。然而,未來 3 年的通脹預期升至 4.2% 的歷史新高。我們不會驚訝地看到密歇根大學 5-10 年的預期在未來幾個月內突破至 3.5%。
對于使用國債指數保護證券的市場通脹預期,情況也類似。它們現在顯示 3% 以上的通脹率到 7 年到期,甚至 10 年的通脹率也達到 2.7%。
通脹預期繼續建立
鑒于這種強勁增長和高通脹的背景,短期內只會走高,美聯儲加速政策正常化的理由正在增加。因此,我們認為第一季度量化寬松結束,2022 年下半年至少加息兩次。
 jay
三大股指期貨齊漲,本周美聯儲“最愛”通脹指標、科技巨頭財報來襲
關注第四季度核心PCE等通脹數據 小摩警告美股回調風險
三大股指期貨漲跌不一,本周重磅PCE數據預計顯示通脹粘性
三大股指期貨齊漲 高盛警告通脹或比預期更棘手
三大股指期貨漲跌不一 美聯儲最青睞通脹數據來襲
全球通脹“火上添油”?殼牌(SHEL.US)歐洲最大煉油廠停運,柴油短缺恐加劇
Visa(V.US)信用卡糾紛案激增 電商增長和通脹是主因
三大股指期貨齊漲 美聯儲最青睞通脹數據即將揭曉
三大股指期貨齊漲 美聯儲最青睞通脹數據重磅來襲
三大股指期貨漲跌不一,小摩:若美債正確定價通脹,美股將下跌20%
三大股指期貨齊跌 美聯儲最青睞通脹數據今晚來襲
三大股指期貨齊漲 美聯儲最青睞通脹數據今夜重磅來襲
第二輪裁員開啟!面對通脹壓力,安進(AMGN.US)擬再裁450人
通脹推高德國建廠成本 英特爾(INTC.US)尋求當地政府再補貼50億歐元
三大股指期貨齊漲 美國二手車再度漲價令通脹前景復雜化
發達國家“佼佼者”!七大原因解析瑞士如何擺脫通脹泥潭
關鍵通脹如期放慢至逾一年低位 美聯儲的加息“暫停鍵”觸手可及?
通脹重壓下美國消費者涌入折扣店 美元樹(DLTR.US)等零售商客流量激增
小摩(JPM.US)、花旗(C.US)齊警告:工資通脹來襲 銀行利潤恐受擠壓
連美聯儲都關注的“服務通脹”,背后有什么投資信號?
