


价值投资的成功需要有勇气购买其他人都讨厌的东西。大卫·伊本并不害怕。
Kopernik Global Investors首席投资官伊本表示:“没有多少人喜欢价值投资。”“价值投资就是处理买便宜东西时的痛苦。表面上看很容易。但在实践中,我认为你不得不倾向于购买不受欢迎的东西。”
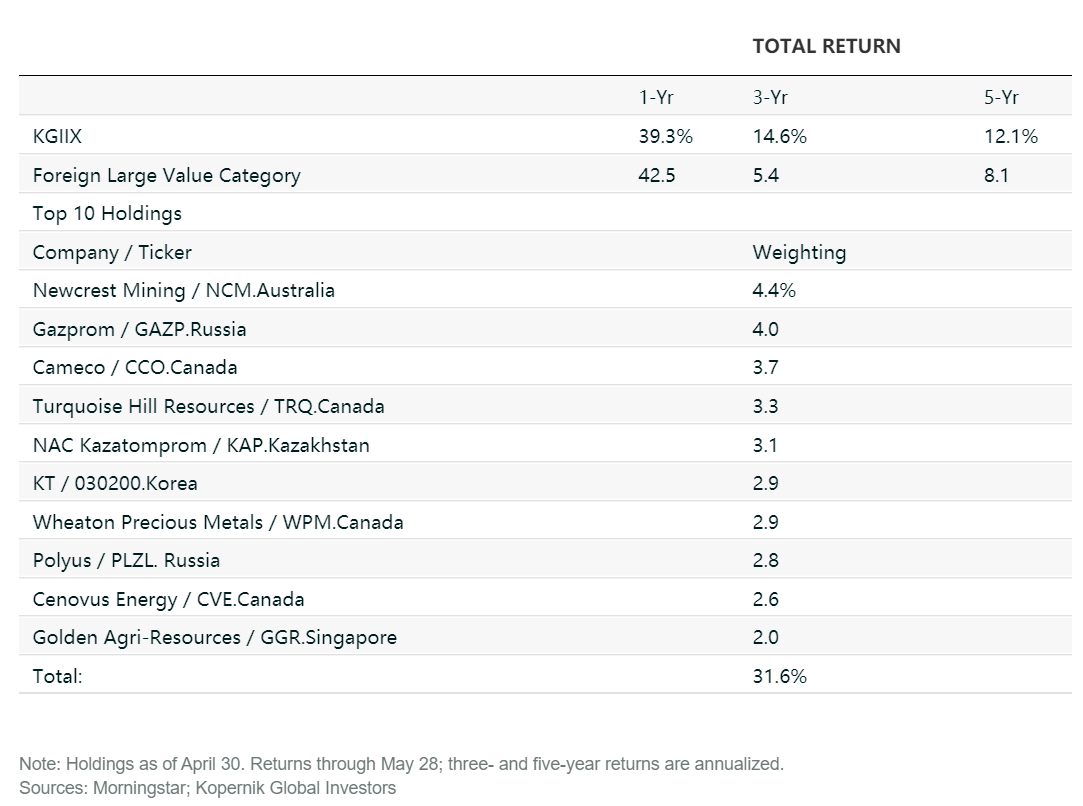
但这种痛苦也为64岁的伊本带来了好处。他的4.38亿美元的Kopernik国际基金(股票行情:KGIIX)和21亿美元的KGGAX全球全市值基金(KGGAX)在过去5年里都超过了它们的基准指数和至少97%的晨星基金类别同行。Kopernik Global All-Cap不对新投资者开放。
Kopernik International有一个较新的投资者股票类别——KGIRX,它的运作方式与机构型KGIIX相同,但投资最低金额为3,000美元,费用比率为1.35%,而不是KGIIX的1.10%。这两个股票类别的收费水平都被认为高于该类别的平均水平。
与同行和基准相比,科珀尼克国际的下行风险也较小。在去年1月1日至3月30日大流行最严重的三个月里,MSCI ACWI Ex USA指数下跌29.5%,外国大型价值基金平均下跌27.6%,Kopernik International下跌20.8%。机构类股的五年年化回报率为12.1%。
购买讨人嫌的行业实际上可能被证明是防御性的,这似乎有些奇怪。然而,在伊本的例子中,他一直是一个有效的投资组合对冲行业的粉丝:金矿。Newcrest Mining (ncf . australia)、Wheaton Precious Metals (wpf . canada)和Polyus (PLZL.Russia)等公司都是他的基金最大的投资对象。
“如果我们拿任何一种商品来说,都存在一个平衡供需的激励价格,”伊本说。“所以黄金……(每盎司)需要超过2000美元,才能让人们以消耗现有矿山的速度建造矿山。”黄金最近的交易价格约为每盎司1900美元。他补充称:“但即使不涨价,(金矿)股票也非常便宜。”
Kopernik国际
1982年,就在美国利率在1981年9月达到15.8%的峰值之后,也就是1981-82年经济衰退结束、历史上持续时间最长的牛市开始之前不久,伊本开始在保险公司Farmers Group担任证券分析师。“我偶然发现了一家需要股票分析师的公司,”他回忆道。“我说,‘好吧,有人会付钱让我做我的爱好。我想我会这么做的。“那是一个相当幸运的时间……因为我们有巨大的实际利率和超便宜的股票。”
在Farmers工作14年后,他辞去了首席投资官的职务,负责160亿美元的资产。1998年至2012年,他共同创立了Tradewinds Global Investors (Nuveen的子公司),并担任其首席信息官和首席经理。2013年,Iben成立了Kopernik公司,目前在佛罗里达州坦帕市管理着62亿美元的资产。、办公室。他与联席经理马克•麦金尼共同经营Kopernik International,并依赖其他8名股票分析师、4名研究助理和4名交易员。
科珀尼克的分析师并非多面手,而是按行业划分。伊本说,这是关键,因为一个行业的公司估值过程可能需要与另一个行业完全不同的专业知识。
即使是在一个行业内,也有细微之处。伊本指出,Newcrest Mining、Wheaton Precious Metals和Polyus是三家非常不同的黄金公司。总部位于澳大利亚的Newcrest是一家“管理良好的大型多元化公司,”Iben说。“他们有可观的现金流和可观的(已发现黄金)盎司。所以,这是一家稳定的好公司,我们认为它的价值是其售价的两倍。”
相比之下,伊本认为惠顿这样的公司不是矿商,而是矿商的银行家。这是一家所谓的特许经营公司,向矿商提供贷款,帮助他们建立业务。但特许权使用费公司不会对冗长的采矿项目预先收取利息,而是会从产出的任何黄金中收取一定比例的利润,通常以预定的价格收取。他表示:“你实际上获得了黄金的好处,而没有矿商面临的那些问题。”
总部位于俄罗斯的Polyus是一家矿业公司,但该国的地缘政治和系统性腐败问题使其股票处于不同的风险类别。伊本希望该基金所持资产的交易价格低于分析师对其内在价值的估计,“但这种折扣率不应该对每个国家都一样。”他说,在俄罗斯这样的国家,至少要打50%的折扣,而在更发达的国家是30%。
但俄罗斯股票的估值折扣如此之大,该国股票最近占Kopernik International投资组合的14%。伊本说,以俄罗斯天然气工业股份公司为例,该公司的股价相对埃克森美孚等美国同行有90%的折扣。
虽然伊本最近是大宗商品相关股的粉丝,但铀矿公司Cameco (CCO.Canada)是另一个例子,但情况并非总是如此。他回忆起上世纪80年代做空黄金的经历:“我并不是一个永远看涨黄金的人。”他在2007年开始对金矿公司感兴趣,当时他卖出了自己的基本金属头寸,寻找另一种通胀对冲工具,并在矿业股票变得过于昂贵时进行交易。
如果找不到便宜的股票,他也会持有现金:这占Kopernik International投资组合的三分之一左右。拥有如此庞大的现金头寸,过去12个月该基金落后于同类基金也就不足为奇了,尽管其约39%的回报率在其他任何时期都是令人印象深刻的。
但凭借近四十年的经验,伊本知道,在热门市场中寻找价值时,耐心和勇气同样重要。
 jay



