


云服务公司Salesforce(纽约证券交易所代码:CRM)发布了其2022财年第一季度的收益报告后,其股票最近出现上涨。营收同比增长23%,至59.6亿美元,超出预期7,000万美元;按固定汇率计算,营收增长了20%。
它的非公认会计准则收益增长了73%,达到每股1.21美元,超出了0.33美元的预期,而其公认会计准则收益增长了三倍多,达到每股0.50美元。其战略投资收益使其非公认会计准则和公认会计准则每股收益分别提高了0.24美元和0.23美元。
在电话会议上,首席执行官马克·贝尼奥夫宣称这是“Salesforce有史以来最好的一个季度”。让我们来看看贝尼奥夫为何做出如此大胆的声明,以及现在是否是收购Salesforce的时候。
收入增长加速
Salesforce的收入增速比2021财年第四季度的20%有所加快。该公司也超过了自己设定的约21%的增长预期,该预期已在第四季度被上调。其所有四项核心业务的收入都实现了两位数的增长。
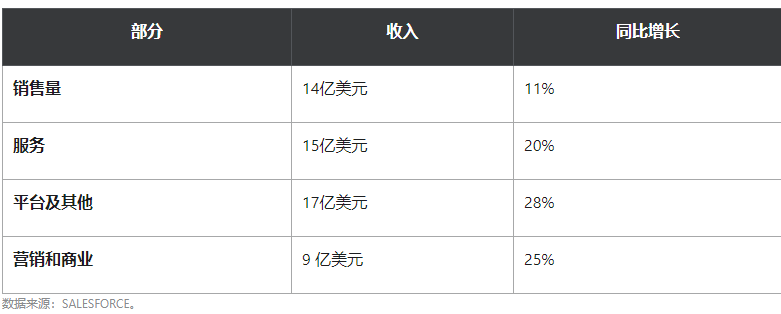
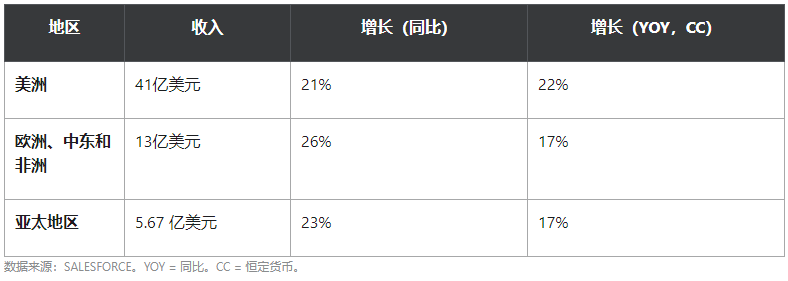
在美洲、EMEA(欧洲、中东和非洲)和亚太地区的销售也实现了两位数的增长,尽管货币逆风抑制了其在几个市场的增长。
Salesforce的“剩余业绩义务”(CRPO)是指该公司在未来12个月内从现有合同中获得的预期未来收入,同比增长23%,至178亿美元,这表明该公司今年剩余时间的收入增长仍将稳稳地保持在20%以上。
正因如此,Salesforce将全年营收指引提高了2.5亿美元,达到约260亿美元,这意味着从2021年起,公司营收将增长22%。该公司还重申了到2026财年实现年收入500亿美元的目标。
不断增长的现金流和无机增长
Salesforce第一季度的运营现金流同比增长76%,达到32亿美元,而自由现金流飙升99%,达到31亿美元。它通常在第四和第一季度产生最强劲的现金流增长,因为这通常是它收取年费的时候。
尽管如此,Salesforce的年同比增长依然强劲,这表明它仍然可以轻松地为新的投资和收购提供资金。该季度,其现金、现金等价物和有价证券的规模同比增长53%,至150亿美元。
谈到收购,Salesforce预计将在第二季度完成对Slack的收购。此次277亿美元的收购,包括每股26.79美元的现金和0.0776股Salesforce普通股,将暂时减少Slack今年的现金流和收益。
然而,将Slack的企业沟通平台整合到其CRM(客户关系管理)服务中,可能会锁定更多用户,打破其云服务之间的障碍,并增强其customer 360平台的数字化客户体验。
Slack将向Salesforce的爱因斯坦人工智能平台提供更多数据,并补充其之前收购的应用网络提供商MuleSoft和数据可视化平台Tableau。
稳定的营运利润率
根据IDC的数据,Salesforce控制着全球CRM市场约五分之一的份额,而与其最接近的竞争对手的份额均为个位数。这种市场领先地位,以及不断扩大的服务生态系统,赋予了该公司巨大的规模和大量的定价权。
正因为如此,该季度其非公认会计准则的营业利润率同比增长710个基点,至20.2%,而其公认会计准则的营业利润率同比增长880个基点,至5.9%。
Salesforce预计,由于整合了Slack,其全年非公认会计准则的营业利润率将上升约30个基点至18%,但其公认会计准则的营业利润率将下降70个基点至1.4%。
增长和价值的诱人平衡
Salesforce预计其非公认会计准则每股收益将下降22%-23%,其公认会计准则每股收益将下降约95%。Salesforce的业绩下滑幅度似乎很大,这主要是由于它收购了Slack。但Salesforce实际上上调了这两家公司去年第四季度的盈利预期。
基于这些预期,Salesforce目前的市盈率约为54倍,为今年销售额的8倍。对于一家盈利下滑的公司来说,它的市盈率似乎过高,但在整合Slack之后,它的利润应该会反弹。与此同时,与其他收入增长相当的云股票相比,它的售价与销售比似乎仍然便宜。
因此,我相信Salesforce在这个市场上仍能在增长和价值之间取得有吸引力的平衡,在这个市场上,更多高增长的科技股很难以泡沫的估值进行交易。对Salesforce近期利润的担忧可能会拖累该公司今年的股价,但我相信,长期来看,它将继续攀升,到2026年,其年收入将翻一番。
 jay




