


最近对通货膨胀的担忧导致快速增长的科技股遭到广泛抛售,并转向了更多以价值为导向的股票或现金。市场银行和在线个人贷方LendingClub(纽约证券交易所股票代码:LC)已被归类为抛售,其股票本月下跌了近16%。
尽管LendingClub在某种程度上是一项技术和增长投资,但市场却缺少故事的一个重要方面。这就是为什么。
LendingClub是一家银行
今年早些时候,LendingClub获得了监管部门的批准,以收购总部位于波士顿的数字银行Radius Bank及其附带的银行宪章,使LendingClub成为首批获得银行宪章的金融技术公司之一。这将大大降低LendingClub的成本,因为它可以使用Radius带来的廉价存款来为贷款提供资金,而不是使用成本更高的借款。
此外,在获得银行宪章之前,LendingClub必须与第三方银行合作以帮助他们发放贷款,这使得起源于背后的整个供应链变得更加复杂,并增加了成本。这些随银行宪章而消失。
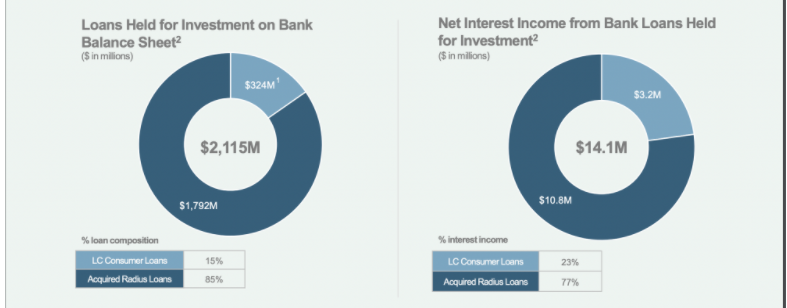
总体而言,银行往往会随着通货膨胀和利率上升而表现更好。虽然LendingClub并非传统银行,但该公司现在计划在资产负债表上保留多达四分之一的贷款。在银行宪章颁布之前,LendingClub将出售几乎所有其从二级市场获得的贷款,并收取一定费用。在资产负债表上,这些个人贷款将产生经常性的利息支出,并因此产生经常性收入。我们看到该策略在第一季度开始展开:
LendingClub首席执行官斯科特·桑伯恩表示,第一季度LendingClub资产负债表上的3.44亿美元市场贷款预计将产生7,000万美元的未来收入。而且,如果您进一步观察,您会发现为什么这种策略引人注目。 LendingClub表示,计划在资产负债表上保留其15%至25%的个人贷款。
它还预计到2021年的贷款发起额为68亿至73亿美元。减去LendingClub在第一季度所做的15亿美元的发起,我们可以预计今年还有53亿至58亿美元的发起。
假设LendingClub在其资产负债表上保留20%的资产,即资产负债表上持有的另外10.6亿美元至11.6亿美元的贷款。这意味着到年底,该公司的资产负债表上应拥有大约14亿至15亿美元的个人贷款,而这些贷款的吸引力仅为14%。
如果通货膨胀最终导致美联储加息,净利息收入将受益,LendingClub可能能够对新贷款收取更高的利率。 LendingClub甚至在最近的季度报告中表示,如果美联储突然将联邦基金利率提高2%,那么到明年3月31日,净利息收入将在明年增长13.3%,因此通货膨胀和更高的利率不会对公司和对纯技术股而言都是不利的。
与同行相比被低估
现在在数字借贷领域有很多公司,但让我们将LendingClub与两个受欢迎的竞争对手进行比较:Upstart和SoFi,它们很快将通过与空白支票公司Social Capital Hedosophia Holdings V的合并而公开上市。
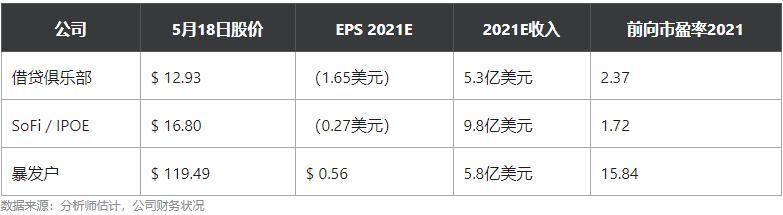
目前预计LendingClub今年将录得可观的亏损,但要记住的一件事是,该公司第一季度的大部分亏损都受到了一次性非经常性费用的影响。
LendingClub在第一季度亏损4700万美元,这主要归因于递延收入,过渡到与资产负债表上持有贷款相关的新银行会计要求以及Radius的非经常性收购费用。随着LendingClub完全完成向新模型的过渡,今年可能会有更多的一次性费用,但这些费用是一次性的,从长期来看应该是值得的。
考虑到大部分亏损都未计入公司的运营速度,LendingClub看上去相当便宜,交易额是预期销售额的2倍多。现在,让我们继续前进,看看2022年这三家公司的估计值。
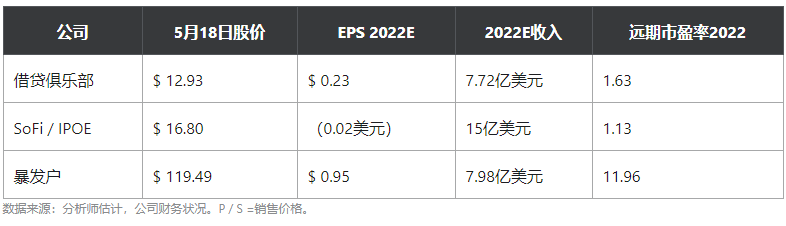
这里的事情已经发生了很大的变化。分析师平均认为LendingClub将于2022年实现盈利。虽然Upstart有望在明年大幅提高盈利能力,但LendingClub的收入将进一步接近Upstart。根据LendingClub的预计收入,其远期市盈率降至1.63,这表明它目前的价值被低估了。
此外,我当然可以看到收入超过预期。 LendingClub在今年第一季度轻松超越了预期,并且消费者的消费水平已经高于大流行前水平。当然,他们通过刺激措施积累了一些积蓄,并在大流行期间处于低位,但活动可能会在今年晚些时候反弹很多,并且LendingClub已经在公司中内置了行之有效的借贷机器-它在2003年创造了超过120亿美元的原始贷款。 2019。
为什么市场看不到?
一种可能的解释是由于LendingClub过去的困境。在2014年的某个时候,该公司的股价为每股125美元,但后来发现过去的管理层误导了投资者并违反了其信托义务。另一个原因可能是数字市场银行是一个新概念,因此投资者要么不了解银行宪章的意义,要么他们真的希望公司在给它另一个机会之前向他们展示结果。
确切地说很难说,但我确实相信LendingClub被大大低估了,如果该公司今年实现其预期并接近盈利,我们将对其进行重新评估。
 jay



