


我们再次在现实世界中购物,而Tanger工厂直销中心(纽约证券交易所股票代码:SKT)处于长期以来的最佳状态。 36个露天购物中心的经营者自然比一年前的情况要好,当时我们在适当的地方避难,在COVID-19危机的初期陷入了停滞。但是,丹吉尔(Tanger)开始比两年前更具优势。
丹吉尔本月初报告了令人鼓舞的财务业绩。在返回丹吉尔(Tanger)高峰之前,有些指标还有很长的路要走,但购物者却纷纷涌回。在2019年的前三个月中,其直营购物中心的客流量达到了人流量的97%。4月的客流量实际上超过了两年前的丹吉尔。
丹吉尔正在扭转局面。它已经恢复了季度股息,今年晚些时候应该会更高。事情正在好转,所以直销中心房东将在一年后到哪里去?让我们仔细看看。
不仅仅是逛街
即使您担心实体购物中心运营商的长期可持续性,也很容易看到至少在接下来的几年中工厂直销中心的优势。许多领先的零售连锁店都有需要清理的库存,而且他们不希望同名商店内的大幅降价吞全价商品的价值主张。
工厂直销中心汇集了领先的零售概念,这些概念创建了专门用于移动清仓和清仓物品的新商店。这仍然是一个小市场。 Tanger本身在本月的财报电话会议中指出,工厂中心仅占全部零售的1%。但是,作为大量折扣的温床,丹吉尔工厂直销中心可即时满足甚至在网上都找不到的价格点。
目前,Tanger的问题在于客户只是其中一部分。在过去的一年中,许多零售商都陷入困境,而且入住率尚未回升。到三月底,Tanger的综合投资组合的出租率为91.7%,低于三个月前的91.9%,远低于一年前的94.3%。由于混合平均租金在过去一年中有所下降,因此租户的支付也有所减少。
好消息是,丹吉尔(Tanger)将不再提供其租金收入的季度更新。起初缺乏透明度似乎是有问题的,但是由于租金征收已回到正常化的95%率附近,因此这已经不是一件大事了。
可以很容易地预测,从现在开始的一年中,Tanger的入住率和租金率将接近大流行前的水平-甚至更高。季度分配也应该更高,这可能会发现其份额比现在更高。
作为房地产投资信托(REIT),丹吉尔必须将其应税收入的至少90%分配给投资者。丹吉尔的指导方针要求2021年的每股收益在0.13美元至0.23美元之间,这并不算多。但是,这里要看的实际数字是您加上房地产资产的折旧和摊销以及合资物业出售的一次性损失,与债务的早期偿还有关的费用以及自愿退休计划中的补偿费用。这些排除因素的最终结果是通常来自运营的核心资金,这些资金通常指导房地产投资信托基金的发行,Tanger认为每股收益在1.47美元至1.57美元之间。在每股0.1775美元的季度分红后,如果丹吉尔今年夏天不增加股息,那将是一个意外。
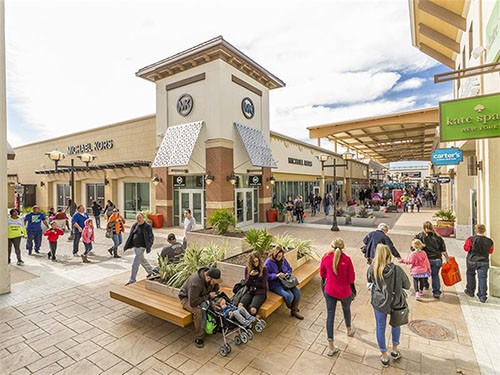
在当今的气候下,Tanger的当前4.2%的收益率是可观的,但是如果转机继续在这里发挥作用,那么那里的杠杆就可以用来改善支出。下周末前往最近的丹吉尔(Tanger),亲自看看为什么这是重新开放经济的好地方。
现在的入住率应该达到最低点,而空缺将由新型的商人来填补,这些商人将比他们要取代的商人更具吸引力。股票的收益率会随着股票的上涨而走低,但是Tanger具有改善基本面的正确组合,因此由于不可避免的分配上调,从现在开始一年后,股票和收益率将更高。丹吉尔(Tanger)对购物者来说是便宜货,但现在对投资者而言也是便宜货。
 jay



