


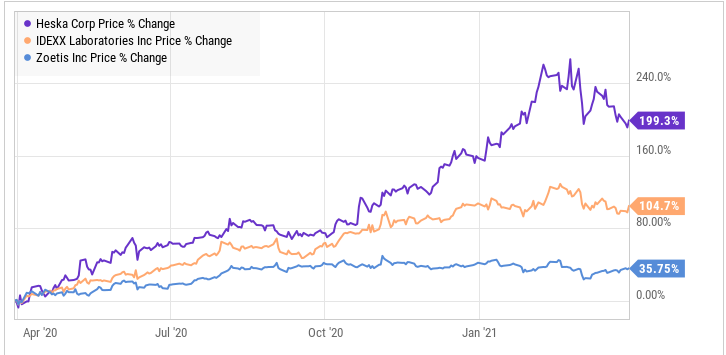
动物健康领域有几家大公司,包括Idexx实验室(Idexx Labs)和Zoetis,但规模小得多的竞争对手Heska(纳斯达克股票代码:HSKA)在过去一年的股价涨幅超过了规模较大的同行。
Heska是一家动物健康公司,专注于为兽医提供诊断工具。这些类型的测试可以帮助分析血液和尿液样本来检测狗和猫的疾病。由于越来越多的人领养宠物和去兽医诊所看病,宠物医疗市场整体繁荣,该公司股价最近一路飙升。此外,赫斯卡还采取了几项有趣的举措,为未来的持续增长做好准备,使其股票对长期股东来说可能有利可图。
Heska创纪录的2020
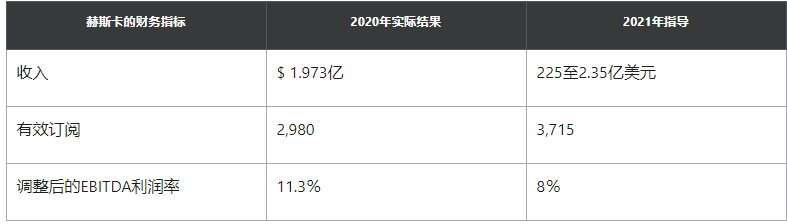
2020年对赫斯卡来说是辉煌的一年。该公司的总收入增长了61%,并收购了两家欧洲动物保健公司——Scil和CVM——这两家公司为其在国际市场上提供了立足点。
Scil和CVM都在欧洲开展业务,使赫斯卡在西班牙、德国、法国和意大利等重要市场占有一席之地。这些收购使海斯卡在这些新地区获得了良好的发展,并最终凭借规模效益和成本协同效应获得了更高的利润率。例如,Heska已经能够让客户使用订阅计划,这保证了更大的数量承诺和更高的利润产品组合;成功地将从这些收购中获得的客户转移到类似的订阅计划上,将使公司在相同的客户基础上产生更多的收益。
Heska的核心业务也度过了精彩的一年。受兽医持续强劲需求的推动,该公司诊断设备的订购量增长了25%。Heska还能够向其兽医订户销售更多的消耗品和测试品,从而提高了每个客户的收入。收购的业务、新客户以及来自现有客户的更大收入的结合,导致2020年的总收入增长了令人瞠目结目的61%。
消极的一面是,由于收购的公司增加,Heska的利润率在2020年有所下降,这些公司的利润率较低。然而,该公司计划在未来几年提高利润率。
什么期待前进
Heska计划将其发展势头持续到2021年。该公司制定了雄心勃勃的业绩目标,旨在实现高收入增长,持续订阅增长,并提高高利润兽医检测试剂盒消耗品的销售。预计利润率将低于2020年,但该公司计划迅速恢复利润率,并最早在明年继续增长。
该公司计划在2021年推出一种名为Element AIM的新型尿液和粪便分析仪,支持这一增长预期。有了这些新的诊断测试,Heska将领先于其大型竞争对手,将这些特定的解决方案推向市场。赫斯卡已经注意到,预购量一直在强劲增长。
Element AIM是首个此类诊断测试,它使用人工智能和全自动工作流程系统,使兽医的测试更加高效。该公司认为Element AIM有望成为一款轰动一时的游戏,并将长期收益目标定为超过5亿美元。
Heska值得买吗?
在过去几年里,由于收入的快速增长以及一系列健康的收购和创新,赫斯卡一直是一支值得拥有的优秀股票。然而,该公司正在与兽医诊断行业的巨头竞争。Idexx Labs是市场领先者,也实现了跨越式增长。继以20亿美元收购Abaxis之后,Zoetis也一直在诊断领域进行投资。
与此同时,Heska还没有实现盈利,也没有产生大量的自由现金流,这使得它的估值相对高于传统估值标准的同行。不过,在赫斯卡的全力支持下,该公司有望全面改善利润率和财务状况,并在国际上站稳脚跟。这一切都说明,Heska可能是一个伟大的公司,有持续增长的能力,但可能是一个更安全的押注,坚持更成熟的动物保健公司,如Idexx Labs和Zoetis。
 jay



