


一些股市表现最好的公司已经适应了全球卫生事件。“宅在家”和科技股是明显的赢家。但也有很多其他的例子。工业巨头的产品和服务保持了高需求。传统的实体零售商接受了电子商务;Williams-Sonoma的股价在过去一年里飙升了400%。
太阳能企业则是另一种表现出众的市场。与其他涉及采取行动和适应新常态的成功案例不同,太阳能公司或多或少地一直在做它们一直在做的事情。它漂亮的工作。低利率、强劲需求、油价下跌以及投资者的乐观情绪将大大小小的太阳能股推高至新高。但今年,不断上升的利率和其他不利因素正给太阳能企业带来压力。SolarEdge Technologies (纳斯达克股票代码:SEDG)今年迄今为止下跌了13%。SolarEdge的股价去年上涨了235%,现在已经不算是便宜了。让我们来分析一下SolarEdge在大流行之后的业务,看看它的股票是否值得长期投资者购买。
令人印象深刻的增长故事
在过去的10年里,SolarEdge致力于为住宅、商业和小型公用事业用户提供优化逆变器解决方案,并将自己确立为市场领导者。这些解决方案有助于太阳能电池板产生更多的能源,最终降低成本,增加投资回报。
从2010年到2020年年底,SolarEdge向133个国家输送了22.4亿瓦的直流优化逆变器系统。该公司最著名的产品是电力优化器和逆变器,但它也生产电动汽车充电逆变器,为希望储存过剩太阳能的家庭提供的电网电池解决方案,软件解决方案,自动化能源管理技术和各种电网服务。2019年,功率优化器和逆变器的销售分别占收入的44.5%和43.9%。2020年,电力优化器贡献了42.9%的收入,逆变器贡献了40%的收入。尽管优化器、逆变器和其他太阳能解决方案占SolarEdge收入的绝大部分,但该公司的其他收入已从2018年的2300万美元增长到2020年的逾1亿美元。
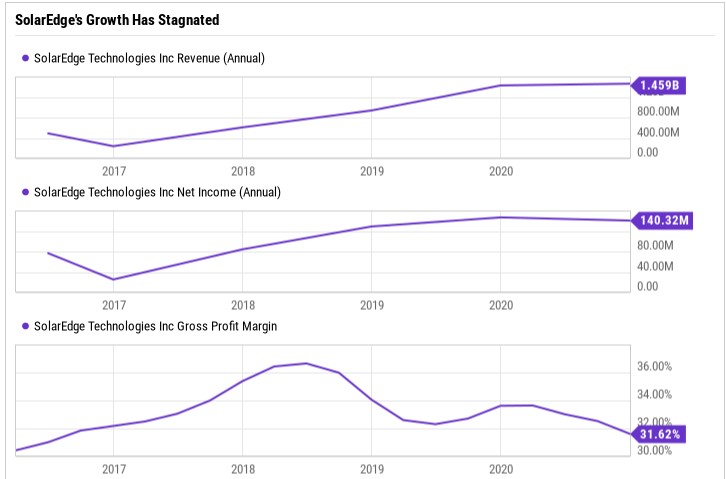
由于公司令人印象深刻的增长数据,SolarEdge的股价在过去五年里上涨了十倍以上。2016年,SolarEdge的营收约为5亿美元。到2019年底,SolarEdge每季度的收入几乎达到了这个水平。SolarEdge在2017年至2019年期间的年收入翻了一番以上,并一直保持着高毛利率。该公司的高收入增长和盈利能力的结合,使其有别于其他行业的成长型股票,也有别于其主要竞争对手Enphase Energy。
担忧
大流行抑制了SolarEdge的增长轨迹,并限制了其利润率。经济增长下滑,加上105倍的市盈率和71倍的企业价值与息税折旧及摊销前利润之比,这可不是什么好兆头。更重要的是,不断上升的利率是该公司真正担心的问题。事实上,SolarEdge在其10-K年度报告中提到利率是一个风险因素,主要是说利率升高可能会提高太阳能光伏系统的成本,并最终降低对其产品的需求。
长期的优势
尽管存在这些短期不利因素,但SolarEdge拥有一个独特的地位,在未来几年可能会被证明是有利的。它的解决方案用于商业和住宅空间,这是其性能在大流行期间保持良好的关键原因。管理层在第四季电话会议中指出,美国住宅市场强劲,有助于弥补商业疲弱的影响。
SolarEdge总部位于以色列,在欧洲市场起步。今天,它在世界各地产生了销售。到2020年,42.9%的收入来自欧洲,42%来自美国,15.1%来自其他地区。该公司现在是美国市场上的佼佼者。因此,它调整了自己的制造能力,以避免关税和其他贸易限制。该公司曾在中国生产大量产品,但后来将生产转移到了越南、匈牙利、以色列和韩国。该公司指出,到2021年第一季度末,这个新的制造设施网络将使其可以免费供应85%的美国产品。
结果
无论如何,SolarEdge都不是一只便宜的股票。然而,该公司长期增长战略的持续执行、产品扩张、多样化的收入组合以及历史上较高的毛利率,都是人们喜欢该公司的令人信服的理由。在上次电话会议中,管理层预测2021年第一季度营收仅为3.85亿至4.05亿美元,中间值比2020年第一季度营收低8%。
为了证明其估值的合理性,SolarEdge需要恢复2017年至2019年的营收增长。考虑到今年反弹的不确定性,最好是等到前景改善或价格大幅下跌。也就是说,SolarEdge是一家运营良好的公司,拥有行业领先地位,值得任何可再生能源投资者关注。
 jay



