


许多科技股在过去12个月飙升,原因是投资者把目光投向了可能在全球卫生事件期间增长的公司。但自今年年初以来,随着投资者将资金转移到他们认为会随着经济开始恢复开放而增长的其他行业,科技股出现了下跌。
这导致一些非常优秀的科技公司的股价从52周高点下跌了25%甚至更多,这为科技投资者创造了巨大的买入机会。如果你现在正在寻找廉价的科技股,以下是为什么Roku(纳斯达克股票代码:Roku)、MongoDB(纳斯达克股票代码:MDB)和Okta(纳斯达克股票代码:Okta)应该是你的首选。
快速流动的河流
丹尼·维纳(Roku):你肯定听过这个说法,“不要把婴儿和洗澡水一起扔掉”,这是一句古老的谚语,指的是错误地剔除好的东西,同时试图摆脱坏的东西。最近科技股和其他高增长股票的抛售迅速而严重,更不用提过度反应了,投资者纷纷抛售增长良好、前景强劲的股票。我认为罗库的情况显然也是如此。
Roku是将众多流媒体视频频道聚合在一起的领先平台。没有多少公司能与亚马逊正面交锋,并在live上讲述故事,但Roku刚刚从Fire TV手中夺取了流媒体游戏——数据说明了这一点。截至2020年,Roku报告的活跃用户为5120万,同比增长39%。与此同时,Fire TV的用户数量为5,000万,增速放缓至25%。
还有大量其他证据表明,Roku的增长故事远未结束。该公司有先见之明,从零开始开发智能电视操作系统(OS),而不是重新利用现有的移动操作系统。因此,它的平台是越来越多的联网电视制造商的系统选择,无论是国内还是国外。Roku操作系统是美国最大的智能电视操作系统,在美国售出的所有智能电视中占38%。它也是加拿大市场的领头羊,拥有31%的市场份额。Roku现在正在国际上推广其成功的战略,在巴西、英国和墨西哥建立用户基础,并在更多的国家建立用户基础。
其多管齐下的战略正在取得成果。去年第四季度,活跃用户同比增长39%,每用户平均收益(ARPU)增长24%。观众在该平台上花费的时间增加,流媒体时间跃升55%,达到170亿小时。由于Roku继续利用其不断增长的用户基础,该公司的营收同比增长了58%,并带来了意想不到的利润。但即使这样也不能说明全部。
Roku的大部分收入并非来自其同名流媒体机顶盒和加密狗,而是来自其平台业务,包括数字广告、Roku频道和Roku OS授权。平台营收同比飙升81%,增速高于上年同期的71%和第三季度的78%。这是自2019年第二季度以来的最高增速。
Roku的策略之一是从其平台上的每个广告支持渠道获得部分广告收入。拥有1万多个频道和不断飙升的用户群,该公司正以北美领先流媒体平台的优势地位进行谈判。
最后,Roku的股票在上个月被科技行业的低迷拖累后,目前的股价折让了30%。鉴于其持续的增长和未来的潜力,投资者现在就应该在市场恢复理智之前买入股票。
对于这个云数据库提供商,除了股票价格之外,什么都没有改变
布莱恩·威瑟斯(MDB): MongoDB的股票在科技股回调中被抓住,从高点下跌了大约30%。即使是稳健的收益报告和分析师的上调也未能阻止股价的下滑。对于长期投资者来说,这是一个打折购买云数据库提供商的机会。但在你投入投资之前,让我们先看看为什么这只科技股值得你花血汗钱。
3月初,管理层公布了第四季度业绩,收入1.71亿美元,同比增长38%。易于携带的云服务Atlas仍是该公司的主力,年营收同比增长66%,几乎占到该公司整体业务的一半。更令人印象深刻的是,Atlas的客户数量在上一季度增长了惊人的51%,比上一季度连续增长了10%。
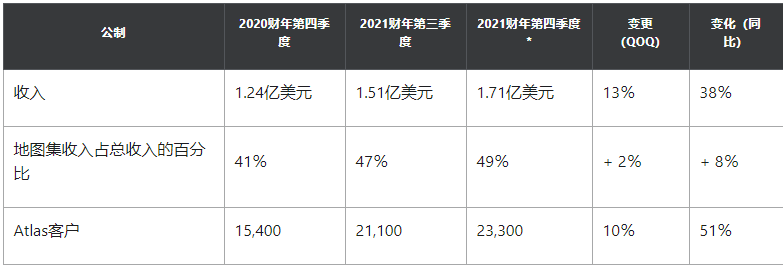
阿特拉斯的客户往往规模较小,平均每年消费6000至7000美元。通常,这些是开发人员在选择支持企业级应用程序的产品之前,用非关键任务应用程序测试特性和功能。这是该公司一个成功的陆上扩张模式。随着持续的超过120%的净增长率,投资者可以看到为什么每年花费超过10万美元的客户增长到975人,比去年增长了30%。
随着企业将其信息技术应用程序转移到云上,这个开发者喜爱的平台将成为未来企业的首选。此外,每天都在开发新的云应用程序,这给了这个云数据库足够的运行空间。看起来,这支科技股的长期目标仍然没有改变,对投资者来说唯一改变的是股价。你可能会想在这个价格上买进一些股票,以扩大你现有的头寸,或者把这个云播放器添加到你的投资组合中。
发现并获取新的机会
克里斯·奈格(Okta): Okta并不是一个家喻户晓的名字,但这家身份与访问管理(IAM)公司在科技行业掀起了一阵浪潮。Okta的服务帮助公司设置权限和数据访问权限,使用户可以很容易地管理他们的登录,公司也可以很容易地保护重要数据。
目前,Okta的股价较52周高点下跌了25%,但这更多是由于科技板块的整体下滑,而不是由于Okta的财务表现。在最近一个季度,Okta的销售额飙升了41%,每年在该公司消费超过10万美元的客户增加了33%。
Okta的全年业绩同样令人印象深刻。2021财年的总收入增长了43%,达到8.35亿美元,订阅销售额同比增长44%。而且很可能还有更多来自那里。该公司管理层预计,2022财年的销售额将跃升30%。
如果这还不足以让你对Okta的兴趣达到顶峰,那就考虑一下IAM市场正在快速增长,目前价值550亿美元。
不要让公司的股价下跌欺骗了你——Okta的订阅销售额增长的能力和10万美元以上的高价值客户证明了该公司完全知道自己在IAM市场做什么。
随着越来越多的公司依赖IAM服务来建立和管理他们的在线权限,他们中的许多人将转向Okta行业领先的技术,Okta的增长将帮助其股价在长期内超过市场。
 jay




