就在几个月前,Winnebago Industries(纽约证券交易所代码:WGO)宣布其休闲汽车产品的需求大幅上升,令投资者感到惊讶。2021财年第一财季的销售额激增,包括利润率和订单积压量在内的其他指标意味着未来还会有进一步增长。
几天后Winnebago将公布第二季度业绩,届时这种积极的投资观点将受到考验。鉴于该股最近几周的涨势,外界对该声明的预期很高。3月24日星期三,我们将在Winnebago仔细看看这些指标。
赢得市场份额
随着全球卫生事件进入第二个年头,对房车利基市场的兴趣猛增。Winnebago的积压订单在10月下旬创下纪录,该公司利用这一激增,在上季度交付了更多的房车和拖车。在对新品牌收购进行调整后,第一财季的销售额增长了22%。
当前季度的前景同样强劲。首席执行官迈克尔·哈佩(Michael Happe)和他的团队早在去年12月就表示,由于人们在流感大流行期间抢购休闲车以寻找更安全的娱乐选择,经销商很难维持库存。
因此,Winnebago的拖车和房车部门的销售应该会出现强劲增长,这两个部门最近几个月的订单量都出现了三位数的增长。预计管理层也将在周三向投资者通报其积极的市场份额趋势。
收取全价
Winnebago的利润率一直在上升,这要归功于几个积极因素,包括需求转向可拖式车以及制造成本的降低。但最大的推动力来自有利的行业动态。在供不应求的情况下,经销商并没有提供很多促销活动来让suv离开他们的停车场。这大大提高了Winnebago的利润率。
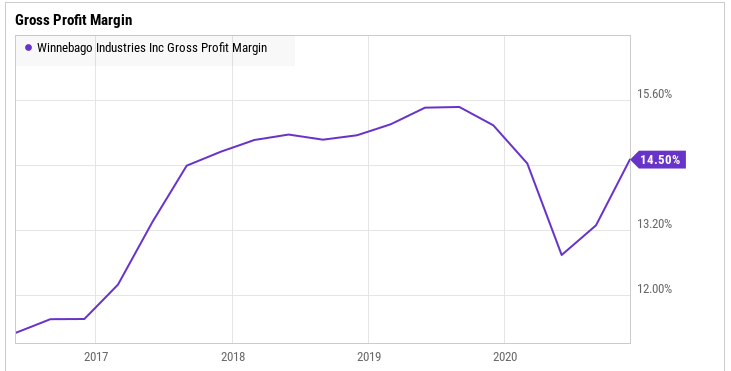
华尔街预计本季度也将出现类似的反弹,这将推动公司获利反弹至约1.29美元,上年同期则为亏损。该季度受到了与大流行有关的制造业和零售业开始关闭的影响。
Winnebago的竞争对手是可自由支配的消费者,这对消费者收入的变化非常敏感。新的全球卫生事件救助法案,加上最近的需求趋势,应该为管理层发布的2021财年剩余时间的任何乐观前景提供足够的支持。
投资者知道,周期性的房车行业将在某个时间点再次收缩。但就目前而言,这股热潮似乎会持续至少整个Winnebago财政年度的剩余时间。Winnebago汽车不断扩大的产品组合、不断扩大的市场份额和不断上升的利润率意味着,Winnebago汽车在销量和利润飙升中获得的份额超过了它应得的份额。
正因为如此,在房车行业的领先者可能在几天后发布另一份重磅盈利报告之际,该公司的股价出现上涨也就不足为奇了。
 jay