2021年即将到来,看看几只可能对收益导向型投资者有价值的股票。这些股票在未来几年还有上涨的潜力,因为它们的估值并不高。
1:Bristol-Myers Squibb
Bristol-Myers Squibb(BMY)是一家领先的生物制药公司,拥有一系列高收益药物,如Eliquis, Opdivo和Revlimid。(Bristol-Myers Squibb每年的收入为400亿美元,而这一数字在大流行期间并未受到太大冲击,证明了其抗疫能力。最近一个季度,百时美施贵宝的营收为105亿美元,因收购Celgene而调整后增长6%。因此,该公司能够在这场危机中实际增长其收入和利润。
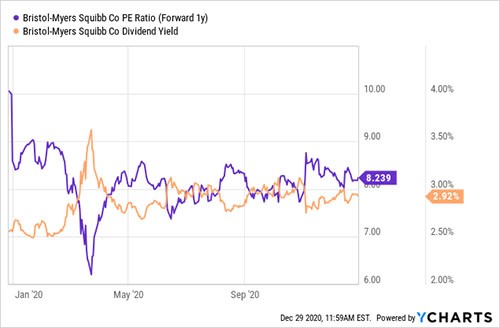
该股目前的市盈率仅为2021年净利润的8.2倍,收益收益率约为12%,股息收益率为2.9%,是大盘1.6%收益率的1.5倍以上。Bristol-Myers Squibb提供了增长、弹性、廉价的估值、高于平均水平的股息收益率其股价波动不大。综合来看,Bristol-Myers Squibb是2021年有吸引力的选择。
2: AbbVie
AbbVie(ABBV)在疫情大流行期间的弹性、廉价的估值、有吸引力的股息收益率以及对高增长行业的投资。AbbVie最近也完成了一项重大收购,收购了Allergan。除此之外,AbbVie的投资组合在大流行期间表现良好。凭借Skyrizi、Rinvoq和肿瘤药物的强劲增长,艾伯维实现了两位数的收入增长,即使艾尔建的收购影响已经被排除。
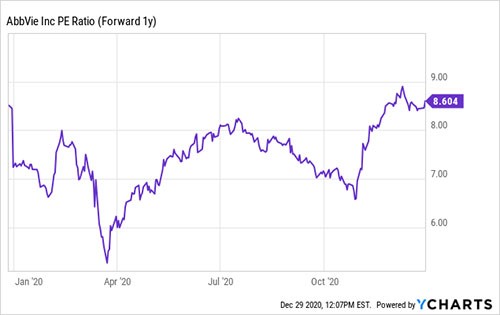
AbbVie还决定今年秋季提高股息,将股息率提高了10%,这颇具吸引力,将股息率提高到5%,大约是大盘股息率的三倍。AbbVie的股价是2021年收益的8.6倍,尽管过去几周表现不错,但看起来仍不贵。
3: MPLX
MPLX (MPLX)是一家主要的天然气中游公司,因其非常强劲的股息收益率而具有吸引力。MPLX目前的股息收益率为12.8%,而且该公司能够在2020年期间保持在一个稳定的水平,尽管大流行。天然气需求并不是周期性的,因为有弹性的使用案例,如供暖、烹饪和发电。MPLX产生的可分配现金流为11亿美元,股息覆盖率为1.44。这样看来,很高的股息可以继续保持下去。尤其如此,因为MPLX的杠杆率(就其行业而言)也相当低,债务与EBITDA的比率为4.0。此外,MPLX将在2021年及以后大幅降低资本支出,这将带来更高的自由现金生成,这将使股息看起来更加可持续。
4:Enterprise Products
Enterprise Products(EPD)是一个质量的选择。Enterprise Products公司也是一家中游公司,尽管它更多地接触液化天然气而不是天然气。然而,这并没有导致2020年的周期性结果,因为该公司的结果非常有弹性。
第三季度,Enterprise Products的息税折旧摊销前利润(EBITDA)实际上比上年同期高出2%,可分配现金流也没有下降。DCF 16.5亿美元的股息很容易覆盖,覆盖率为1.7。考虑到这一强劲的覆盖范围,以及Enterprise Products拥有良好的资产负债表,负债与EBITDA的比率只有3.5,目前的股息在可预见的未来很可能不会被削减。9%的收益率,其创收潜力不如MPLX突出,但Enterprise Products是一家更有弹性的公司,股息覆盖范围更广,仍然是一个强劲的选择。
5:Prudential Financial
Prudential Financial活跃于不太引人注目的保险和投资管理业务,但其品质使其股票看起来颇具吸引力。在这次危机中,Prudential一直很有弹性,尽管受到了大流行和经济放缓的不利影响。事实上,Prudential设法在2020年期间保持非常高的利润,因为净利润已经总计36亿美元,在今年的前三个季度,折合成年率的每股收益速度超过10美元。Prudential今年的股本回报率也保持在10%以上,这表明,该业务仍能相当有弹性,在前三个季度达到6500万美元。
根据对明年的预期,保诚的市盈率仅为6.6倍,股息收益率为5.7%,是大盘收益率的4倍多。
6:Citigroup
Citigroup是美国最大的银行之一,尽管它相当不受投资者欢迎。这是由于该银行的股票在上次金融危机期间表现不佳。不过,该公司在应对当前危机方面表现要好得多,因为该行的盈利水平仍远高于分析师在2020年的预测。
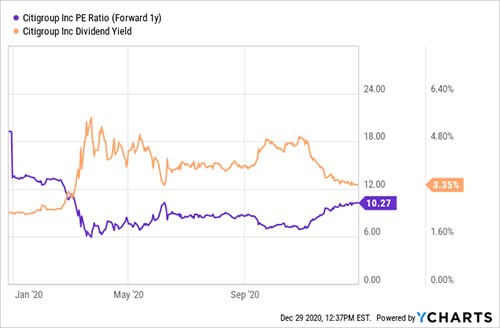
Citigroup的股价是2021年收益的10倍,相当便宜。它们的股息收益率也高于平均水平,超过3%,大约是大盘的两倍。
最近,美联储允许Citigroup等银行通过股息和回购的方式返还更多资本,这应该会成为Citigroup的一大推动力。股价远低于有形账面价值,有形账面价值比股价高出25%左右。这应该会使Citigroup的股票回购在未来变得非常活跃。
7:Simon Property Group
Simon Property Group(SPG)是一家领先的购物中心投资信托基金,拥有美国最强大的购物中心投资组合之一。随着疫情有望在2021年结束,Simon Property是一家提供可观收入流的公司,同时也有巨大的上行潜力。在这次大流行之前,股票的交易价格约为150美元,而现在的交易价格仅为84美元。如果股价最终恢复到危机前的水平,那就相当于有75%以上的上行潜力。如果这在2021年没有发生,股票仍然有相当大的上行空间。
8: W.P. Carey
W.P. Carey(WPC)是另一家房地产投资信托基金,专注于单租户的工业和仓库资产,这些资产通常对租户来说是至关重要的。这就是为什么在很长一段时间里,包括在当前的危机期间,Carey的入住率一直非常高。长期租赁条款加上已经签订的租金上涨,或多或少锁定了不断增长的收入流,这就是为什么W.P. Carey的商业模式风险低,且非常有弹性。其他品质还表明,该公司的资产负债表状况良好,债务期限有序,租户多样化程度很高,没有租户承担超过4%的收入。W.P. Carey目前提供的股息率为6.0%,这是相当有吸引力的。
9:AT&T
在2020年期间,AT&T保持了相对的弹性,尽管大流行已经损害了它的电影业务。由于其主要的移动业务,AT&T今年仍将产生至少260亿美元的自由现金流,包括利息支付、5G投资、维护资本支出等。除此之外,AT&T还可以利用剩余现金流来减少债务,这在收购时代华纳的交易结束后已经成功地实现了。
更多的债务削减,非核心业务部门的出售,以及电影业务和其他周期性部门的复苏,应该会在2021年及以后带来上行潜力。尽管当时的债务水平更高,但AT&T在疫情爆发前的股价要高出30%。目前的股价约为2021年净利润的9倍,被认为是灾难性的,因此一旦一切恢复正常,股价就有充足的上行潜力。
10:Intel
Intel是榜单上唯一一只科技股。今年,这家芯片巨头的股价表现不佳,以及微软)正在研发自己的芯片的消息。
Intel股票的股息收益率和估值等因素也必须考虑在内,从这些指标来看,Intel看起来很有吸引力。
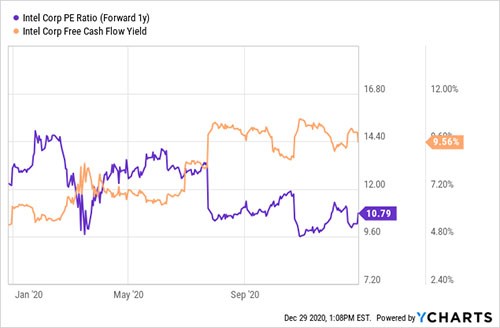
Intel的股价仅为2021年预期净利润的10.8倍。该公司也是一个自由现金流巨兽,其股票的自由现金流收益率接近10%。这意味着Intel有充足的剩余现金流,可以用于收购或股票回购,股息率为2.7%。
 jay