


Rystad Energy的一项分析显示,美国的天然气产量将在2022年达到933亿立方英尺/天,并将继续增长,到2024年将超过100亿立方英尺/天。因此,美国主要天然气盆地的表现将吸引投资者和市场的更多兴趣,而二氧化碳排放强度、资本效率和潜在瓶颈将受到密切关注。
2019年,该国产量达到创纪录的92.1桶/天,但随后由于大流行,产量下降至2020年的90.8桶/天。Rystad Energy预计,2021年天然气产量将进一步下降至897亿立方英尺,但随着大流行的影响减弱,以及全国主要天然气盆地的活动增加,这一趋势将迅速改变。
Rystad Energy的分析显示,阿巴拉契亚盆地在2020年的二氧化碳排放强度方面是美国同类地区中最好的,该地区将在2021年报告创纪录的资本效率,因为维持产出的再投资将降至历史最低水平。与此同时,海恩斯维尔气田未来将提供最大的天然气产量增长,除非批准更多的管道,否则可能出现瓶颈。
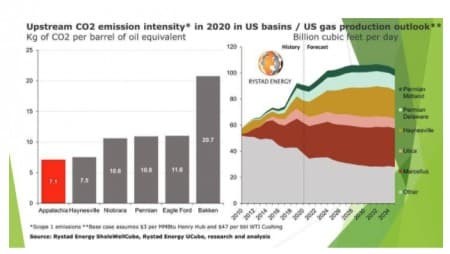
看着二氧化碳排放强度,随着阿巴拉契亚地区享有良好的和相对现代基础设施,和大量采用e-frac舰队,Rystad能源范围1上游排放分析显示顶部区域在美国,7.1千克的二氧化碳每桶油当量(央行)在2020年。
“如此高的二氧化碳排放强度使得阿巴拉契亚地区在全球所有油气田中名列前茅。随着盆地变得越来越成熟,现代ESG最佳实践的实施,我们预计阿巴拉契亚地区在未来三到四年内将进一步提高其二氧化碳强度。”
阿巴拉契亚地区是紧随其后的是斯威尔页岩,二氧化碳强度为7.5千克的二氧化碳每央行Niobara每10.6千克的二氧化碳的央行,二叠纪盆地与每央行10.9千克的二氧化碳,德克萨斯州南部的鹰福特每央行11公斤的二氧化碳,巴肯玩每20.7千克的二氧化碳的央行。
活跃在阿巴拉契亚地区的生产商还有另一个值得骄傲的理由:2021年,Rystad能源项目的资本效率水平将达到创纪录的高水平,这一趋势将在未来几年持续下去。为了维持产量,到2021年,阿巴拉契亚地区的生产商只需要67%的上游再投资率。
虽然该地区最大的公共独立公司历史上一直成功锁定相对有利的衍生品头寸,但2016年是唯一一年,该盆地能够提供低于100%的上游再投资率,排除对冲、融资活动和中游相关现金流的影响。据我们估计。
pre-hedging上游再投资利率增加到2019年的147%,天然气市场遭受突然衰退在2019年下半年和2020年超过了100%,缓和对今年年底最资本支出是承载和在天然气价格在2020年下半年恢复。
根据一些最大和最成熟的生产商采用的新商业模式,未来整个盆地的上游再投资率将保持在100%以下。在我们的基本案例中,我们通常预计未来阿巴拉契亚地区的长期上游再投资率平均为75%。
除此之外,尽管基础设施一直存在瓶颈,随着勘探和生产企业不断改变商业模式,最近的管道延期和项目取消,但阿巴拉契亚地区的天然气总产量尚未达到峰值。根据我们的预测,在最终达到稳定水平之前,阿巴拉契亚地区的天然气产量仍将增长约16%,Marcellus和Utica地区的天然气产量预计将在未来20年增加50亿桶/天。
然而,由于二叠纪盆地和海恩斯维尔的产量增长占据了大部分,该地区总体产量对美国总产量的贡献将保持不变,到2035年为36%。尽管如此,Appalachia仍将是主要的供应商,因为其剩余的钻井地点有大量库存。
斯威尔
Haynesville将成为美国最大的天然气产量增长来源,预计从2020年到2035年将增加约10亿桶/天,在此期间增长86%。到2035年,该地区的天然气产量预计将占全国的21%,而2020年为13%。
仍将看到5 Bcfd以上的产量增长在未来五年基于一个保守的水平钻井的健壮的允许活动,不断扩大的商业库存地点,包括东德克萨斯和mid-Bossier和提高两个初始生产的结果,Rystad能量估计。
Haynesville能够在与Appalachian地区的竞争中保持优势的一个关键因素是,与东北部生产商必须解决的瓶颈和中游项目取消问题相比,运营商可以相对轻松地将天然气从井口运输到墨西哥湾沿岸市场。
我们对Haynesville目前和计划的运输能力进行了分析,得出的结论是,除非新的管道项目获得批准,该盆地有能力将预计的产量增长维持到2024年,届时可能会出现瓶颈。
随着Haynesville的第二个增长阶段开始,运营商回到了2019年末第一次繁荣时期的创纪录产量,该系统的利用率达到了关键的90%,超过这个水平可能会出现瓶颈。自此,LEAP、Index 99和CJ Express管道缓解了这些潜在的压力,目前利用率接近70%。
我们的分析可视化了系统在未来几年可能面临的几种不同的场景。在所有新项目获得批准、建设并上线的情况下,Mid-Con保持目前的低预测水平,该系统将在中期保持在90%以下的水平,为蓬勃发展的第三个增长阶段提供足够的产能。
然而,如果正在审查的计划项目(包括两条目前被推迟的Tellurian管道)最终没有建成,只增加了Gulf Run公司1.65亿立方英尺的产能,到2024年第四季度,该系统的利用率将接近90%,需要更多的项目才能在本十年的后五年继续增长。如果Gulf Run最终没有得到FERC的批准,那么该系统将在2024年第二季度恢复到不可持续的使用水平。
最后,如果这些项目最终被添加到盆地的容量和天然气生产Mid-Con返回到历史2019年达到顶峰,然后我们的分析得出结论,在目前的生产预测,盆地的管道容量不仅触及90%的关口,但也完全成为重到2024年。
其他盆地的产量增长
Rystad Energy还预测,致密油地区的天然气产量将大幅增长。从2021年到2035年,来自特拉华州和米德兰地区的伴生天然气将增加50亿立方英尺以上,主要是受特拉华州地区的推动。在这些增长的支持下,预计美国将供应北美总天然气产量的近80%。
 jay
港股牛市未完?機構稱還能漲20%;小米周內狂飆近7%,股價創2年內新高
港股概念追蹤 |集運指數主力合約續創上市來新高 集裝箱市場整體情況優于去年(附概念股)
力勁科技拉升漲超10%創4個月新高,股價突破半年線
喜相逢漲超7%創近兩個月新高 去年利潤同比增長近四成
中教控股漲超7% 股價重回5港元上方創年內新高
ETF盤中資訊|大幅高開!化工ETF(516020)盤中價續創半年新高!資金密集增倉,化工ETF(516020)10日吸金超6000萬元!
貨拉拉扭虧為盈毛利率創新高:超過48000條投訴,屢屢被約談遭罰
港股午評:人民幣走強帶動港股上漲,恒指漲1.14%一度創近8個月新高
港股收評:恒科指收漲4.45%,商湯大漲36%創階段新高
光大證券:維持友邦保險(01299)“買入”評級 新業務價值創季度新高
港股午評:恒生科指暴漲3.66%,恒指、國指刷新年內新高,中資券商股強勢、內房股大漲
港股概念追蹤 |電解鋁去庫加速 龍頭企業有望受益鋁價新高(附概念股)
聯易融科技大漲近8%創5個月新高,Q1主營業務收入及收益同比錄可觀升幅
中遠海能漲近6% 新一輪提漲運價逐步落地 歐線集運期貨創三個月新高
“洛陽鉬業股價飆升,早盤再漲超3%創上市新高
黃金爆發,刷新歷史新高!
納指高開0.66% 默沙東漲超5%創歷史新高
再度崛起?油價上漲,美股能源板塊有望邁向新高
高視醫療(2407.HK)23年收入創新高,自有業務占比提升,每股派息1.1港元
高視醫療(2407.HK)23年收入再創新高,凈利潤扭虧為盈計劃派息
