


回顧2021年大宗市場價格走勢可以用“過山車”三個字來形容。
智通財經APP復盤了解到,從大宗商品的價格走勢來看,1-10月中旬,除了黃金、白銀拖后腿外,其他的大宗商品價格基本上“漲升不斷”;10月中旬后除了新能源相關的鋰礦、稀土等繼續上漲以外,多數大宗商品價格集體暴跌。而大宗商品上漲階段又可以進一步分為1-5月和6-10月中旬兩個階段,因此今年大宗商品的價格行情可以分為三個階段。
一、大宗商品價格三步走的背后邏輯
1)1-5月:全球經濟復蘇,需求驅動大宗商品價格上漲。
2020年由于疫情的影響,全球經濟走差,尤其是疫情防控較差的國家,開工率下降。而隨著全球經濟的復蘇,海外疫情并未得到控制,因此多數商品從中國進口。出口業務的大幅增加,也推動了波羅的海干散貨指數持續走高。
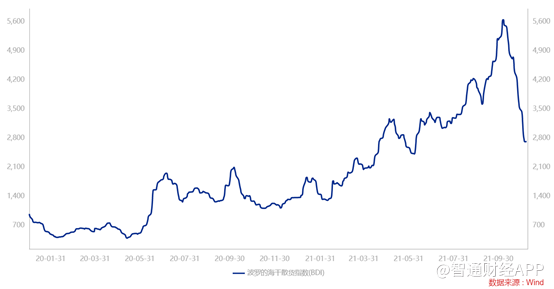
在國外市場需求的驅動下,國內原本供需平衡的市場被打破,在需求的驅動下,大宗商品共振上漲。另外隨著美國國會通過 1.9 萬億美元紓困法案,市場對流動性緊張擔憂暫緩,并且市場對拜登基建預期較強,大宗商品在需求繼續復蘇以及通脹預期上升的背景下一路上漲,鋼材和銅是上半年大宗商品市場的龍頭,兩者都在這一階段創下了年內最高位。
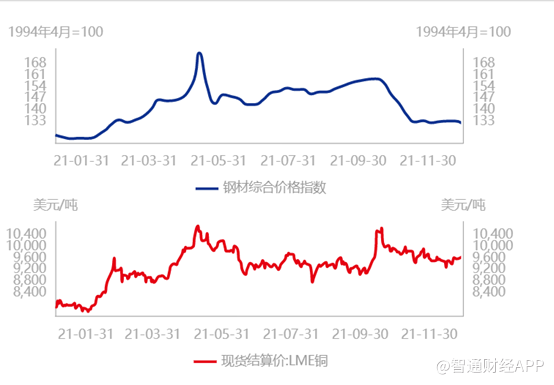
2)6-10月中旬:能耗雙控導致供給減少,進一步驅動價格上漲。
盡管5月份下旬,不少大宗商品出現回調,但是進入6月份之后,大宗商品價格再次大幅上漲,但此番的價格上漲,不再是簡單的需求驅動,而是轉化為供給驅動。在能源緊缺的情況下,能耗雙控以及環保因素的影響,導致上游原材料供給端減少,進而推動價格的上漲。
具體來看,隨著國內外經濟的逐漸見頂回落,需求漸漸走弱。核心問題逐漸轉換成全球范圍內的能源問題。從海外來看主要是天然氣的緊缺,并帶動原油的緊張,海外能源緊缺導致電價上升,部分商品特別是有色金屬供給端出現較大沖擊,價格也一度出現大幅上升。
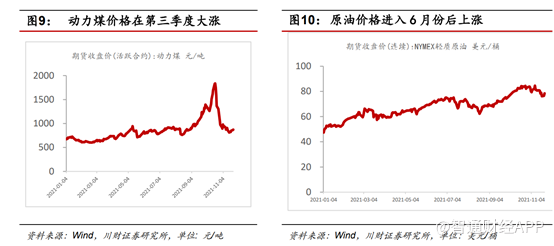
能源的緊缺,直接導致動力煤、焦煤焦炭持續緊缺,價格也連創新高。
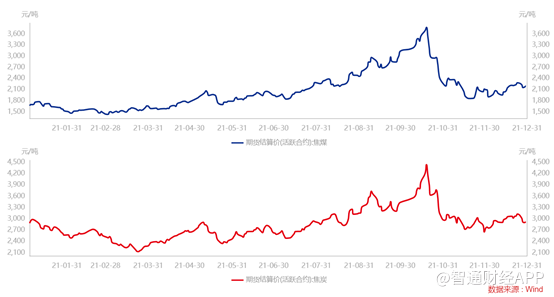
在全球能源緊張,國內政策端對于能耗、環保、安檢等要求進行加碼,因此這一階段拉閘限電頻發,進一步減少了大宗商品的供給,使得鋁、PVC、磷等諸多高耗能品種大幅上漲。于此同時,部分煤化工行業生產受限,如甲醇、尿素、乙二醇、純堿價格也有不俗表現。
3)10月中旬至今:需求疲弱供給端三駕馬車散架,大宗商品集體暴跌。
10 月中旬之后大宗商品調整的核心邏輯轉變為能源緊缺的緩解,國內主要大宗商品伴隨著動力煤價格的飛速回落應聲下跌。10 月中旬以后,國內方面,煤炭供應抬升,重點電廠煤 炭日可用天數增加,港口庫存較之前提升,臨近取暖季用煤高峰,保供終于取得了實質性成果。
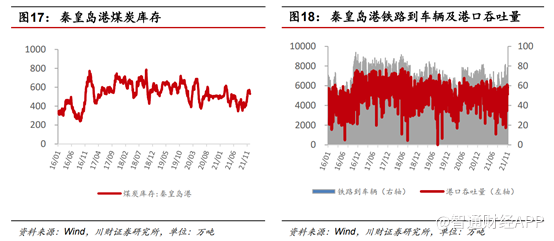
海外方面,俄羅斯宣布加大對歐洲天然氣的供應,能源緊缺問題出現了大幅緩解。大宗商品在“成本坍塌+需求疲弱”的背景下,眾多工業品出現了崩盤式下跌,就連黃金和白銀價格也大幅下跌。
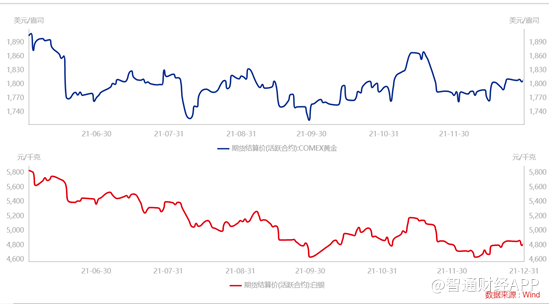
而前期靠能耗雙控驅動價格的如動力煤、焦煤、焦炭、鋼材、純堿、PVC等價格均出現大幅下跌,只有產業升級的鋰礦、稀土等價格繼續走強。
二、能耗雙控VS產業升級
1)能耗雙控
前文提到,受疫情影響,國外停工停產,國內出口數據持續向好。這也導致部分制造業用電量大幅提升。
根據中電聯數據顯示,2021年1-9月,全國全社會用電量61651億千瓦時,同比增長12.9%。全國制造業用電量30794億千瓦時,同比增長13.3%,增速比上年同期提高12.6個百分點。
其中,四大高載能行業用電量合計16620億千瓦時,同比增長9.5%,增速比上年同期提高7.8個百分點;高技術及裝備制造業用電量6635億千瓦時,同比增長19.7%,增速比上年同期提高18.6個百分點;消費品制造業用電量4150億千瓦時,同比增長16.2%,增速比上年提高20.5個百分點;其他制造業行業用電量3388億千瓦時,同比增長17.2%,增速比上年提高15.9個百分點。
從高增長的電力消耗量也可以側面反映出,下游需求十分旺盛。很多產品雖然有效產能十分充足,但是受到能耗雙控的影響,產能關停較多,導致實際產能無法滿足實際需求,導致價格從年初開始一路上漲。
9月16日,發改委發布《完善能源消費強度和總量雙控制度方案》(下文簡稱《能耗雙控方案》)。在此方案推出之后,原有產能更加緊張,原材料價格進一步上漲。但是隨著《能耗雙控方案》逐步落實,下游生產商也因能耗雙控關停產能,導致對上游原材料的需求驟減,原材料價格也開始下跌。
以純堿為例,需求方面,純堿長期被用于生產平板玻璃、日用玻璃等產品,需求常年在3000萬噸/年附近。雖然純堿也是光伏和鋰電行業上游原料,并且在當前新能源快速發展的大背景下面臨較大需求空間。但是從量級來看,2025年光伏玻璃帶來的對純堿的需求也僅僅增加350-500萬噸/年,因此近幾年中國純堿基本不缺。
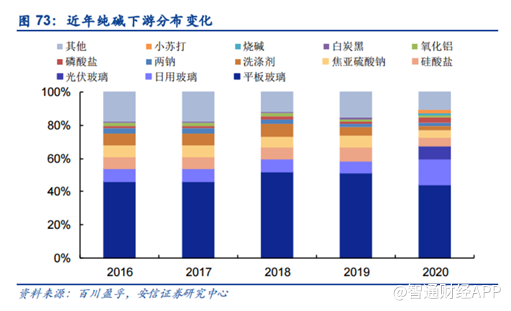
但是從供給來看,截至9月26日,根據百川盈孚數據顯示,中國國內純堿總產能為3416萬噸(包含長期停產企業產能185萬噸),裝置運行產能共計2373萬噸(共25家聯堿工廠,運行產能共計1012萬噸;12家氨堿工廠,運行產能共計1201噸;以及2家天然堿工廠,產能共計160萬噸),整體行業開工率為69.48%。這也導致純堿的價格從年初的1500元/噸持續漲至2500萬元/噸,并且在《能耗雙控方案》剛推出的短短一個月,迅速漲價至3500元/噸。
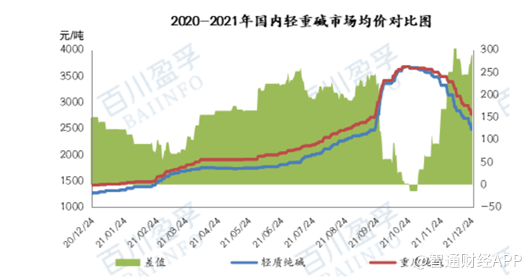
隨著《能耗雙控方案》的逐步落實,下游生產商也被能耗雙控限制,純堿的價格開始松動,純堿的價格也逐步跌至2700元附近,并且呈現下降趨勢。
2)產業升級
相比之下,受產業升級導致的價格上漲,價格相對堅挺。這些漲價的產品大多數上受益于新能源車的快速放量。
2020年,歐洲新能源汽車銷量為136.7萬輛,美國為32.8萬輛,中國為134.4萬輛。2020年全球新能源汽車銷量為303.9萬輛。我國動力電池裝車量共計63.6GWh,同比增長2.3%,相比2019年動力電池裝車量共計62.2GWh,同比增長9.2%增長速率有所放緩。
今年以來,新能源汽車銷售大增,遠超乘聯會預期。11月國內新能源汽車銷量45萬輛,同增121%,前11個月累計銷量299萬輛,同增167%。德國、英國和法國今年前11月新能源汽車累計銷量分別同比增長92%、87%和77%,另外意大利、西班牙同比增速均超過了100%。11月美國新能源車注冊量 4.65萬輛,同增102%。1-11月累計注冊54萬輛,同比增長115%。
并且各大券商預測明年全球新能源汽車銷量將繼續快速增長。因此,新能源車相關產業鏈的上游原材料產能瓶頸凸顯,價格持續上漲。
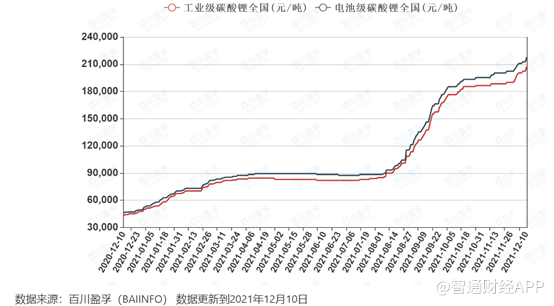
最值得直接的便是鋰礦,碳酸鋰的價格年初的4萬元左右/噸,已經上漲至近30萬元/噸,并且還有繼續上漲的趨勢。
細分領域中,PVDF也在持續漲價。鋰電池正極中,PVDF主要用作正極粘結劑(油性、NMP溶劑)。
按照2021年預計全球356.5GWh裝機量計(考慮儲能+動力+3C),中金公司測算2021年全球鋰電正極用PVDF需求量約1.9萬噸,至2025年全球鋰電正極用PVDF需求量約10.0萬噸。其次,在鋰電用隔膜中,PVDF的需求將在2025年達到1.1萬噸,在光伏背板中,PVDF需求將在2025年達到0.94萬噸。
而PVDF的供應端方面,從現有產能看,全球合計產能約11.4萬噸,其中海外公司阿科瑪、索爾維以及吳羽化學三家合計產能占比53%。
從新增產能的投放時間來看,目前主流企業剛剛開始宣布擴產,項目建設時間需要1-1.5年的時間。除聯創股份子公司山東華安新材料的0.8萬噸新增產能在今年下半年投產之外,其余新增產能大部分尚在環評階段,預估在明年年底以后釋放。此外,目前國內新增產能多為普通級(均聚法為主),鋰電池級新增產能較少,且國內普通級轉產鋰電池級受到技術路徑(海外共聚法為主,國內均聚法為主,共聚法多用于電池級)、生產配方、反應釜等條件限制,國內轉產難度較高。
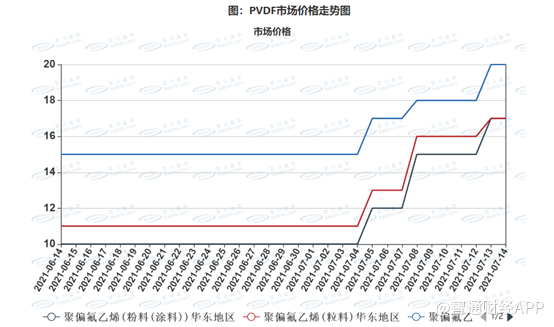
因此,PVDF也開始持續漲價。盡管PVDF價格持續暴漲,但在磷酸鐵鋰(方形)電池中PVDF成本占比不足2%,因此其價格大幅上漲,也不影響市場需求。
三、展望2022年
回顧今年一年的大宗商品走勢,其實不管是全球經濟復蘇帶來的需求驅動還是后續的能耗雙控導致的供給驅動,大宗商品價格上行的本質還是供需失衡,僅靠“供需失衡”所致的價格上漲,持續性有限,畢竟市場這一看不見的手,終歸會將偏離過大的價格拉回原點再次實現平衡。目前多數大宗商品供給壓力在逐步改善,因此明年多數大宗商品依舊有價格下行的壓力,而大宗商品價格的下行,在今年高價格的情況下,對應的相關上市公司明年業績可能出現大幅回落,尤其是明年的二三季度。
而對于產業升級帶來的價格上行,如鋰礦、PVDF等,這類大宗商品價格相對堅挺,大幅下跌的可能性不大,因此相關上市公司如贛鋒鋰業(01772),由于目前的鋰礦仍在漲價,因此這類公司明年前三季度業績或維持相對不錯的增速。
券商方面,川財證券認為2022年在高價驅動和政策壓力下,供應壓力將逐步得到改善。其中,隨著國家的強力保供,煤炭供給出現大幅恢復,煤炭消費則趨于下行,供需缺口修復,價格重心下移;而原油需求增長受到全球經濟下行的影響放緩,油價重心或有所下移;而碳中和背景下天然氣需求保持穩健,預計大幅調整空間有限。總體來看,制約大宗商品供應的能源問題有望在2022年得到明顯緩和,大宗商品的供給約束將得到緩解。
中信期貨認為明年大宗商品需求下行的壓力比較大,而主要商品供給端的約束均將緩解,不管是煤炭、原油、鐵礦、銅、鋅等主要大宗商品供給均將趨于增加,供需格局均對大宗商品價格不利,預計明年大宗商品整體將呈重心下移的態勢,主要的向上機會在于地產寬信用以及財政前置導致上半年的需求修復。
國貿期貨則認為全球需求已經出現回落,2022年商品需求將進一步走弱,供給約束問題也將逐步得到改善,疊加美聯儲逐步收緊政策,金融環境不再寬松,本輪大宗商品的拐點或已出現,但碳達峰、碳中和目標下,部分商品產能或持續受限,加上部分新興市場國家經濟修復未完待續,商品需求周期被拉長,部分大宗商品或仍存在一些結構性機會。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
鋰業股早盤普跌,截至發稿,贛鋒鋰業(01772.HK)跌4.28%,報25.75港元
贛鋒鋰業(01772)股東王曉申質押420萬股公司股份
贛鋒鋰業(01772.HK)擬收購Mali Lithium40%股權
贛鋒鋰業(01772)擬以不超過3.427億美元進一步收購Mali Lithium余下40%股權
贛鋒鋰業(01772.HK)第一季度凈虧損4.39億元
贛鋒鋰業(01772)發布第一季度業績 歸母凈虧損4.39億元 同比盈轉虧
鋰業股早盤普跌,截至發稿,贛鋒鋰業(01772.HK)跌4.2%,報23.9港元
鋰業股今日普跌,截至發稿,贛鋒鋰業(01772.HK)跌4.45%,報25.75港元
贛鋒鋰業(01772.HK)擬通過控股子公司深圳中航資源對深圳魯源礦業提供財務資助
贛鋒鋰業(01772.HK)擬4月12日舉行2023年度網上業績說明會
贛鋒鋰業(01772)發布2023年度業績,股東應占溢利同比下降75.7%至49.83億元,鋰系列產品價格下跌
贛鋒鋰業(01772)擬開展商品期貨期權套期保值業務
贛鋒鋰業(01772)擬開展外匯套期保值業務及商品期貨期權套期保值業務
贛鋒鋰業(01772.HK)發盈警 預期2023年歸母凈利為42億-62億元 同比下降約69.76%-79.52%
贛鋒鋰業(01772.HK)與現代汽車簽署了《長期供貨協議》
贛鋒鋰業(01772)與現代汽車簽署了《長期供貨協議》
贛鋒鋰業(01772.HK)擬收購 Mali Lithium 公司不超過 5%股權 推動 Goulamina 鋰輝石礦項目開發建設
贛鋒鋰業(01772)擬收購 Mali Lithium 公司不超過 5%股權 推動 Goulamina 鋰輝石礦項目開發建設
贛鋒鋰業(01772.HK):2023年員工持股計劃首次授予部分已完成股票購買
贛鋒鋰業(01772):2023年員工持股計劃首次授予部分已完成股票購買
