


智通提示:
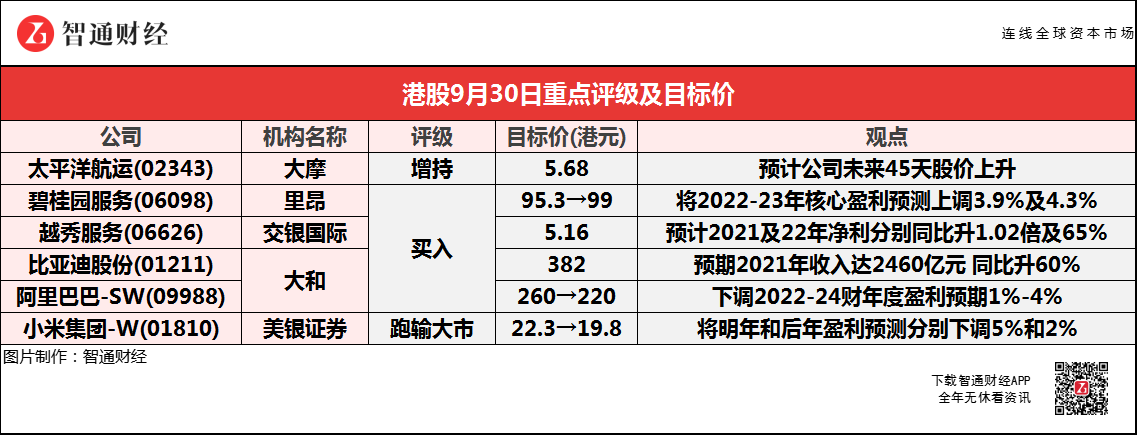
大摩預計太平洋航運(02343)未來45天股價上升,預計發生機率為70%至80%。
里昂稱,將碧桂園服務(06098)2022-23年核心盈利預測上調3.9%及4.3%,并列為行業首選之一。
大和預期比亞迪股份(01211)2021年收入達2460億元,同比升60%,并預期汽車業務今明兩年營運利潤率將分別為4.8%及6%。
美銀證券稱,將小米集團-W(01810)明年和后年盈利預測分別下調5%和2%,并認為最近游戲行業被加強監管,有可能令其估值進一步下降。
大摩:維持太平洋航運(02343)“增持”評級 目標價5.68港元
大摩稱,維持太平洋航運(02343)“增持”評級,目標價5.68港元,相當于預測明年市賬率1.8倍,預計公司未來45天股價上升,預計發生機率為70%至80%。
該行指,公司股價近期調整后,短期估值吸引力增加。該行也對干散貨航運的上升周期持建設性態度,并預計航運費率將保持穩固,應能帶來積極的市場情緒。
里昂:維持碧桂園服務(06098)“買入”評級 目標價升3.8%至99港元
里昂稱,維持碧桂園服務(06098)“買入”評級,目標價由95.3港元上調至99港元,將今年核心盈利預測下調0.6%,但2022至2023年核心盈利預測上調3.9%及4.3%,列為該行行業首選之一。
報告中稱,公司在8日內進行了2項物管公司收購,顯示其正在把握房企流動性緊張而帶來的收購機會,相信其在強勁凈現金流狀況、并購及第三方業務拓展的能力,持續鞏固其為內地龍頭物管公司的地位。
交銀國際:首予越秀服務(06626)“買入”評級 目標價5.16港元
交銀國際稱,基于2022年市盈率10倍,預計越秀服務(06626)2021及2022年凈利潤分別同比升1.02倍及65%。報告中稱,截至今年6月底,集團在管總面積達3500萬平方米,覆蓋中國內地20個城市及中國香港。通過與廣州地鐵的戰略合作,集團成為國內少數具有地鐵物業管理及營運服務能力的公司。
該行表示,集團背靠國有企業母公司越秀地產(00123),以及第二大股東廣州地鐵集團,預計其在管面積的3年復合年增長率46%,到2023年達到約1億平方米。
大和:重申比亞迪股份(01211)“買入”評級 目標價382港元
大和稱,預期比亞迪股份(01211)2021年收入達2460億元(人民幣.下同),同比升60%,當中1340億元來自汽車業務,同比升74%,2022年收入同比升24%至3050億元,當中1790億元來自汽車業務,同比升34%,并預期汽車業務今明兩年營運利潤率將分別為4.8%及6%。
報告中稱,比亞迪DM-i型號自發售以來獲得很多份額,繼續看到其穩健需求。該行指,現時比亞迪電池產能為53GWh,計劃于2022年擴張至100GWh。管理層指,只要電池產能按計劃擴張,以及西安及深圳的工廠不受最近的限電政策影響,有信心可于今年電動車銷售可達60萬部,明年可達150萬部。
大和:維持阿里巴巴-SW(09988)“買入”評級 目標價降15.3%至220港元
大和稱,下調阿里巴巴-SW(09988)2022-24財年度盈利預期1%-4%,以反映客戶管理收入和云業務收入的弱表現。報告中稱,公司2022財年第二財季度是最具挑戰,因預期今年7至8月消費意欲較弱,預計收入增長為29%,相信公司目前仍在較吸引的估值。
該行指,預期阿里巴巴旗下客戶管理收入于第二財季增4%,因內地網上銷售在7月及8月分別增長11%及5.1%,預期公司旗下第二財季天貓實體商品成交金額升5%。公司提供更多支持予商戶,預期實收率將有溫和下降。
美銀證券:重申小米集團-W(01810)“跑輸大市”評級 目標價降11.2%至19.8港元
美銀證券稱,將小米集團-W(01810)明年和后年盈利預測分別下調5%和2%,又認為最近游戲行業被加強監管,有可能令其估值進一步下降。
該行認為,內地今年智能手機需求已經在今年第一季大致被吸納,包括小米在內的手機OEM生產商銷售額將受損。即使小米在8月店鋪數量增加,但該行估計其市場份額在7至8月下滑至約15%,預計小米在第四季的經營環境更艱難,毛利率有可能因小米進取地爭取市場份額而收窄。另外,該行擔憂小米若自行造車而非外判生產,將成為長遠經營開支的負擔。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
太平洋航運(02343)5月9日斥資12.45萬港元回購4.4萬股
太平洋航運(02343)5月8日斥資約270.42萬港元回購95.3萬股
太平洋航運(02343)5月7日斥資309.77萬港元回購112.2萬股
海運股延續近期漲勢,截至發稿,太平洋航運(02343.HK)漲3.83%,報2.71港元
太平洋航運(02343)擬回購不超過4000萬美元公司股份
太平洋航運(02343)第一季度超靈便型干散貨船的現貨市場日均租金水平同比增加27%
太平洋航運(02343)發布年度業績,股東應占溢利1.09億美元,擬派末期股息每股1.6港仙及額外特息每股4.1港仙
太平洋航運(02343)將于5月9日派發特別股息每股0.041港元
太平洋航運(02343)將于5月9日派發末期股息每股0.016港元
太平洋航運(02343):Emery獲任獨立非執行董事
太平洋航運(02343.HK)反彈逾3%,截至發稿,漲2.97%,報2.43港元,成交額1429.68萬港元
太平洋航運(02343.HK)現跌近4%,截至發稿,跌3.98%,報2.17港元,成交額2710.05萬港元
太平洋航運(02343.HK)漲超5%,截至發稿,漲4.9%,報2.14港元,成交額2187.23萬港元
太平洋航運(02343.HK)跌超4%,觸及1.98港元創2022年11月以來新低
太平洋航運(02343.HK)將于8月25日派發中期股息每股0.065港元
太平洋航運(02343.HK)低開逾5%,截至發稿,跌5.14%,報2.4港元,成交額193.5萬港元
太平洋航運(02343)發布中期業績 股東應占溢利8530萬美元 同比減少82% 擬派發中期股息每股6.5港仙
太平洋航運(02343.HK)采納新股份獎勵計劃
太平洋航運(02343)因轉換可換股債券而發行261.2萬股
太平洋航運(02343.HK)漲近4%,截至發稿,漲3.73%,報2.78港元,成交額3773.01萬港元
