


欧元区“核心”国家仍有可能迅速复苏,而外围国家仍有陷入长期衰退的风险。欧盟复苏和恢复资助似乎确实针对最需要的国家,但不太可能完全防止进一步的分歧 。
欧元区北部经济将表现最佳
我们的脆弱性指数用来衡量经济复苏乏力的风险,该指数表明,传统的南北之间在经济实力方面的鸿沟非常明显。去年我们进行演习时就已经是这种情况,并且现在已经有了关于衰退的性质和深度的更多信息。前景乐观的是东欧欧元区国家,其GDP下降幅度远低于预期,并且在新加入的变量上得分也很高。奥地利的得分较低,在迄今为止的GDP影响方面,奥地利在核心国家中排名最低,但在财政支持和储蓄增加方面得分不高,同时更易受到部门的长期限制。
南部欧元区经济体复苏缓慢的风险更高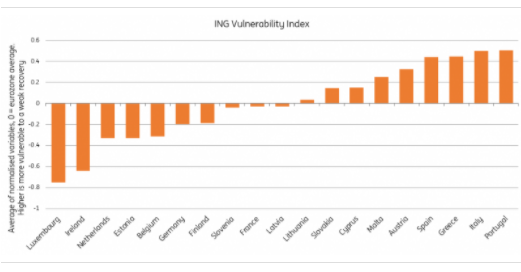
ING Research Note:该指数包括标准化指标的平均值:GDP下降(2019年第四季度至2020年第四季度),基于经合组织定义的受灾最严重部门的部门构成(2019),数字经济社会指数(2019),旅游业占GDP的比重(2019),小企业就业占总就业的比例(2017),储蓄率(2018 / 19-2020),弱势工人占总就业的比例(2019),失业率变化(Jan '20 -Jan'21),RRF补助金(2021-'22),经周期性调整的基本余额的变化(2020-'22),三个公司宏观金融变量的平均值–流动性,负债和净借款(2019)。
经济衰退的延迟风险是复苏阶段的关键
尽管2020年GDP急剧下降的国家可能会经历更强劲的短期反弹,但恢复到危机前水平的更长恢复期的风险会带来严重的负面影响。迄今为止,北部经济体表现较好。爱尔兰,卢森堡,芬兰和波罗的海等经济体已缩小差距或非常接近大流行前水平,而南部欧元区经济体仍比大流行前水平低-6%或更糟。尽管有可能迅速反弹,但对于经历了深度下滑的国家而言,更长的复苏和更持久的经济破坏风险更大。
考虑一下破产的潜在增加。目前在大多数欧元区国家仍处于历史低位,在危机末期大幅增加的风险在大多数欧元区外围国家似乎更高。脱颖而出的是西班牙,葡萄牙,意大利,希腊,斯洛伐克和拉脱维亚。经济体的部门构成不利于它们,持久锁定对国内生产总值的影响要大于欧元区核心经济体。中小企业在经济中的份额平均也较高,而进入危机的企业的财务状况平均较弱,即使经济重新开放,企业陷入困境的总体风险也较高。在大多数外围国家,弱势工人的比例也更大,
政府的支持将提振疲软的经济体,但这足够了吗?
重新开放风险的最大缓解因素是财政刺激措施。迄今为止,刺激方案主要集中在立即应对危机上,但是冷火鸡撤出很可能导致上述后果,这将延长经济衰退。在整个欧元区经济体中,与2020年相比,到目前为止2021年和2022年的预算计划较为温和,这意味着预算赤字必将下降。这使欧元区有可能落后于像美国这样的为复苏阶段提供充分刺激措施的国家,但各国之间在未来几年提供的刺激程度方面存在差异。好消息是,在经济表现较好的国家中,刺激措施将被最快撤消,而经济较弱的国家将在更长的时间内实施宽松的政策。复苏基金也是如此,这将使较弱的经济体比较强的经济体受益更大。因此,就恢复前景而言,该机制旨在产生某种形式的趋同。
最脆弱的国家将受益于更大的财政刺激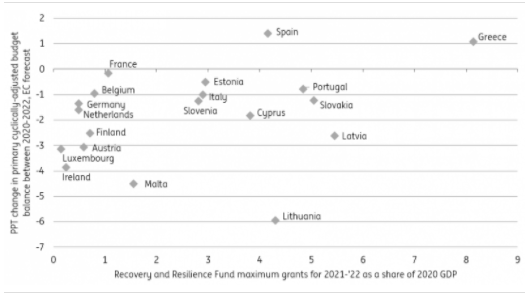
但是结构性力量影响着周边地区的恢复前景
现在,恢复到正常水平的机会似乎很小。过渡阶段可能对周边经济不利。核心国家/地区的数字化准备水平仍然要好得多,这增加了国内市场的工作量,并有助于为在线上更多转移的经济体提供服务。此外,到夏天旅游业不可能完全恢复。显然,这对于外围经济体以及与奥地利等依赖寒假的经济体相比,更依赖于暑假的经济体更为重要。然而,所有与旅游相关的活动可能会在一段时间内保持不确定性,从而导致长期疲软的额外风险。
尽管采取了财政措施,分歧的风险仍在增加
尽管欧洲领导人为促进经济复苏趋同而做出了历史性努力,但结构上更强大的经济体似乎正逐渐远离较弱的经济体。这并不意味着没有收敛。波罗的海令人惊讶的表现表明,核心国家和货币联盟新成员之间可能会持续融合。问题更多在于表现不佳的南部经济体中的一些,这些经济体有可能进一步落后。
 jay
Binance新增Apple Pay与Google Pay:欧元存款更便捷
美元/日元价格分析:小幅下跌接近134.00,印证均线熊叉
美元/离岸人民币在6.8800附近寻求支撑,中国社会消费品零售总额符合预期
恒生银行:3.15外汇黄金评论
美元命运攥于联准会之手,欧元/美元、英镑/美元短期怎么走?
国家统计局:外贸促稳提质有不少有利条件
道明证券:料欧央行加息50bp进入决策依赖于数据模式
国家统计局:数字贸易可能成为外贸增长中新的增长点
美国银行关闭事件引日本金融界担忧
欧元/日元价格分析:受温和的日本央行会议纪要影响,若突破145.00还存在更多上涨空间
美元疲弱,纽元/美元持稳于0.6200上方
WTI油价跌破72美元关口,正受到全球经济增长预期减弱的考验
澳元/纽元跌破1.0730,焦点转向新西兰国内生产总值和澳大利亚就业数据
继日本央行会议纪要呈现鸽派后美元/日元上涨接近134.50,焦点转向美国零售销售
日本央行会议纪要捍卫宽松货币政策,澳元/日元多头冲击90.00,中国数据备受关注
英镑/美元价格分析:决定进一步下跌前景的关键水平是1.2135和英国预算案
美联储大幅加息的前景有所回落,澳元/美元寻求重新夺回0.6700水平
日本央行黑田东彦参加国际清算银行(BIS)会议后称:关于硅谷银行破产的争论主要在于这是否对全球市场造成了影响
沙特阿拉伯能源部长:欧佩克+组织会将减产协议坚持到2023年年底
中国国家统计局:中国经济运行正企稳回升
