


近期有关集装箱运输成本大幅上升和一些供应链问题的报道重新点燃了经济界关于通货再膨胀还是通货紧缩的争论。
即使在欧元区,也到处有迹象表明管道价格压力正在加剧。对工业企业销售价格预期的调查从2020年秋季开始上升,与制造业活动的强劲反弹相一致。欧盟委员会2020年12月的最新调查显示,核心生产者价格指数(ppi)出现明显上升势头。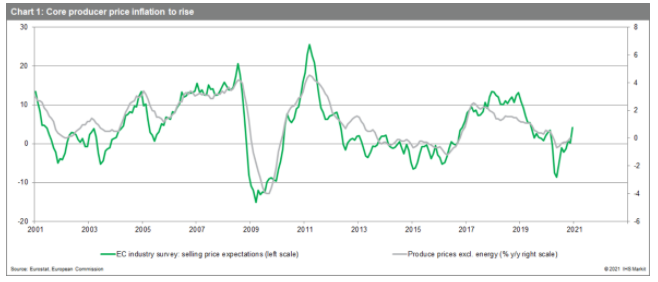
然而,透视图是必需的。PPI通胀的回升来自于非常疲弱的水平。自2019年年中(早在大流行之前)以来,总体年增长率一直为负,而截至2020年11月,除能源外的年增长率为零。此外,尽管两种利率都将上调,但在需求困难的背景下,较高的出厂价格通胀是否会显著影响到消费者价格,仍存在争议。
到目前为止,几乎没有迹象表明这种情况会发生。事实上,欧元区非能源工业产品的HICP通胀在2020年12月进一步下滑至负区间(至-0.5%)。在严峻的经济环境下,利润率可能会承受压力。
事实上,12月份的HICP数据出人意料地呈现了负值,尽管受到能源方面的上行压力,但总体通胀率已经连续第四个月保持在-0.3%不变,此前的油价上涨起到了推动作用。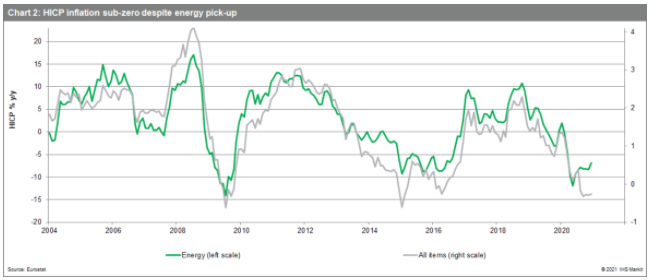
欧元区HICP通胀率将在2021年初上升。明年1月,我们预计德国增值税税率下调的结束将推动总体通胀率上升约0.25个百分点。
从2月至5月,由于2020年同期卫生事件导致的油价明显下跌,能源价格的基数上升效应也可能会对总体通胀率(取决于未来几个月的原油价格动态)产生影响。
此外,一旦限制放宽,受卫生事件影响最大的一些HICP项目也可能在2021年晚些时候随着经济状况改善而反弹。这些包括服装和鞋类的价格,一揽子假期,住宿服务和旅客运输。
然而,我们需要超越短期的短期影响,关注潜在通胀压力的驱动因素。其中包括工资和单位劳动力成本,这反过来又推动了服务业的通货膨胀,而服务业的通货膨胀是对HICP总体通货膨胀的主要影响。
把欧元区的异常巨大的产出缺口(关于进一步大幅升值给我们预测经济衰退在2020年第四季度和2021年第一季度),失业率进一步上升的可能性和持续的低通胀预期和持续的前景,工资推动型通货膨胀上升看起来遥远。
加上汇率升值的滞后效应(以贸易加权计算,欧元去年末已升至创纪录高点),我们怀疑,在未来几个月预期的复苏之后,通货再膨胀的说法是否还能持续很长时间。
再考虑一下HICP通胀率的起点。2020年12月的HICP最终数据证实,整体通胀率连续第五个月低于零(-0.3%),而传统的核心通胀率处于历史最低水平,仅略高于零(0.2%)。IHS Markit的“超级核心”通胀指标也跌回了历史低点(0.9%)。它只包括对欧元区产出缺口敏感的HICP项目,因此应该更能反映国内经济趋势,而非全球影响。
此外,2020年12月,欧元区HICP项目的年变化率为负的比例接近历史最高水平,接近40%。
 jay
Binance新增Apple Pay与Google Pay:欧元存款更便捷
美元/日元价格分析:小幅下跌接近134.00,印证均线熊叉
美元/离岸人民币在6.8800附近寻求支撑,中国社会消费品零售总额符合预期
恒生银行:3.15外汇黄金评论
美元命运攥于联准会之手,欧元/美元、英镑/美元短期怎么走?
国家统计局:外贸促稳提质有不少有利条件
道明证券:料欧央行加息50bp进入决策依赖于数据模式
国家统计局:数字贸易可能成为外贸增长中新的增长点
美国银行关闭事件引日本金融界担忧
欧元/日元价格分析:受温和的日本央行会议纪要影响,若突破145.00还存在更多上涨空间
美元疲弱,纽元/美元持稳于0.6200上方
WTI油价跌破72美元关口,正受到全球经济增长预期减弱的考验
澳元/纽元跌破1.0730,焦点转向新西兰国内生产总值和澳大利亚就业数据
继日本央行会议纪要呈现鸽派后美元/日元上涨接近134.50,焦点转向美国零售销售
日本央行会议纪要捍卫宽松货币政策,澳元/日元多头冲击90.00,中国数据备受关注
英镑/美元价格分析:决定进一步下跌前景的关键水平是1.2135和英国预算案
美联储大幅加息的前景有所回落,澳元/美元寻求重新夺回0.6700水平
日本央行黑田东彦参加国际清算银行(BIS)会议后称:关于硅谷银行破产的争论主要在于这是否对全球市场造成了影响
沙特阿拉伯能源部长:欧佩克+组织会将减产协议坚持到2023年年底
中国国家统计局:中国经济运行正企稳回升
