


上周,IHS Markit报告称,2020年12月,墨西哥制造业的信心再次下滑。
从墨西哥到巴西再到印度(我特别关注欧洲美元状况的内部迹象的关键货币),都出现了疫苗接种后的推动,但美元和欧元之间从未出现过这样的推动。
美元仍在下跌,但它没有下跌(根据我的看法),也远没有崩盘的边缘。
上周,IHS Markit报告称,2020年12月,墨西哥制造业的信心再次下滑。该组织的制造业采购经理人指数已经连续第二个月下降,在10月份达到最高点。即便如此,该指数还没有接近神奇的50这一分界线。在此次全球经济反弹期间,它最好的表现仅为43.6欧元。
这些情绪数据与墨西哥政府的统计数据密切相关。墨西哥国家统计局(INEGI)负责为墨西哥经济核算编制表格并发布数据,根据该机构的数据,即使到2月份,工业生产也还没有推迟。2020年11月(1月11日发布的最新数据),该行业的总产出仍比9个月前低3.4%。
但更重要的是,工业活动较近三年前的2018年5月大幅下降了7.2%。墨西哥正在进行的经济斗争与COVID - 19的关系并没有大多数人想象的那么大。
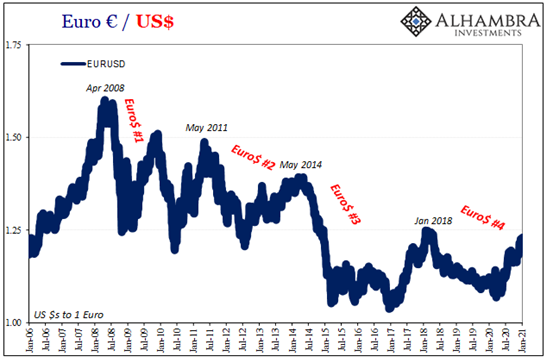
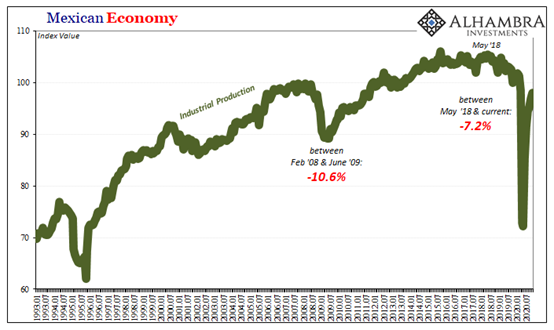 在过去的十年里,墨西哥的工业并没有持续遭受损失。相反,它设法维持了一些持续的“繁荣”(相对而言),直到4号欧元将工业基础变成一个持续的拖累和疲软的来源。在国内生产总值(GDP)方面,直到2019年,还没有出现任何同比负增长。事实上,2020年11月的知识产权同比下降(-3.4%)是自2009年以来第二糟糕的,仅次于2019年10月。
鉴于这些事实,该国货币比索在2020年的最后三个季度为何一直比它在今年3月开始的全球衰退时更弱,也就不足为奇了。即使考虑到最近由于疫苗缺乏而导致的冒险行为的爆炸性增长(相对而言),以及可能改变游戏规则的结束大流行的机会,MXN仍然大大低于最近一次中断(GFC2)开始时的交易交叉值。
因此,墨西哥绝对没有明显的美元崩溃迹象。相反,美国南部边境明显存在的经济困境,与美元兑比索汇率谨慎得多的走势相符,而不像主流说法所说的美元汇率大幅崩溃。
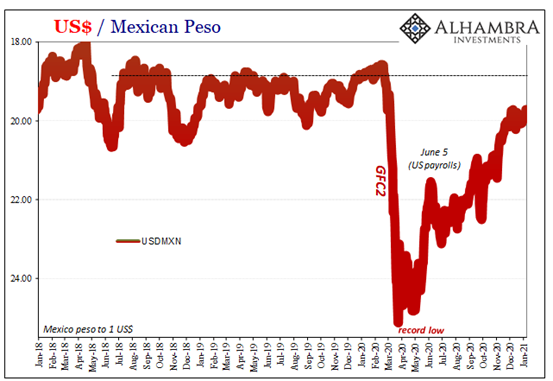 比索也不是例外;因为墨西哥的经济也不是这样。9个月后,尽管对未来经济反弹和医疗的乐观情绪“不知何而”继续减弱。这并非V型复苏的想象。
在这些地方,经济衰退至少从2019年开始,如果不是2018年的话。在全球卫生事件大流行之前,经济出现重大挫折已经很常见,这是一种长期的疲软,与美元整体问题的外部预测不符。
这种美元“崩溃”(或者,我通常说,美元崩溃!!!!)主要是欧元(在英镑的帮助下)所做的产物。中国和世界其他大多数国家对美元汇率的差异是巨大的,非常惊人。
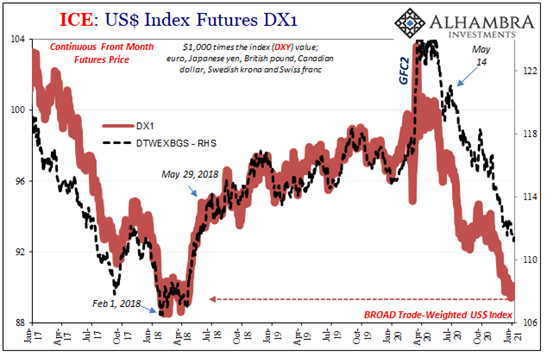 因为美元指数已经成为衡量美元整体汇率的常规指标,欧元的影响受到了不应有的关注(想知道为什么,请看这里)。在该指数中,欧洲货币的权重是巨大的(57.6%),几乎没有其他因素可以施加影响。篮子里总共只有六种货币,包括欧元,亚洲(日本除外)或新兴市场(如墨西哥)没有出现美元问题。
但如果美元没有崩溃,它还可以怎样呢?
将欧元从任何指数中移除,或从单个货币的角度来看,短期和中期的差异是昼夜的(长期来看没有那么大的差异;看到:下面)。
这是我们需要具体说明的地方,因为美元贬值(通货再膨胀)与我们在比索和许多其他交叉交易所看到的情况是不同的。包括欧元在内,过去9个月充其量与2017年和通货再膨胀的第三个月相似(你会记得,第三个月也出现了美元崩溃的戏剧性声明!!!!)以及缺乏依据)。如果不考虑欧元,甚至把人民币也算在内,它甚至还不到那么远。
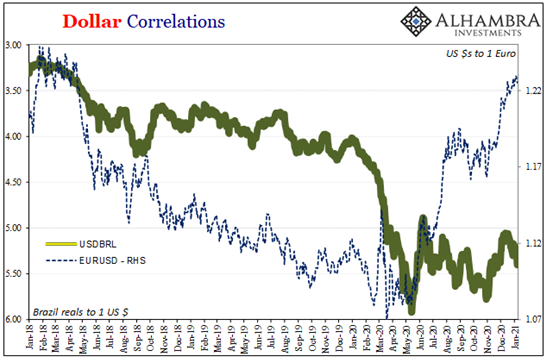 如果花了9个月的时间,这么多货币还没有回到2020年2月的水平,那么通货再膨胀的想法——更不用说美元崩溃了——根本就没有出现。这与大多数国家(如果不是全部的话)的经济问题更有关联。因此,对于美元的状况,我们能说的不是崩溃、下跌,也不是通货再膨胀;它只是从3月/ 4月的极端水平缓缓下降。
虽然这听起来像是一种没有区别的区别,但分级很重要。在试图将洪水神话以美元的形式传播到全球各个角落之后,由于银行储备,这些货币的价值让这种想法停止了。它从来没有发生过。据称,这是有史以来最严重的印钞浪潮——数字美元——然而,像货币这样的经济体仍然挣扎在最基本的水平之下。
剩下的主要是通过其他形式的“刺激”。在美国和欧洲,政府支出在疫苗方面取得突破。同样,欧元市场的反应远比其他任何地方的反应都要强烈。从墨西哥到巴西再到印度(我特别关注欧洲美元状况的内部迹象的关键货币),都出现了疫苗接种后的推动,但美元和欧元之间从未出现过这样的推动。
而且,在2020年以后的任何更广泛的背景下,它实际上也很小(即使在欧元,过去6个月的变化也不是美元崩溃;见下文)。这么多美元被堆积起来了,为什么在这些地方和其他地方,美元汇率仍然高于全球卫生事件流行前的水平?
 如今,美元短缺基准线似乎很难找到。即使是在美国国债市场,上周收益率的飙升也让人们所宣称的债券暴跌前景变得更加夸张!!!!什么经常伴随着美元崩溃!!!!在过去十多年里。过去几个月,印钞引发的通货膨胀和不计后果的政府支出占据了各大报纸的头条。
然而,美元汇率并没有得到印证。欧元只能做到这一点。
相反,我们发现,在欧元(以及英国脱欧这对孪生兄弟英镑)之外,从3月前后最极端的挤压姿态,出现了异常缓慢的放松。这对于一个法术来说是非常糟糕的(游戏邦注:这是由QEs造成的),但奇怪的是,它恢复得非常非常慢。这就是从那时到现在所发生的一切;大的挤压每次都有一点缓解。
事情是这样的,它并没有消失。这就引出了每个人都应该问的一个大问题:为什么它还没有消失?为什么美元不能至少更快地回归到可能的最低标准呢?这是第一个障碍,这将使所有非欧洲国家的货币回到3月份之前的水平。
即使有了疫苗警戒症和政府大规模干预的普遍意识,除了国内的评论,在全球范围内仍然存在更多的谨慎:首先,关于事情有多糟糕;第二,从低谷(货币和经济)中复苏是多么困难。这种情况下的内在风险很容易解释持续的美元短缺(如果你不喜欢“短缺”这个词在美元汇率走势中的具体含义)。
美元仍在下跌,但它没有下跌(根据我的看法),也远没有崩盘的边缘。这本身就是为什么
不能以一种更广泛的方式更快地发展的原因。当你放眼欧元以外的地方时,你一定会错过什么?
向下的方向可以有不同的含义。崩溃的美元,贬值的通货再膨胀的美元,和现在的情况有天壤之别。在近10个月之后,世界上大部分地区已经竭尽全力地想要回到与3月份持平的水平(这也直接反驳了这样一种观点,即这种缓慢的走势可能不过是一场更大的、加速的崩盘的第一阶段)。这对从美元和这些货币在新冠肺炎之前就已经在世界上的大洞中挖出来几乎没有任何帮助。
也许一种疫苗可以消除全球卫生事件大流行的交换价值——尽管它还没有完全消除——但是,从长远来看,这实际上只是很多事情的第一步。美元的整体走势是下跌的,但这并不代表形势发生了有意义的变化。从十多年来最严重的美元危机中慢慢好转并不会带来同样的通货膨胀和印钞效应,不是吗?
换句话说,最让你感兴趣的不是美元的走势;相反,“缓慢”的部分在一种相当明显的印钞方式中脱颖而出。这就是需要的特殊性。
 jay
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
中聯重科(ADR)(ZLIOY.US)5月10日收盤報7.51美元/股
紫金礦業(ZIJMF.US)5月10日收盤報2.35美元/股,漲4.44%
紫金礦業(ADR)(ZIJMY.US)5月10日收盤報44.58美元/股
滬杭甬高速(ZHEXF.US)5月10日收盤報0.65美元/股
山東昱合(YUII.US)5月10日收盤報0美元/股
信義玻璃(ADR)(XYIGY.US)5月10日收盤報25美元/股,跌1.31%
新奧能源(ADR)(XNGSY.US)5月10日收盤報39.12美元/股,漲4.63%
永利澳門(ADR)(WYNMY.US)5月10日收盤報10.2美元/股,跌0.97%
武漢通用(WUHN.US)5月10日收盤報0美元/股
永利澳門(WYNMF.US)5月10日收盤報0.97美元/股
旺旺中國(ADR)(WWNTY.US)5月10日收盤報29美元/股
創科實業(ADR)(TTNDY.US)5月10日收盤報71.48美元/股,跌0.68%
無線電視(ADR)(TVBCY.US)5月10日收盤報0.81美元/股
信利國際(ADR)(TRUHY.US)5月10日收盤報3.32美元/股
中國航信集團公司(ADR)(TSYHY.US)5月10日收盤報13.89美元/股,漲3.32%
騰訊(TCTZF.US)5月10日收盤報47.5美元/股,跌0.26%
騰訊(ADR)(TCEHY.US)5月10日收盤報47.56美元/股,跌0.15%
太古(ADR)(SWRBY.US)5月10日收盤報6.75美元/股
太古(ADR)(SWRAY.US)5月10日收盤報8.75美元/股,漲0.23%
