


又一次通胀数据的井喷使得美联储越来越难以坚持其通胀数据上升只是“暂时的”的立场。管道成本压力不断增加,企业希望在需求如此强劲的环境中将其转嫁给客户。2022 年加息的理由很充分。
价格压力正在形成
美国消费者物价通胀继 5 月份上升 0.6%、4 月份和 3 月份分别上升 0.8% 和 0.6% 后,6 月份环比上升 0.9%。这远高于市场预期的 0.5%,而核心(不包括食品和能源)也环比上涨 0.9%,而市场预期为 0.4%。鉴于过去几个月月环比读数强劲,美联储很难坚持通胀只是“暂时性”的立场。今天出人意料的结果也支持更快取消美联储注入经济的大规模货币刺激措施的呼吁
自始至终有 0.3% 或 0.4% 的环比读数,表明存在广泛的通胀压力,而二手车价格(环比 10.5%)和新车上涨 2% 再次出现更大涨幅——消费者口袋里有现金和租车公司在汽车产量因零部件短缺而受到限制的时候,他们正在寻求重建车队。与此同时,食品环比上涨 0.8%,服装上涨 0.7%,住房上涨 0.4%,汽油环比上涨 2.5%,医疗保健是唯一下降的组成部分(环比 -0.1%)。
这意味着总体通胀率目前为 5.4%——略低于 2008 年油价飙升引发的 5.6% 峰值。然而,现在的核心通胀年率为 4.5%,上一次是在 1991 年 11 月!
1980-2021 年美国年通胀率 (%)
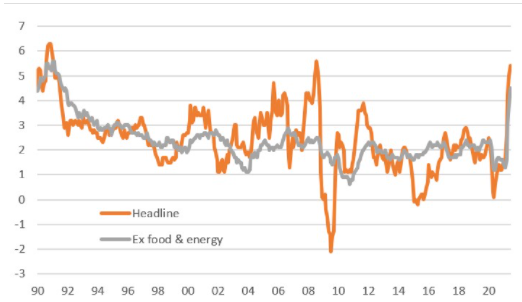
超过总体通胀的峰值,但下降将缓慢
在过去的几个月里,年度通货膨胀率飙升,因为我们将充满活力的重新开放经济的价格水平与 12 个月前美国仍基本处于封锁状态时的价格水平进行了比较。随着我们进入第三季度,随着年通胀率的下降,这种深度分歧应该很快就会逐渐消失。尽管如此,我们并不像美联储那样乐观,认为我们会很快回到 2% 的区域。我们继续怀疑美联储关于通胀是“暂时性的”的说法,而是看到它在未来几个月内保持高位的风险。
需求将继续超过供应
关键原因是刺激经济正在蓬勃发展。鉴于大流行造成的创伤,需求似乎超过了经济的供应能力。我们认为供应链紧张和缺乏合适的工人等持续摩擦不会很快结束。
许多调查报告库存水平处于创纪录的低水平,而订单积压处于创纪录的高位,供应商交货时间仍然极端,这一事实表明整个经济都存在压力。这给人一种感觉,即企业拥有比多年来更强大的定价能力,因此有能力将更高的成本转嫁给消费者。
这在今天的全国独立企业联合会调查中可见一斑,目前净 47% 的受访者提高了价格——这是自 1981 年 1 月以来的最高余额——净 44% 的公司希望在未来三个月内进一步提高价格。这使人们更加怀疑美联储的立场,即我们应该很快预期价格压力会显着下降。
NFIB 调查显示公司希望以创纪录的速度提高价格(1975-2021)
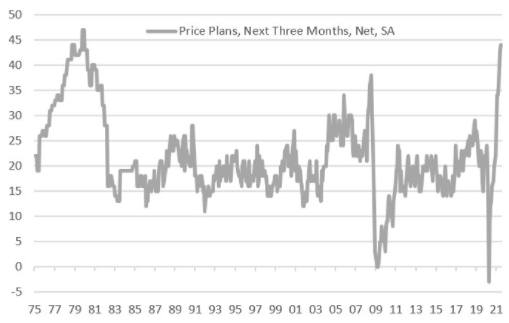
关注未来几个月的住房成本
由于初级租金和业主等价租金占 CPI 篮子的三分之一,因此上行通胀风险将因住房成本而加剧。如下图所示,这些组成部分的变动往往比房价变动滞后 12-18 个月。我们怀疑通胀的房地产部分将成为今年下半年值得关注的故事。
房价与住房CPI成本的关系
2022年美联储加息即将到来
我们预计美国整体通胀率将在 22 年第一季度之前保持在 4% 以上,而核心通胀率在明年夏天之前不太可能低于 3%。我们还预计强劲的增长将继续,由于工人仍然供不应求,我们看到进一步的工资压力。
因此,美联储似乎没有理由继续每月购买 1200 亿美元的量化宽松资产,我们将在明天和 8 月杰克逊霍尔会议上关注杰罗姆鲍威尔的证词,以寻找即将缩减规模的线索。我们目前预计缩减将从第 4 季度开始,并在 2022 年第 2 季度末之前相对较快地结束。
美联储已将他们的观点转向 2023 年加息的起点,但我们认为这为时已晚,现在预测 2022 年下半年将加息两次。如果再有两位美联储官员改变他们的观点,我们也不会感到惊讶9 月,这将使美联储的中位头寸也进入 2022 年。
 jay
eToro 调查显示,2024 年第三季度散户投资者持有股票的比例将增加
黃金突然遭遇猛烈拋售!金價日內大跌逾16美元 分析師最新金價技術分析
黃金短線加速回落!金價剛剛跌破2350美元 黃金最新日內交易分析
黃金技術面發出重要信號!多頭醞釀大漲行情 FXStreet首席分析師本周金價技術前景分析
金價回落多頭無需氣餒,中長期仍有不少利好支撐!
市場冀望美聯儲降息,金價在近三周高位震蕩,策略師:技術圖表指向3000關口
黃金突發行情!金價短線急跌近10美元 兩張圖看黃金技術前景、投資者如何獲利了結
分析師看漲黃金白銀,本周或是創記錄高位的關鍵時刻!
中國央行持續買入、美聯儲鴿派崛起!兩張技術圖展望:金價有望推向3000大關
《富爸爸窮爸爸》作者警告:如果出現這一幕,美元將崩潰!現在最好買黃金、白銀
黃金交易提醒:多頭反撲金價欲“染指”2400,本周還迎美國CPI和“恐怖數據”考驗
經濟學家預警:模型顯示金價已被高估,如果歷史重演,未來三年可能會跌40%
經濟學家預警:黃金價格已被高估,未來10年投資收益預計將落后通脹超7%
多頭瘋狂大爆發:黃金暴漲近60美元!新紀錄有望出現,下周絕對風暴來了
【金市展望】買盤突然激增!黃金一舉沖高至2375美元 下周能否破新紀錄就看TA
【Kitco黃金調查】華爾街重新掀起看漲浪潮,但散戶仍懷疑黃金的上漲潛力
【黃金收市】就業數據強化美國降息押注,金價延續漲勢
黃金漲瘋了!多重利好助攻多頭大爆發,金價一度逼近2380
黃金、白銀、鉑金預測 ——盡管美國國債收益率上升,黃金仍測試新高,白銀沖高回落,鉑金向關鍵位置沖擊
金價反彈戰:一周漲幅創紀錄,下周黃金投資者需緊盯哪些信號?
