


有价值的指标发现建立在正确的数据处理和认知基础之上,本篇综合描述了我们的一些基础数据指标的处理和思考。
指标释义账户 / 钱包 / 地址
在 BTC 为首的 UTXO 模型与以太坊为首的 Account 模型中,我们所常说的账户 / 钱包 / 地址会有所区分,为了方便对后续内容的理解,解释如下:
比特币网络中的地址用以存储 BTC,但是同一个钱包下可以有多个地址分别存储资金,绝大多数的交易发生时候,是从同一个钱包下的一个或者多个地址,将比特币发送给一个或者多个地址,接收比特币的地址可能同属于一个钱包下的不同地址,也有可能属于不同钱包下的多个地址。以太坊网络中的地址包括两类,一类是合约地址一类是普通地址,转账交易发生时,资金的流向的记录方式是在不同地址之间直接发生的,每个钱包下一般是一个地址。中心化交易所的地址:我们在中心化交易所所开设的账户,一般会被交易所「授予」一个「入金」地址,用以接收链上冷钱包 / 其他交易所 / 中心化钱包等所充值入的资金。交易的记录:区块链的记录方式是交易信息而不是账户 / 地址信息,所以建立但并未发生交易的地址并不会被记录,同理对于中心化交易所中「授予」的地址若未发生交易,是不会被记录在链上的,所以链上数据主要包含的是那些已经创建并发生交易的数据。充值与提现:交易所的充值与提现在比特币和以太坊上的方式各不相同,在比特币网络上,常见的交易所账户结构是在一个为用户开立入金地址的钱包下设立「归集」地址,当用户资金充入被授予的地址后,会通过交易找零或者提现找零的形式完成归集【找零是 UTXO 网络特有的转账记录方式,可以简单理解为用 100 元想买 90 元的东西,需要支付 100 元并找回 10 元零钱,只是找零动作并不是接收方进行的而是系统机制设计执行的】,以太坊上则是通过将入金地址的资金归集到「热钱包或者说归集地址中」而实现。新增地址:对于下文中的新增地址及新增入金账户而言,全部都为发生在网络上新收到资金的普通地址数量的统计,并不是「全部网络」新增地址的统计,尤其在以太坊上,我们认为仅仅充入 Token 而无 ETH 的普通地址直到充入 ETH 之前都是无法发生直接交易的,且合约地址我们并未作为新增地址的统计口径有价值的链上数据-以太坊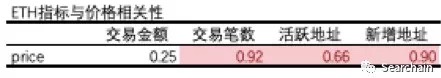
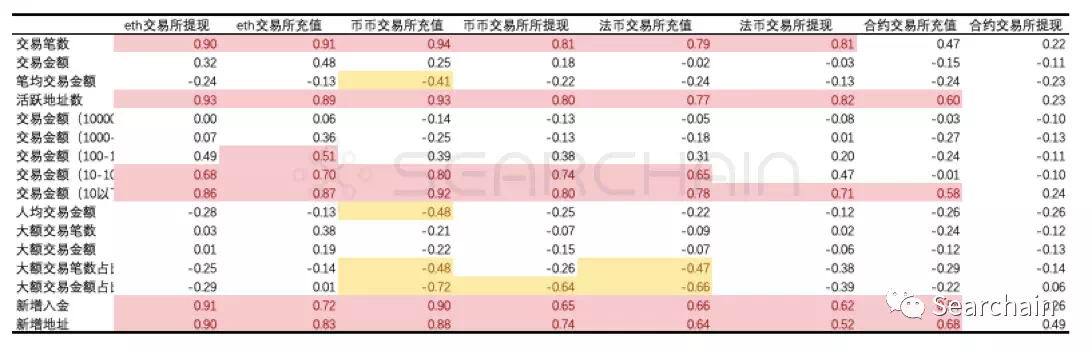
交易指标则分类为,交易笔数 / 交易金额 / 平均交易金额 / 交易地址数【钱包数】/ 分区间的交易金额 / 人均交易金额 / 大额交易笔数 / 大额交易金额 / 大额交易笔数占比 / 新增地址
其中新增地址有两个统计口径分:当日新收到 ETH 的为新增地址;当日新收到 ETH 的即为新增,但将其追溯到其在链上出生的日期统计
表 2 中红色为与价格相关性高于 0.5 的指标,黄色为相关性低于-0.4 的指标【负相关】
新增地址 / 活跃地址 / 交易笔数等反应人口活动情况的指标的相关性相对更高,未经处理的交易金额【链上的交易量,单位为枚】等相关性较低,交易金额较小区间的部分【转账数量在 10eth 以下的交易】与价格构成较好的相关性,所以当我们非常关注大额交易以及交易所的充值提现金额 / 量的时候,我们发现链上指标往往与价格相关性不大。
这是因为错误的观察和数据处理方法导致的,当交易量被处理成对法币的交易金额的时候,相关性有很大提升【详见后续章节】
有价值的链上数据-比特币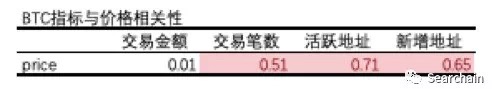
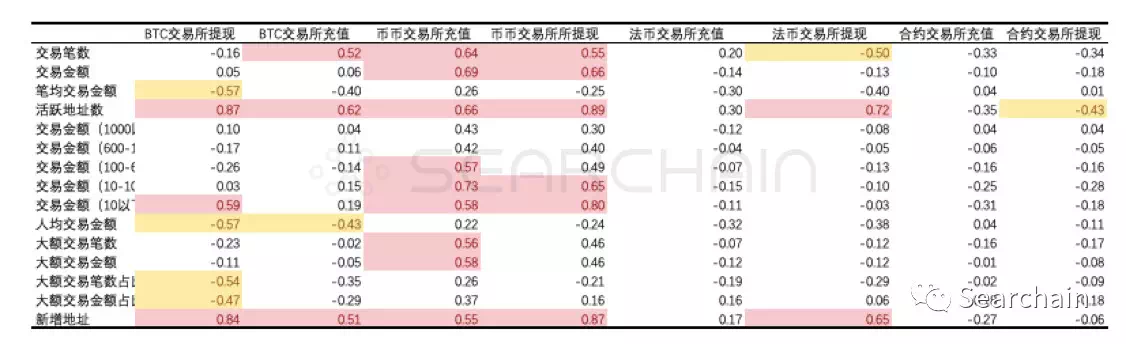
交易指标则分类为,交易笔数 / 交易金额 / 平均交易金额 / 交易地址数【钱包数】/ 分区间的交易金额【】/ 人均交易金额 / 大额交易笔数 / 大额交易金额 / 大额交易笔数占比 / 新增地址
这里我们暂时不提供地址所属钱包维度的汇总统计数据,同以太坊一样表中红色为与价格相关性高于 0.5 的指标,黄色为相关性低于-0.4 的指标【负相关】
我们发现由于前述我们所说的 UTXO 的特性,ETH 上相关性高的指标,不完全与 BTC 价格相关性高,但是依然有几个指标达到了 80% 以上的相关性,后续我们也会展开说明。
链上数据与价格之间的相互作用链上数据记录了用户因受到价格波动的影响而发生的行为,这些行为又会进一步的影响价格的波动乃至走向,链上数据与价格波动是相互作用的关系,尤其在对价格「波动幅度」的影响方面
价格波动
价格涨跌,以及趋势会影响用户的行为,比如对单边趋势的一致认知会让合约类交易所的交易变的旺盛,同时充值的流入量也会变大
链上体现
链上数据体现了从矿工到不同类型交易所的的变现路径,有未来看涨预期时,矿工习惯滞留资产,并在未来通过大宗 otc 完成交易,但是当未来价格看跌的时候,矿工往往会倾向开始将资金充入交易所交易或者套期保值
加剧影响
链上数据是价格发生变化时候的心态的直接表现,用以观察市场信心的认知,但是我们需要在处理时候将交易所账户分类为「场间套利账户」「大户」「散户」以进行区分,链上数据变化越猛烈,接下来的 1-3 天的行情波动越大
新鲜用户发展与价格关系从一枚数字资产被创造起,价格随着时间的推移产生波动,但是我们往往更关注那些持有时间很早的资金的交易情况
持币地址的增加值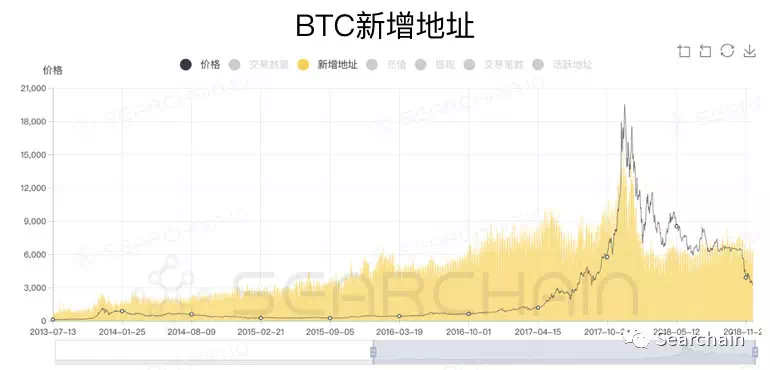
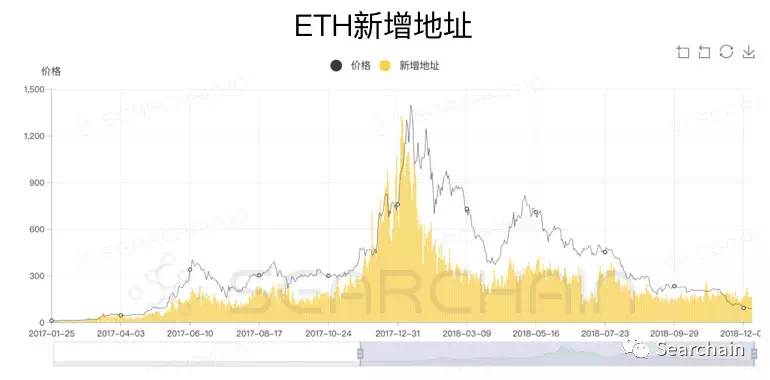
BTC 新增地址的相关性略低主要原因在于 BTC 的 UTXO 模型,如前所述,BTC 存在大量的多个地址归属于一个钱包的情况,比如交易所的一个钱包下可能有数十万上百万的入金地址外加个别的归集地址,这些地址每一个对应一个「用户实体」,但是在冷钱包的使用上,却有可能会是几个地址归属与某一个钱包,这个钱包对应一个「用户实体」,所以当我们从新增钱包的角度来看,同时将交易所的地址也对应在实体上来处理的时候,相关系数就变得高了一些(由于仍在尝试剔除混币,数据暂无法提供)
ETH 最近的异常则主要表现在价格下跌,但是新增地址没有巨大波动,价格上涨的动力是严重不足的,这也导致交易所充值,大额交易等压力类指标在该部分随意的一个增幅都带来不小跌幅。
活跃用户的发展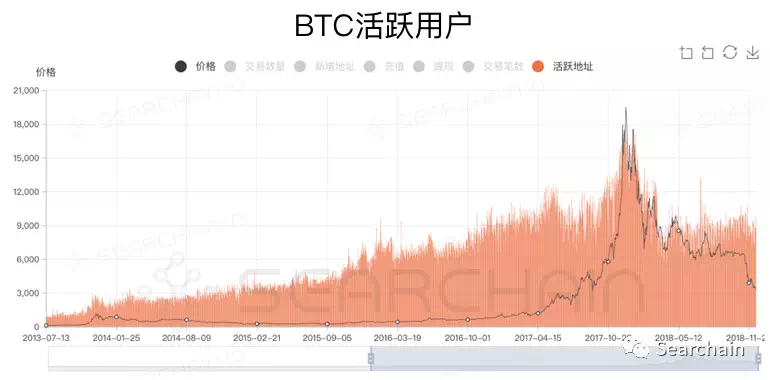
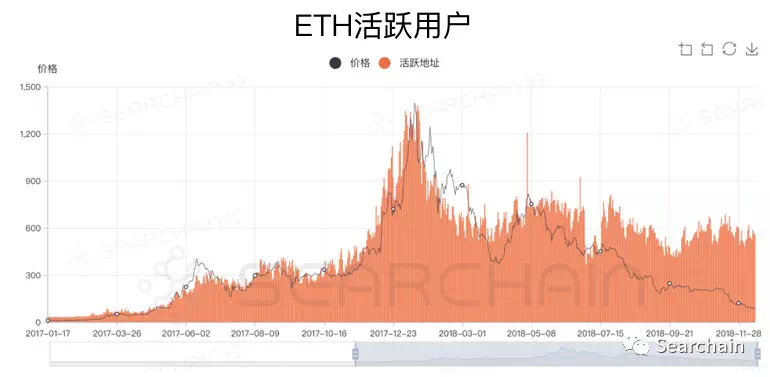
如果说最近一段时间的新增地址有去年 9.4 同期的水平的话,活跃地址来看则要远高于去年 9.4 的水平了,相较于一年前的今天,约减少 25% 的水平。
从时间分布来说,btc 价格峰值时期,日活跃地址约 113.6 万,交易所相关的充值提现地址为 10.4 万。5 月小高峰时,分别为 62.65 万,4.1 万。最近一个月则变成了 61.8 万,和 2.8 万。交易所相关活跃地址占比从 9.15% 6.54% 4.53% 连续下滑。ETH 对应数据则为 35.6% 30.6% 24% 的连续下滑。
上述活跃我们仅限定为与这两种币相关的交易数据,这种下滑直接反映了用户的交易热情的不断降低,价格的波动较为无力。
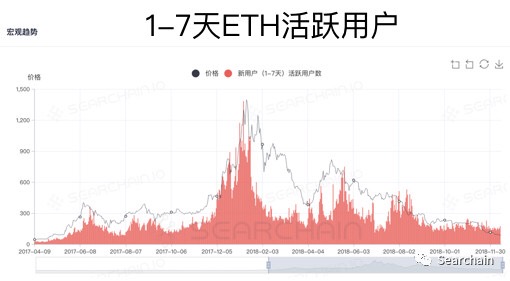
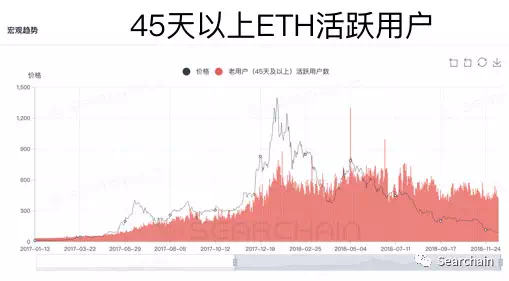
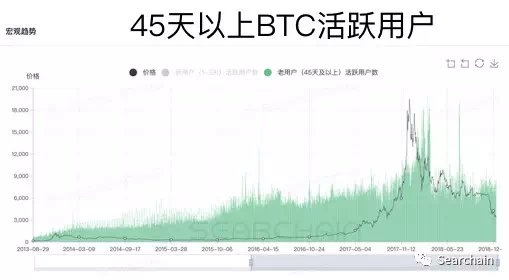
新地址只有在交易所开户 / 链上新增冷钱包地址 / 发生资金快速转移的过路地址等情况时才会出现,而那些出生日期在 45 天以前的老地址,往往是为了存储或者功能性目的存在【如交易所的归集地址】。
我们甚至倾向性的认为,新用户会带来价格的动力,老用户会带来价格的压力。
我们还要特别关注的是这些活跃地址的归属,矿工 / 交易所 / 项目 / 基金的分类情况,当我们剔除掉那些活跃地址中非交易所入金地址的过路地址的时候,我们能看到更多的市场力量的博弈信息。
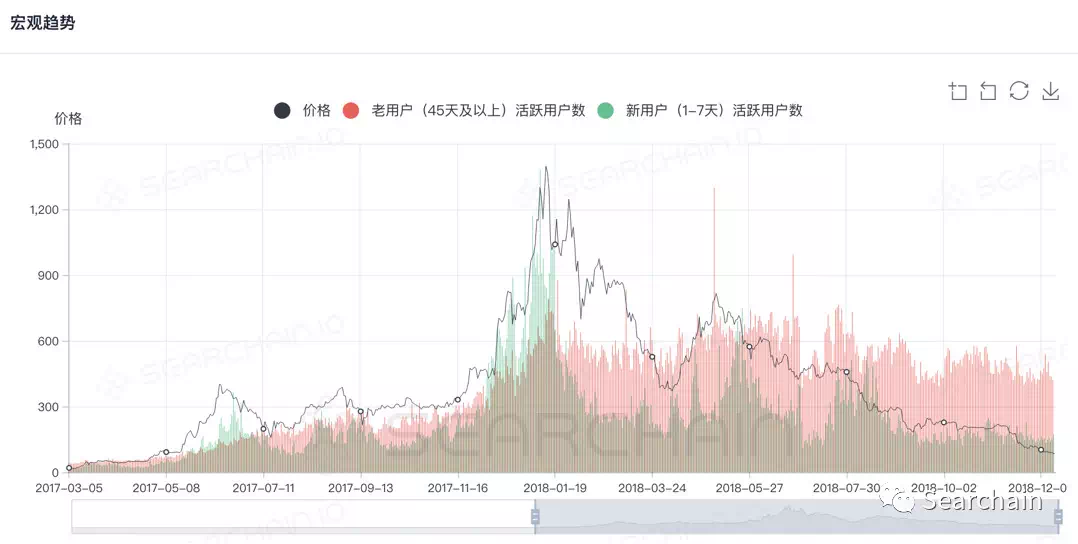
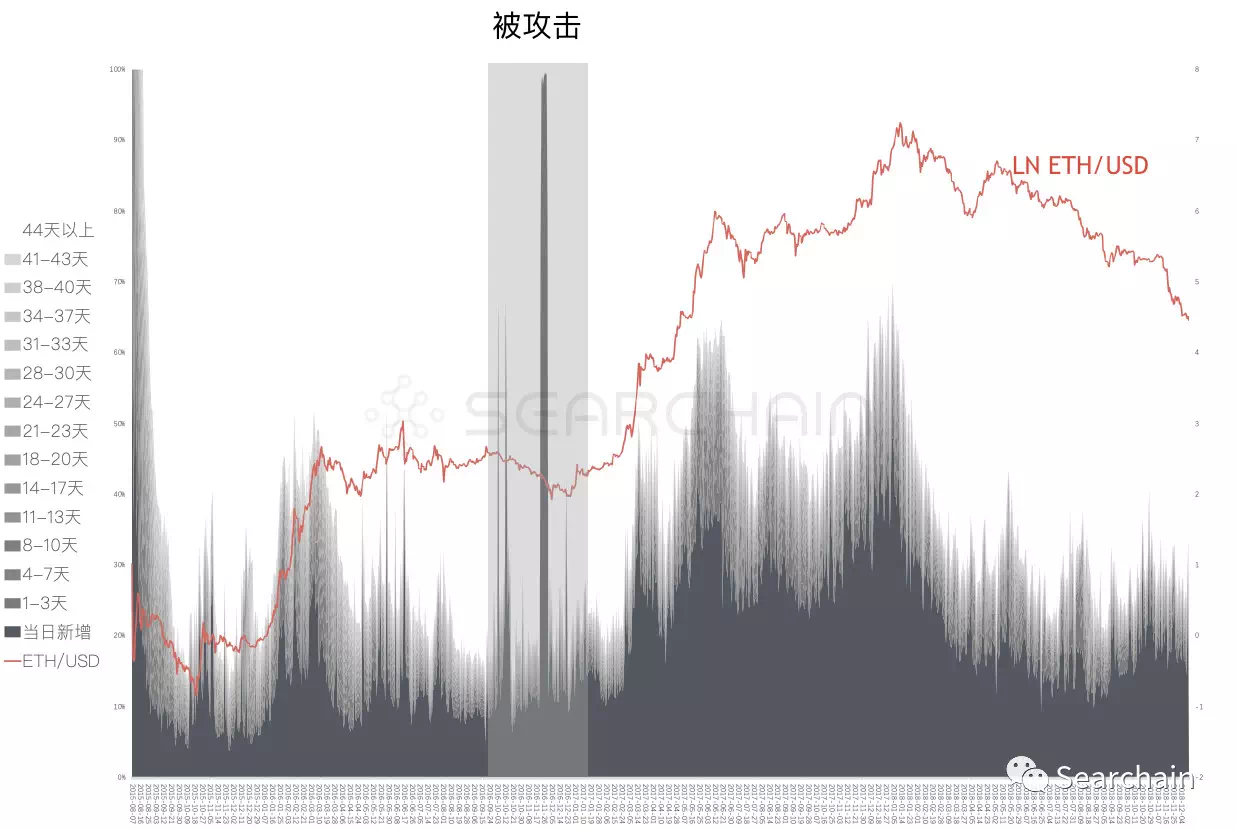
从趋势来看近期的以太坊新用户占比在不断的降低,对未来的价格走势来看是是悲观的。
老用户为价格带来压力,新用户为价格带来动力,而很明显的,整个市场的新用户供给严重不足。
新用户与老用户的对比情况【BTC】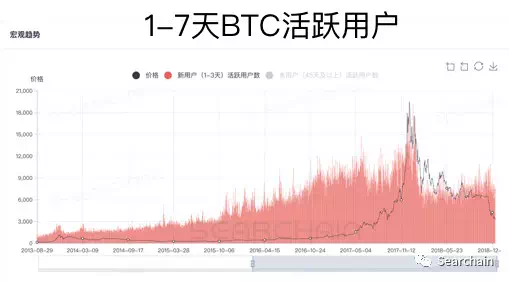
故而我们可以转向对 BTC 网络上未花费的 BTC 的持有时间来做分析,在比特币的 UTXO 模型中,每一笔 BTC 的末次交易时间都会被记录,直至发生了新的交易【被花费】。
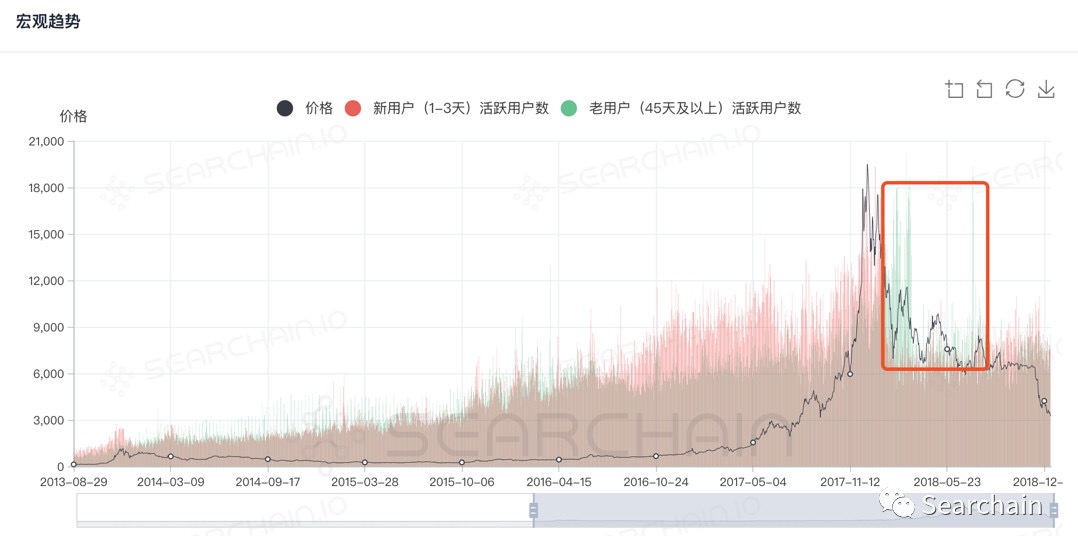
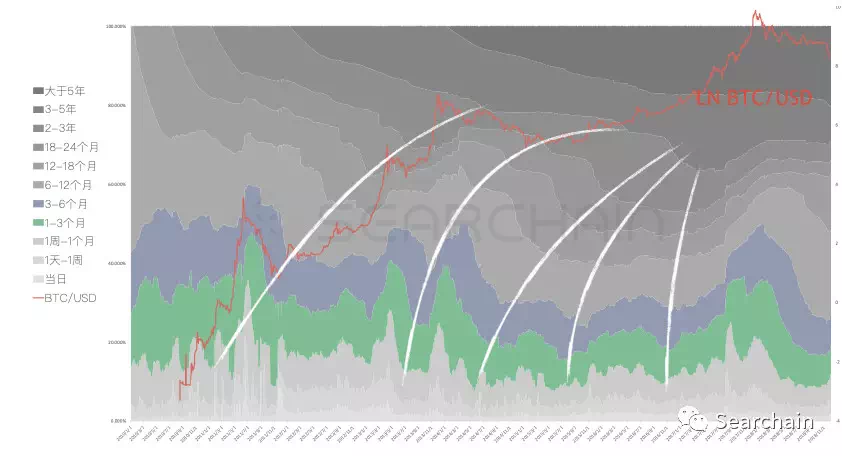
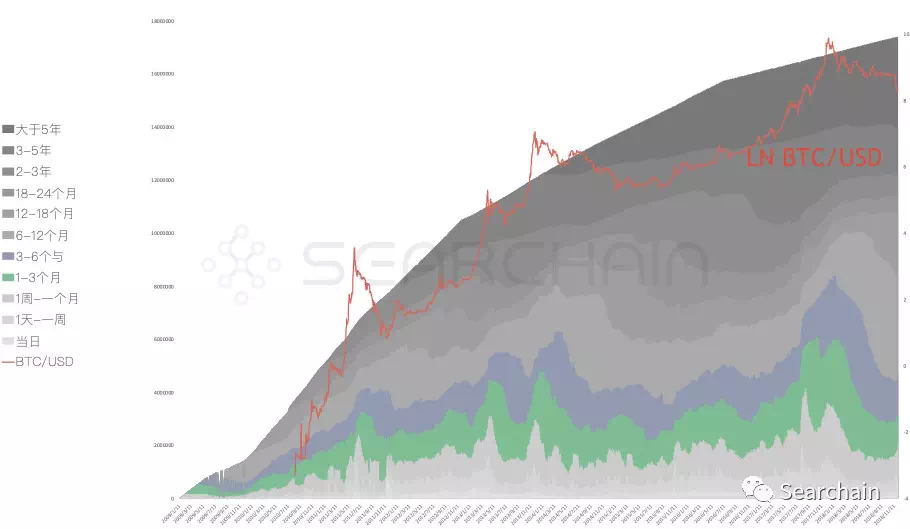
我们可以清晰的看到,那些 1 天-3 个月内获取并花费的 btc 的占比情况与 BTC 价格【对数】的发展趋势影响是高度相关的,这与以太坊相似,新鲜的用户所进行的交易的占比直接反映了用户的交易热情和新进入市场的用户的交易心态,可惜的是,在最近半年的数据来看,这一趋势在不断下滑。
曾有研究机构基于此预测本轮熊市会在 2019 年的一季度触底,其预测的方法是在 1 图中取占比 6-12 个月的上边界的趋势发展进行预测。
交易用户的发展和变化情况数字资产市场每月新增开户数最近半年大概维持在 30 万左右,这包含了一人多交易所多户的情况,新开户入金用户不足,需要持续更长时间的积累
交易所的新开户情况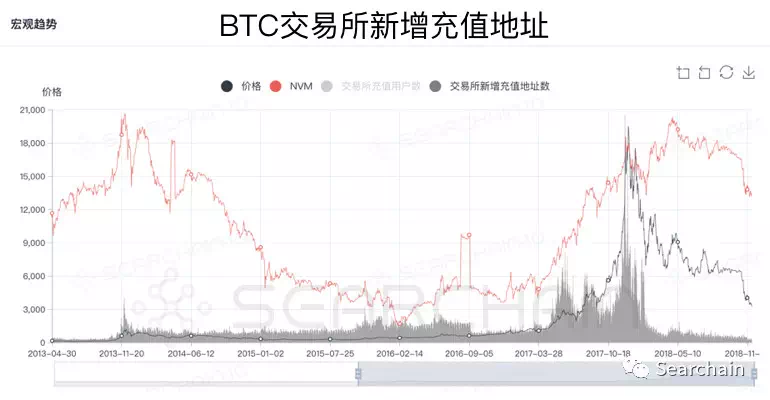
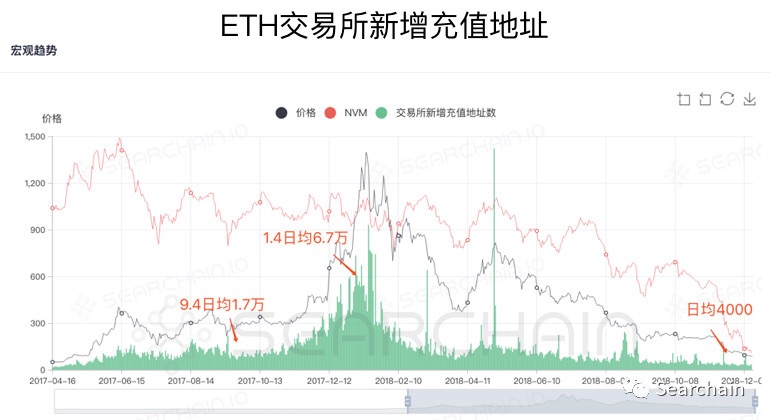
用户充值的几个来源分别是:跨交易所转账 / 链上 /otc/ 钱包充值 / 场间套利
我们曾在今年的 7 月份做过一个简单的用户访谈,访谈样本约 1000 人,这个统计数据不一定准,但是可以作为参考,这 1000 人中,约有 50% 的客户使用某交易所的服务,并直接在该交易所 otc 市场入金,这类用户并不会出现交易所充值和提现的情况。
BTC 目前每天新增开户入金数大约在 1000 左右,ETH 则在 4000 左右【不包括 token 类的新开户,非常少】,那么当下的全球新增开户数大概在 24-30 万左右,这基本是 2013 年中国 A 股市场的水平。一个并不值得乐观但是也不值得悲观的数字,交易所对老客户的价值发现将是接下来熊市中的重点问题。
交易所的每日充值用户数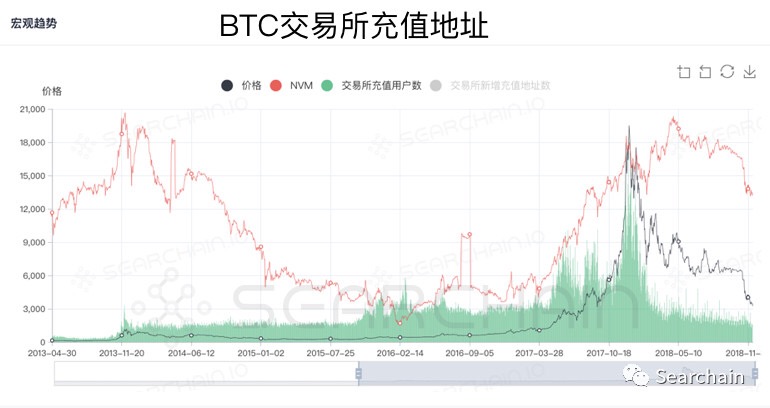
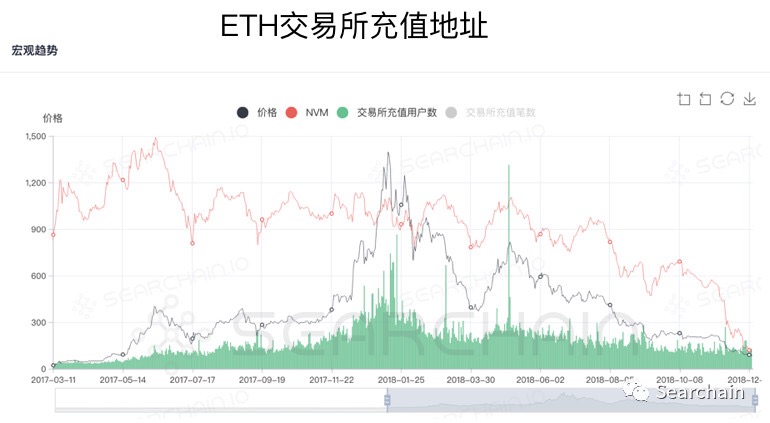
主要的原因在于一方面较多的资金在交易所内流转,每天的充值来源中约有超半数是用户在交易所之间的转账。
场间套利的机会在减少,利润也变得微薄。市场没有赚钱效应,导致用户交易动力严重不足。
交易所每日新增提现地址数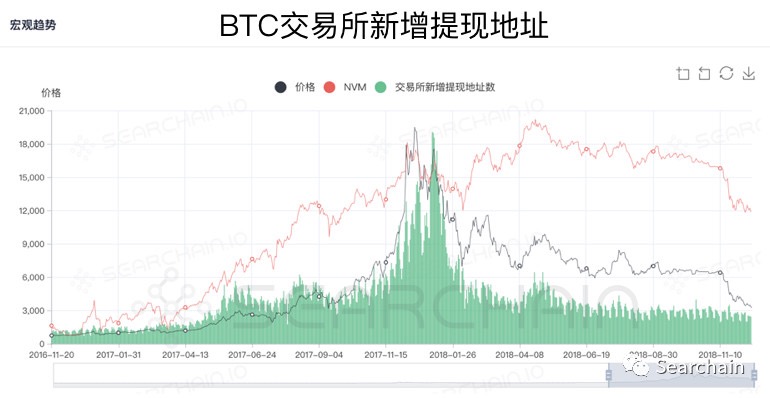
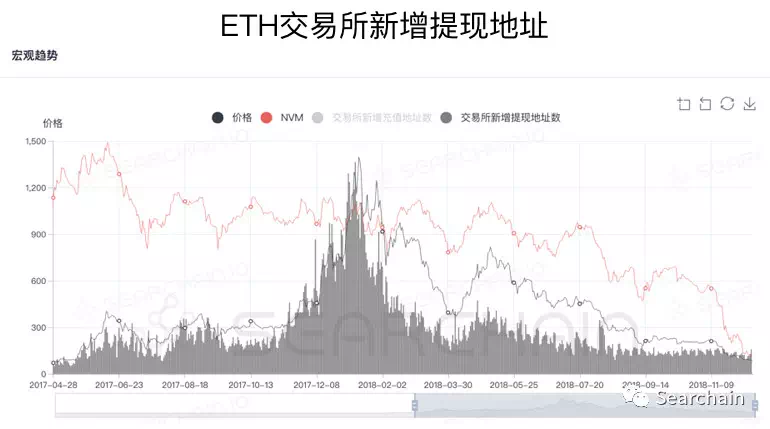
提现资金一般会进入其他交易所进行交易【或套利】,每天仅有少量会滞留在链上。
但是提现行为的新增地址数指标与价格的相关性是非常高的,价格每次涨幅和下跌都会伴随这一行为的增加和减少,而这一行为又反向的影响和加剧价格的走势和波动。
交易所每日提现用户数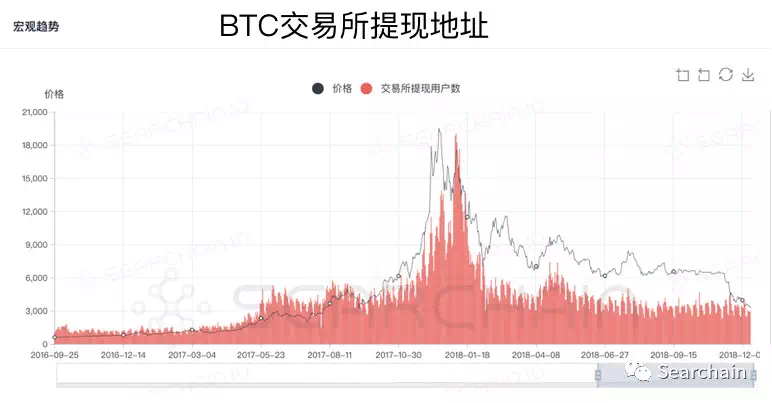
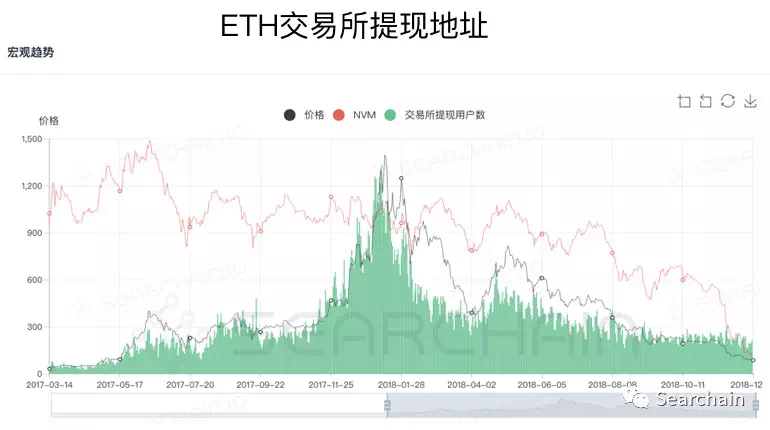
从交易用户的视角出发,我们发现数据与价格的相关性普遍较高,于此同时,用户增长的趋势也会反向的影响价格的波动以及趋势的「猛烈」程度。
我们认为提现指标是一个比较轻的价格动力指标,但在最近一轮的价格大跌中,链上数据的下滑趋势也明显走了出来,最近仍在持续降走低。
从数据的发展趋势来看,并不具备快速反弹和牛市更快到来的前提条件。
相互作用研究-低相关数据与价格指标这一节我们主要呈现一些错误的数据观测方法,和一些看似相关性很低的数据在处理之后所反映的现实价值和意义
交易所充值金额【BTC】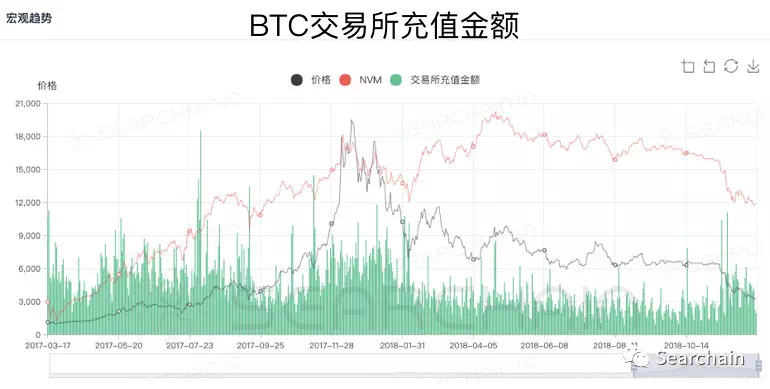
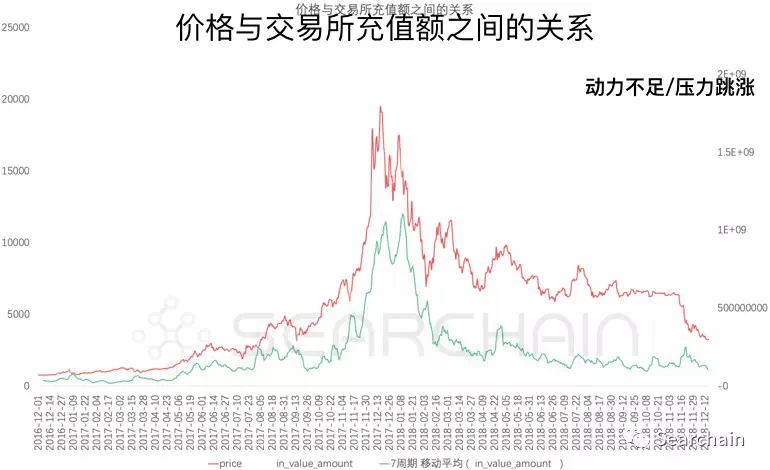
所以我们通过如下的数据处理方法来探索这个数据,我们将充值的 BTC 的数量乘以当天的时价,构成了对法币的充值金额,然后对这个充值金额取了 7 日移动平均线,也就是说用过去七天的移动平均数来描绘这一指标变化的趋势,我们发现他跟价格的关系的相关性变得非常高。
交易所的充值我们往往认为是价格压力的来源,因为大概率是用来「卖出」的,所以随着这一指标的不断提高,价格向下的压力也会变大。
交易所充值金额【ETH】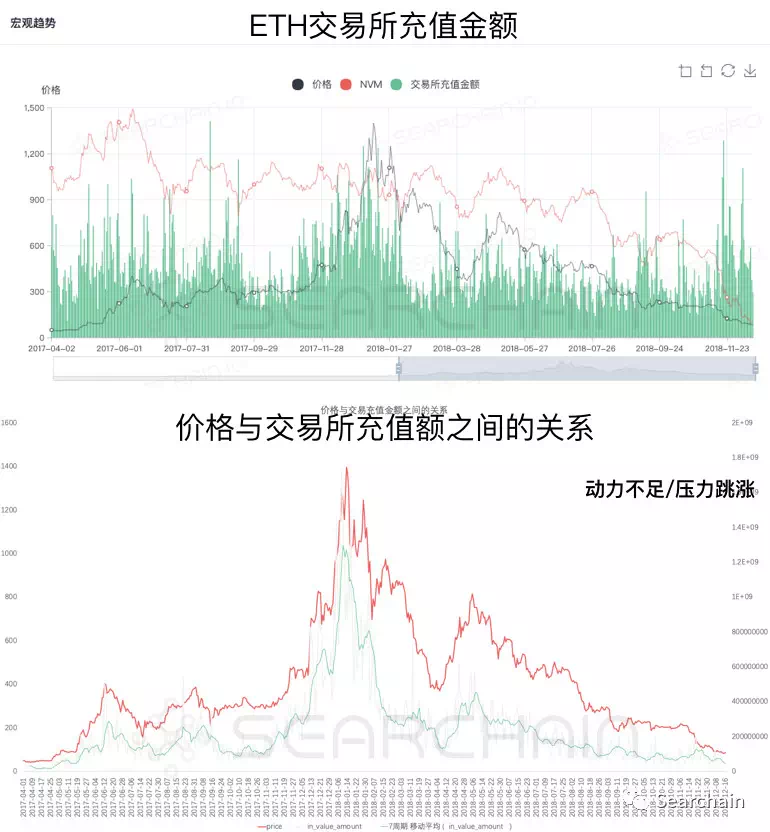
我们常说的价格 = 价值×预期,卖出的预期的增加配合新生的动力的不足,最终导致的就是价格出现的掉头向下。
尤其是近期的以太坊的价格,随着 BTC 和整体大盘的下跌,以太坊的价格区间进入了今年以来的低位,但是如果我们去关注链上仍在发生的交易和参与的生态比如稳定币的增加 /STO 等等的话,以太坊的价格是进入了低估区间的。
交易所大额充值金额【BTC】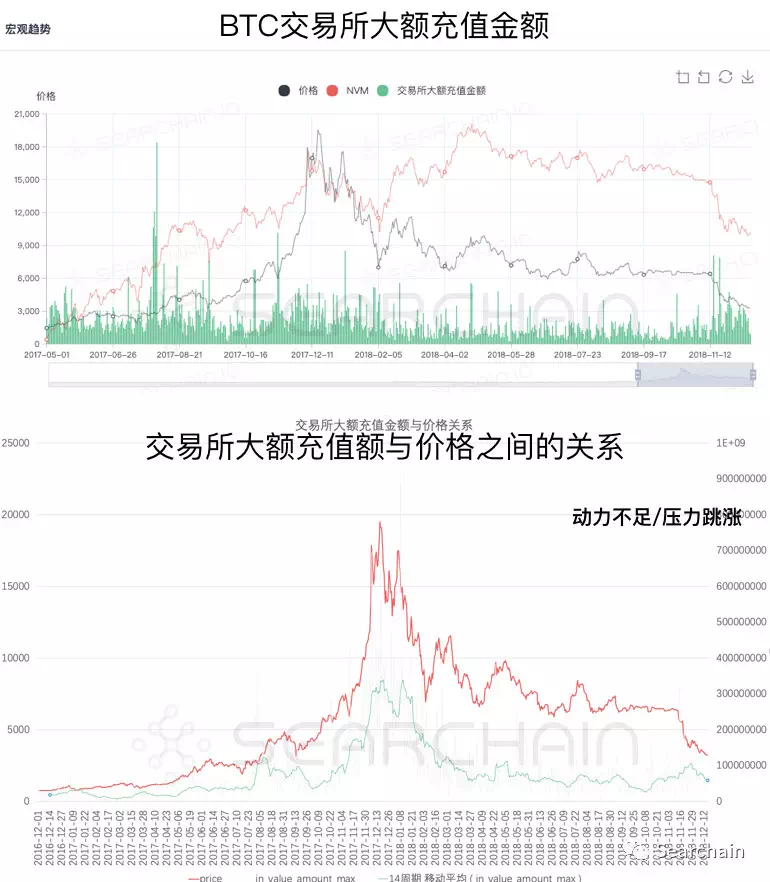
大额充值,也就是我们常见的大额交易的预警,由于市场里充斥的比较多的大额交易预警信息,最早用户是愿意看的,但是随着时间的推移,有许多用户认为大额交易的发生与价格的关系不大,所以现在的大额交易变成了媒体发掘的某种事件素材,比如前几天被炒的沸沸扬扬的 85 万 BTC 交易的问题。
我们核心认为,不论是大额充值还是普通充值的量,都是价格的压力,用户的增长才是动力,压力上升,动力不足,价格必然下跌。
交易所的大额充值中,我们应该剔除掉交易所内部的头寸拨备等动作,给市场以合理有效的数据资讯。
研究(指标释义)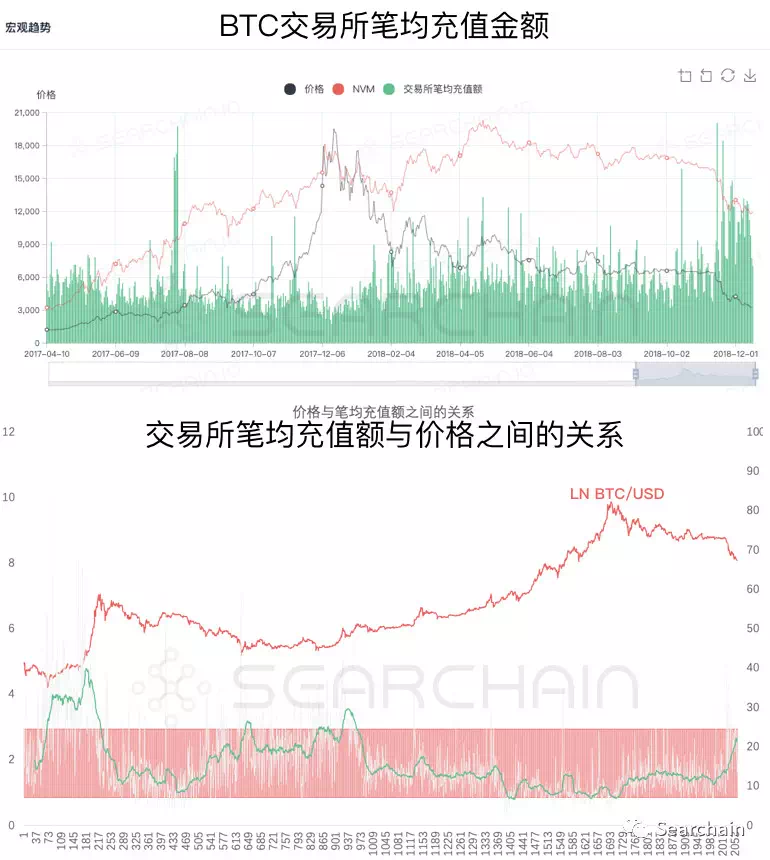
笔均充值金额的本质其实是参与交易的用户趋向于「大户」还是趋向于「散户」,这个指标越高,参与交易的用户中的大户比例会越高,他们对价格和交易的方式绝不是简单的基于情绪或者信息的买卖。
相反的这个指标越低,参与交易的用户中的散户的比例会越高,对价格的增幅越有帮助,但是于此同时,当行情出现反转的时候,散户的恐慌程度会远远大于大户
估值模型,一些前人的探索链上数据的估值模型应用,区块链数据与价格 / 价值评估应用的角度来说,从最早的 Willy Woo 和 Chris Burniske 提出的 NVT 模型,到 Dmitry Kalichkin 基于梅特卡夫定律提出的 NVM 模型,以及今年初由 Clearblocks 的研究人员所做的 PMR 估值模型
NVT-BTC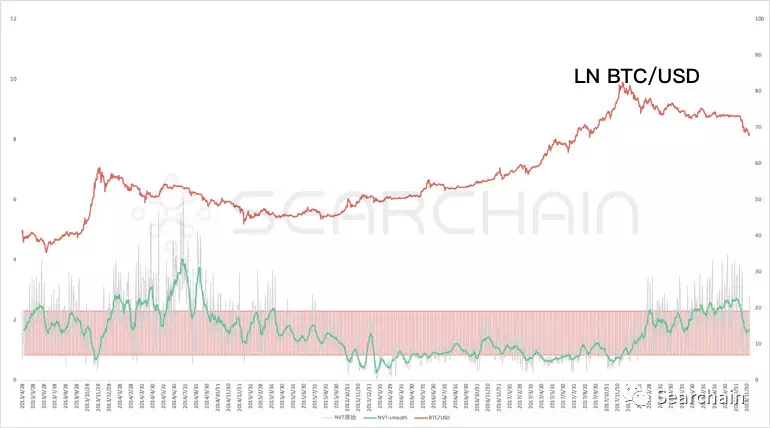
NVT= 加密货币网络价值 / 每日交易量
「加密货币网络价值」即「流通市值」,由总流通量乘价格构成;
而对比市盈率来看,由于加密货币和企业不同,它没有盈利,所以就用代表区块链潜在效用的「每日交易量」来体现其业绩指标。在这里需要强调的是,因为发生在交易所的交易大部分属于投机行为,所以 NVT 中所用的日交易量只考虑链上交易。
图中指标区域内,中间是合理估值区间,超出合理估值的上下部分分别是高估和低估区域。
由图可见在 13 年年末至 14 年 9 月份,比特币处于高估区间,对应价格的明显下降;而在 15 年的 10 月至 16 年 5 月初,比特币则处于相对低估的区间,
不足:
从图表来看,NVT 存在一定的滞后效应,当价格泡沫出现后,往往经过几个月,NVT 峰值才会随之出现,使其看起来既不属于预测性指标,也不属于描述性指标。
NVT-S-BTC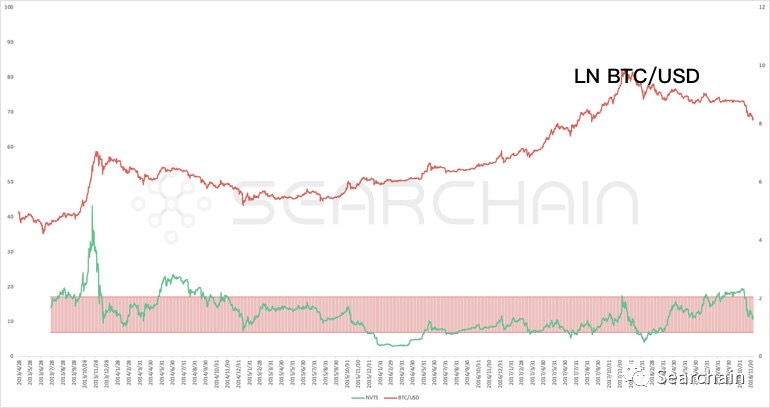
NVT-S= 加密货币网络价值 /90 天移动平均的每日交易量
由图可见 13 年 9 月末比特币价格急剧上升时,NVT-S 也迅速到达高估区间。14 年 5 月末的价格再次上升时,NVT-S 也迅速反映出高估的反馈。
而在 16 年 1 月末到 5 月区间,NVT-S 显示出比特币处于相对低估状态,对应着价格的持续增长。
从结果来看 ,NVT-S 更能精准的反应比特币的泡沫,因为 90 天的移动均线更能反映出长周期的网络价值。
不足:
NVT 系列模型只考虑了链上交易的价值,并没有考虑交易笔数或参与交易的地址(钱包)数量,也就是活跃地址数。对于互联网公司,尤其是市场,社交网络和具有强大网络效应的其他业务,类似的每日活跃用户(DAU)指标是最重要的绩效和评估指标之一。
NVM-BTC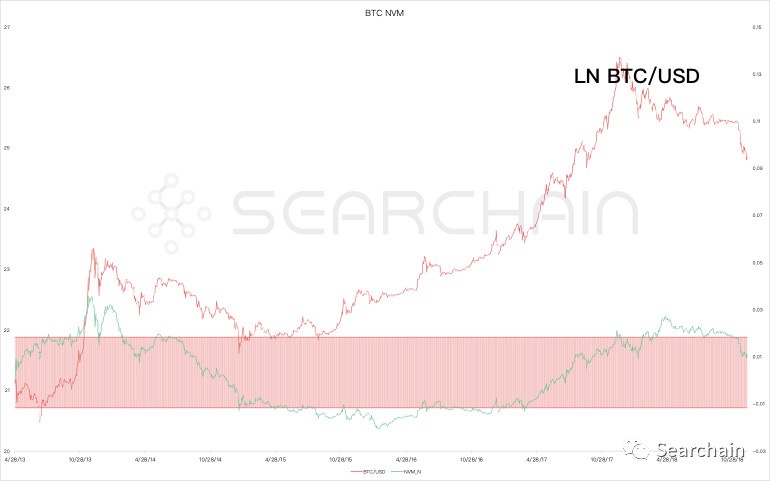
在 Clearblocks 团队今年年初发表的一篇研究报告中,详细探讨了不同版本的梅特卡夫定律是如何反映比特币的价格,其中得出了三个最具预测性的模型:
1、最初的梅特卡夫定律:NV ~ n²
2、广义梅特卡夫定律 :NV ~ n 1.5
3、Odlyzko 定律 :NV ~ n·log n
Dmitry Kalichkin 选择了使用两个梅特卡夫定律分别作为上下边界,得到一个估计值,以此来构成 NVM 模型
NVM=ln (加密货币网络价值 / 梅特卡夫网络价值)
其中,「加密货币网络价值」即「流通市值」,由总流通量乘价格构成;
「梅特卡夫网络价值」由「最初的梅特卡夫定律」和「Odlyzko 定律」取均值调参得到。
由图可见,2016 年 2 月,2017 年中至 2018 年中的 ETH 价格泡沫都成功反映在 NVM 模型的高估区域内。
2015 年,16 年底的 NVM 相对低估的区间也成功展示了价格的洼地。
NVM-ETH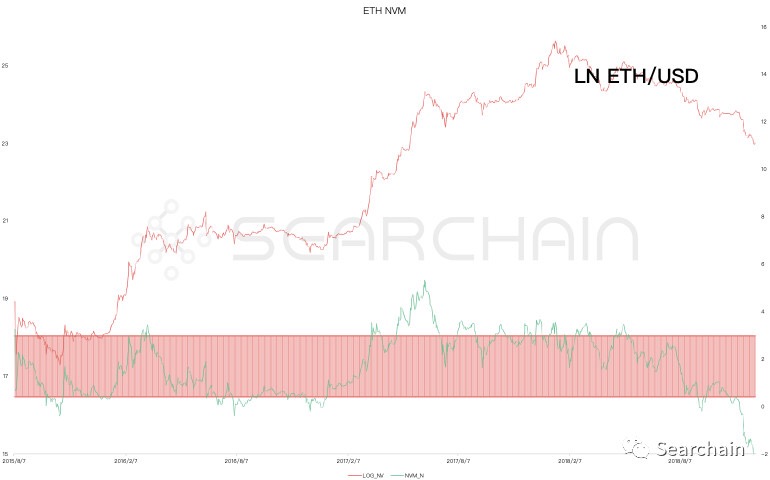
但是从估值模型的角度来看,ETH 在这个区间里相较于其网络仍在活跃的交易量的角度来说,是存在一定的低估的,只是 ETH 短期内除了君士坦丁堡和减产以外,在具体的应用层面缺乏有价值的商业应用场景,这使得「预期」严重不足。
PMR-ETH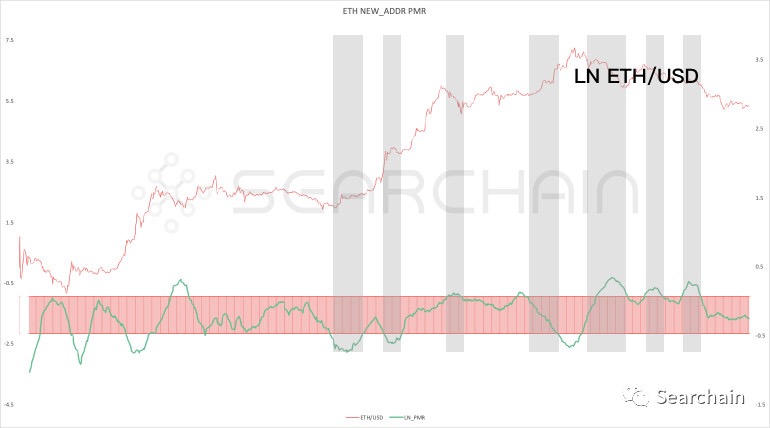
其中,「梅特卡夫定律指标」选择了每日活跃地址 (DAA),每日新增地址和交易笔数分别生成,得到的与价格的相关性普遍很高。
图上是基于新增地址的 PMR,可见指标在低估和高估区间时,能够反映出价格的洼地和泡沫部分。
链上数据价值探索从未有一个资产的一二级市场交易之间的数据像数字资产这样被清晰的记录,且他的数据是相对可信的,这有助于我们对交易形势更清晰的认知,以及对价格波动情况的预判
链上数据直观的反映了价格的压力 / 动力之间的博弈过程
价格压力与动力价格压力
在 ETH 和 BTC 数据上所反映出来的价格压力没有巨大提升的趋势,ETH 的大户抛售压力已经过去,但自十月份以来价格压力指标不时抬头
价格动力
反映价格动力的指标比如新增用户等则表现的完全疲软,市场力量需要积累,信心需要重新建立
疲软的价格动力伴随不断波动积累的价格压力,带来价格的不断下滑,短期趋势内看不到有明确见底的迹象
结论:价格 = 价值×预期趋势判断
市场动力不足,压力持续波动存在因门头沟等事件砸穿 3000 至更低最快 2019 年一季度末才有可能出现好转风险 / 机会监测
门头沟风险:13.7 万 BTC 及 16 万的 BCH 待处置以太坊减产、君士坦丁堡上线一季度纽交所及纳斯达克上线期货交易估值判断
BTC 当前价格处于估值合理区间ETH 当前价格处于低估区间 jay
日本FSA拟允许银行投资比特币与加密资产,重塑零售加密市场格局
21Shares携手法国兴业银行,强化德国及东欧市场加密ETP流动性
Mogo斥资入股Digital Commodities,加码比特币与黄金储备策略,强化双轮增长模式
Moomoo推出Moomoo Crypto:进军美国加密货币市场
CME集团6月30日推出现货报价期货:比特币、以太坊及标普500等长达5年持有
eToro推出加密资产转账与兑现功能:比特币、以太坊可无缝投资多资产
21Shares在纳斯达克斯德哥尔摩上市三款领先加密ETP:比特币费用低至0.21%
nxtAssets GmbH携手SIX推出比特币与以太坊ETP:加密资产交易总数达398
Clearstream携手Crypto Finance推出加密资产托管服务,德意志交易所集团引领机构投资者新风潮
西班牙BBVA获批推出比特币和以太坊交易服务,零售客户可通过手机银行直接管理加密资产
MIH推出比特币小时二元期权BTCRB,MIAXdx创新再升级
Bybit遭遇重大黑客攻击,15亿美元数字货币被盗
Bybit遭遇安全漏洞,1.4亿美元以太坊代币被盗,市场反应激烈
Bybit交易所遭黑客攻击,14亿美元ETH被盗,资金安全隐患引发行业关注
Robinhood Q4财报创纪录,股价突破52周新高
华尔街矿工面临利润紧缩,比特币生产成本达到 49,500 美元
尽管比特币上涨,加密货币矿业收入仍下跌 12%
比特币矿业公司多元化进入AI和高性能计算领域,探索380亿美元市场潜力
俄罗斯新挖矿政策引发加密市场大反弹,比特币价格剧烈波动
Riot平台收购Block Mining,提升比特币产能
