债券收益率上升预示着市场崩盘吗?(下篇)
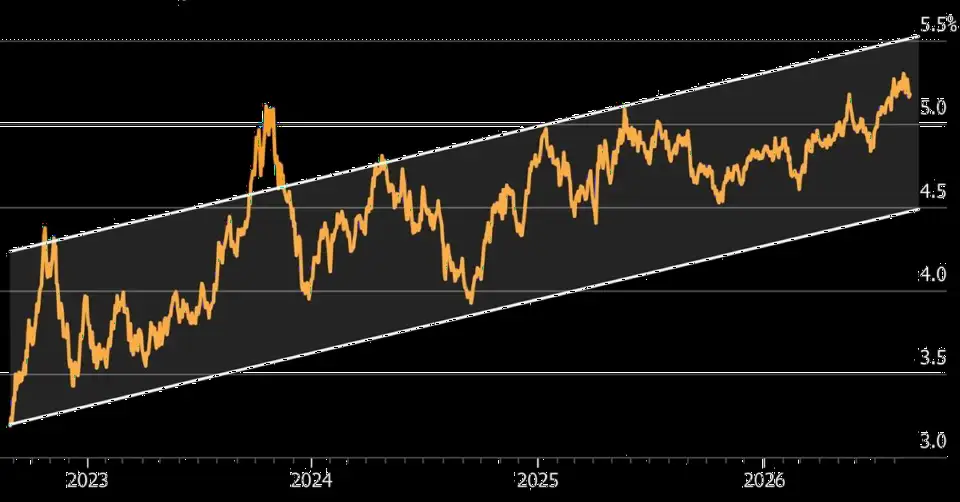
汇捷资讯机构与流动性关注「债券收益率上升预示着市场崩盘吗?(下篇)」。文中涉及APP、ActivTrades、ECB、美国。主体名称、时间、金额、牌照和监管结果以正文为准,不另作推断。
背景概述
根据 黄金形态通APP 报道,来自零售外汇与差价合约经纪商 ActivTrades 的市场分析师 Carolane de Palmas 发表客座社论指出,更高的债券收益率本身并非股市即将崩盘的可靠指标。关键在于这种上涨是有序的,还是会在金融系统中引发压力。
投资者在评估市场风险时,不能单纯盯着收益率的具体数值,而应当关注宏观经济、企业基本面以及跨资产类别的联动反应,从而在结构性告别超低利率的时代做好资产配置。
关键监测指标:速度、利差与盈利
Carolane de Palmas 强调了评估债券收益率的三大核心信号:
- 变动速度:渐进式的收益率上升给各方留出了调整时间;而急剧飙升则极易引发资产估值的同时重估,并迫使杠杆投资者减仓,进而对债券和股票市场产生抛售压力。
- 信用利差:如果企业利差在国债收益率上升的同时保持稳定,说明市场只是在适应更高的无风险利率;但如果投资级和高收益利差同时急剧扩大,则表明市场对企业资产负债表和经济前景的担忧加剧。
- 企业盈利:当借贷成本上升与盈利预期下降同时发生时,股票将面临“估值倍数下降”与“盈利预期下修”的双重挤压,特别是对利率高度敏感的高估值成长股。
欧洲市场的特殊挑战:主权债务与财政分化
对于欧洲投资者而言,债券市场的风险并不局限于股权估值的变动,主权债务、财政赤字与政治不确定性之间的相互作用更为关键。
以法国为例,法国国债收益率的持续上升推高了本已高额的政府债务再融资成本。如果投资者对法国债务要求更高的风险溢价,导致其与德国国债(Bunds)的利差扩大,这就反映了信心的恶化,而不仅仅是欧洲利率的走高。
尽管欧元区的制度框架比2010-2012年危机时更为稳健,且欧洲央行(ECB)拥有防止市场无序分裂的工具,但由于经济增长温和、通胀压力再起及公共债务高企,欧洲债券市场仍可能成为波动性的重要来源。
全球三大主要市场对比分析
| 市场 | 核心驱动/现象 | 主要潜在风险 |
|---|---|---|
| 美国 | 通胀不确定性、强劲增长预期、庞大政府融资需求及长期限国债溢价。 | 长期收益率维持高位,融资成本居高不下。 |
| 日本 | 货币政策正常化,摆脱数十年的超低利率环境。 | 国内投资者行为改变,影响国际资本流动。 |
| 欧洲 | 成员国之间主权借款人的分化加剧。 | 财政担忧加剧引发的无序市场波动与经济增长受抑。 |
未来展望与投资组合构建
全球债券市场的抛售正在改变投资格局,超低利率结构性不复存在。但这并不意味着投资者必须抛弃股票,而是对资产质量提出了更高要求。
拥有低债务、强劲自由现金流和定价能力的公司,将比高杠杆企业更有能力吸收较高的融资成本。同时,固定收益投资者也迎来了新机遇,高收益率意味着国债和高质量企业债券可以再次提供实质性回报,但必须在“当前的收益率收入”与“明天的利率风险”之间做好平衡。
编辑总结
综合来看,最危险的场景并非单一市场的孤立变动,而是多种负面因素的叠加——包括债券收益率急剧上升、信用利差扩大、企业盈利预期下降、经济数据疲软以及流动性恶化。
对于市场参与者而言,当前的高收益率主要应当被视为一种风险管理信号,提醒各方重新评估资产估值、优化资产负债表质量,并警惕可能对实体经济与金融系统造成实质性破坏的无序抛售。
常见问题解答
问题:为什么债券收益率上升不一定会直接导致股市崩盘?
回答:单纯的收益率上升并不必然引发崩盘,关键在于上涨是有序过渡还是急剧发生。如果经济增长和企业盈利保持强劲,市场通常能够逐步适应更高的利率水平。
问题:投资者在监控债券市场时应关注哪些核心指标?
回答:主要需要监控收益率变动的速度、信用利差(特别是投资级和高收益债券利差是否扩大)以及企业盈利预期的变化。
问题:欧洲市场在当前债券环境下存在什么独特风险?
回答:欧洲市场面临主权债务、财政赤字与政治不确定性的交织影响,例如法国等国国债与德国国债利差的扩大,反映出市场对部分成员国财政轨迹和政治履约能力的担忧。
问题:高利率环境下,什么样的股票更具防御力?
回答:拥有低债务、强劲自由现金流和强大定价能力的公司,比高度依赖未来远期增长且杠杆率高企的企业更有能力应对高融资成本。
问题:当前全球主要市场(美国、欧洲、日本)呈现出怎样的不同特征?
回答:美国表现为融资需求大与长期收益率高企;欧洲呈现成员国财政分化的特征;日本则正处于摆脱超低利率、推进货币政策正常化的阶段。
关键词:APP, ActivTrades, ECB, 美国, 日本, 法国, 德国, 欧洲
APP推荐