债券收益率飙升是否预示崩盘?全球债市重新定价的深层逻辑
汇捷资讯机构与流动性关注「债券收益率飙升是否预示崩盘?全球债市重新定价的深层逻辑」。文中涉及APP、Japan、Nvidia、Microsoft。主体名称、时间、金额、牌照和监管结果以正文为准,不另作推断。
背景概述
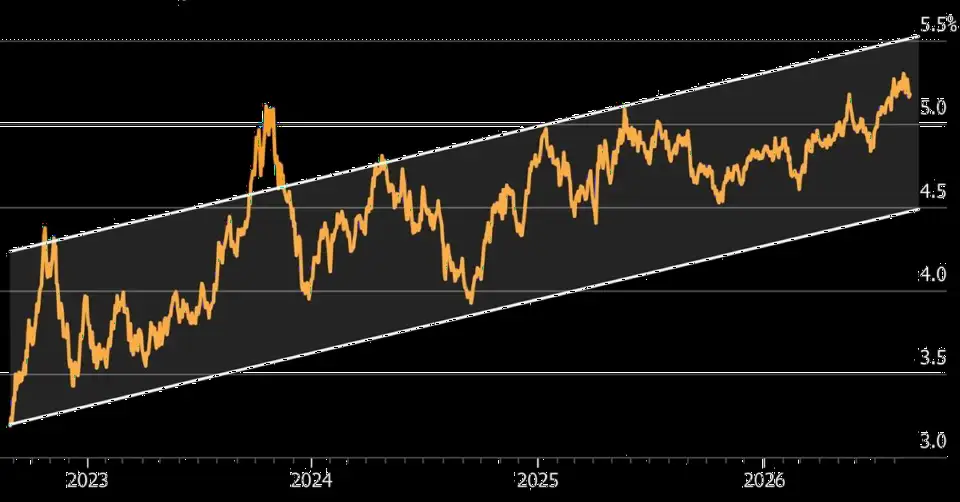
根据 黄金形态通APP 报道,2026年末全球政府债券收益率的急剧上升已成为全球金融市场面临的最重要风险之一。在美国,10年期国债收益率已攀升至5.3%以上,创下2002年以来的最高水平,而30年期收益率已接近5.7%。这一走势发生在市场对美联储10月再次加息的预期因美国就业数据疲软而下降之际。
压力并不仅限于美国。日本10年期政府债券收益率约为3.1%,而日本央行(Bank of Japan)上月将政策利率上调至1.25%,为1995年以来的最高水平。在欧洲,德国10年期国债收益率约为3.5%,而法国10年期借贷成本已接近5%。随着投资者重新评估法国的财政和政治前景,法国与德国国债之间的利差显著扩大。
关键要点
这引发了一个重要问题:高债券收益率的回归是否预示着股市崩盘即将来临?未必如此。更高的收益率确实使金融环境更具挑战性,但崩盘通常需要的不仅仅是无风险利率的上升。真正的危险在于高收益率与经济增长恶化、企业盈利下降、信贷利差扩大、估值过高或流动性冲击相结合。
短期利率与长期债券收益率之间存在重要区别。央行在很大程度上决定短期利率,但10年期和30年期政府债券收益率取决于经济增长、通胀预测、国家债务发行以及投资者对长期风险要求的期限溢价。
在美国,这一区别尤为重要。美联储(Federal Reserve)在9月将政策利率上调至3.75%-4%,但近期10年期国债收益率的上升更为显著。美联储自身表示,经济活动依然稳健,生产率增长强劲,资本投资旺盛,而通胀仍然高企。
与此同时,美国政府面临巨大的融资需求。巨额赤字、大量国债发行以及对未来通胀的不确定性相结合,意味着投资者可以要求更高的期限溢价来持有长期政府债务。结果是,即使市场预期央行最终将放松政策,长期收益率也可能保持高位。
影响解读
第一个传导机制是估值。公司的价值基于其未来现金流的现值。当贴现率上升时,这些未来收益的当前价值就会降低。这对那些估值高度依赖多年后预期利润的公司尤其构成压力。
这解释了为何高增长科技公司对国债收益率上升更为敏感。即使英伟达(Nvidia)、微软(Microsoft)或亚马逊(Amazon)等公司继续报告强劲盈利,当无风险回报显著提高时,投资者可能不太愿意支付异常高的估值倍数。
更高的债券收益率也改变了股票的相对吸引力。政府债券收益率上升迫使投资者要求更高的预期股票回报,以补偿股权风险。
然而,存在一个重要的反驳观点。如果收益率上升是因为经济增长和企业利润强劲,股市可以继续表现良好。因此,问题不在于收益率有多高,而在于它们为何上升。
尽管债券遭到抛售,美国股市确实保持了惊人的韧性,标普500指数(S&P 500)徘徊在8月13日的历史高点附近,纳斯达克(Nasdaq)昨日创下新的收盘纪录。在英伟达和微软上涨的推动下,科技指数获得支撑,投资者关注油价下跌并准备迎接即将到来的季度财报。与此同时,“壮丽七雄(Magnificent Seven)”超级大盘股在周一收盘时达到24.836万亿美元的历史合计市值。
关键对比表格
| 国家/地区 | 10年期国债收益率 | 政策利率/关键利率 | 债务/GDP(2026年预测) |
|---|---|---|---|
| 美国 | 5.3%以上 | 3.75%-4% | — |
| 日本 | 约3.1% | 1.25% | — |
| 德国 | 约3.5% | — | 65.8% |
| 法国 | 接近5% | — | 119.3% |
数据来源:原文引用路透社、雅虎财经、华尔街日报、欧盟委员会、欧盟统计局等。
未来展望
欧洲尤其值得关注,因为收益率上升与重大的财政和政治脆弱性同时发生。欧元区总体债务状况与部分成员国相比尚可管理,但国家之间的差异巨大。法国是最明显的例子。
5月,欧盟委员会(European Commission)预测法国公共债务将从2025年占GDP的115.6%上升至2026年的118.1%,最终在2027年超过120%。预算赤字预计今年将保持在GDP的5.1%,到2027年扩大至5.7%,部分原因是利息支付在2026年升至GDP的2.6%。然而到9月,法国财政部描绘了更为黯淡的公共财政图景,将其预测更新为2026年债务达到GDP的119.3%的创纪录水平,2027年达到121.7%。
更高的收益率增加了政府债务再融资的成本。更高的利息支出使减少赤字变得更加困难。更大的赤字需要额外借贷,这可能进一步对债券收益率构成压力。
法国尤其脆弱,因为其财政恶化发生在经济增长疲弱和政治不确定性的背景下。该国已受到欧盟过度赤字程序的约束,而法国国债与德国国债之间的利差已达到多年来的最宽水平。由于对法国财政稳定和欧元区其他地区政治不确定性的担忧,欧元也跌至17个月低点。
这并不意味着新的欧元区主权债务危机不可避免。制度架构比2010-2012年危机期间更强,欧洲央行(ECB)拥有传输保护工具等工具。但更宽的主权利差仍可能收紧金融条件,并暴露重债经济体的弱点。
德国面临不同的挑战。其债务状况比法国更强(2026年占GDP的65.8%,2027年占GDP的68%),但收益率上升增加了融资成本,而欧洲正面临更大的国防、能源和投资需求。在整个欧元区,欧盟委员会预计赤字将扩大,因为更高的利息支出、国防开支以及旨在保护家庭和企业免受能源成本影响的措施对公共财政构成压力。
因此,欧洲面临困难的政策组合:通胀上升,而增长相对温和,财政空间有限。
日本对全球债券市场也变得越来越重要。日本央行(Bank of Japan)在9月将政策利率上调至1.25%,为1995年以来最高水平,标志着日本进一步远离数十年来定义其经济的超宽松货币政策。工资上涨、持续通胀和进口成本上升为央行提供了更大的利率正常化空间,而日元疲软加剧了国内价格压力。
日本10年期政府债券收益率也攀升至约3.1%,这对日本市场而言是历史性重要水平。这远不止影响日本,因为日本投资者是海外债券的主要持有者。随着国内收益率变得更具吸引力,将资本配置到美国和欧洲债务的动机可能减弱。持续的货币政策正常化可能因此促成全球资本流动的变化,并为长期收益率增加另一个上行压力来源。
因此,日本代表了全球债券市场调整的另一部分。美国面临巨大的融资需求,欧洲正在处理财政和政治脆弱性,而日本正逐渐摆脱其异常低利率环境。
综合来看,这些发展表明更高的债券收益率不仅仅是暂时的市场波动。它们反映了全球经济中资本成本的更广泛重新定价。对投资者而言,关键问题因此是接下来会发生什么:市场能否吸收持续更高的收益率,还是债券市场调整最终可能成为更广泛修正的催化剂?让我们在本文第二部分深入探讨。
编辑总结
全球债券收益率的上升反映了资本成本的系统性重估,而非短期波动。美国巨额融资需求、欧洲财政脆弱性以及日本货币政策正常化共同构成长期收益率上行的结构性压力。投资者需关注收益率上升的驱动因素——若源于经济增长和企业盈利强劲,股市可消化高利率;若伴随经济恶化、信贷利差扩大或流动性冲击,则风险显著上升。法国财政状况和日本资本回流是值得密切跟踪的关键变量。
常见问题解答
问题:债券收益率上升是否必然导致股市崩盘?
回答:不一定。更高的收益率使金融环境更具挑战性,但崩盘通常需要高收益率与经济增长恶化、企业盈利下降、信贷利差扩大、估值过高或流动性冲击相结合。如果收益率上升源于经济增长和企业利润强劲,股市可以继续表现良好。
问题:为什么长期国债收益率与央行政策利率会出现分化?
回答:央行主要决定短期利率,而10年期和30年期国债收益率取决于经济增长、通胀预测、国家债务发行以及投资者要求的期限溢价。因此,即使市场预期央行降息,长期收益率也可能因财政赤字和通胀不确定性而保持高位。
问题:法国国债与德国国债利差扩大意味着什么?
回答:利差扩大反映了投资者对法国财政和政治前景的担忧。法国公共债务预计在2026年达到GDP的119.3%,2027年达121.7%,且经济增长疲弱、政治不确定性高。利差扩大可能收紧金融条件,暴露重债经济体的弱点,但并不意味着欧元区主权债务危机不可避免。
问题:日本货币政策正常化对全球债券市场有何影响?
回答:日本央行将政策利率上调至1.25%,10年期国债收益率升至约3.1%。日本投资者是海外债券的主要持有者,随着国内收益率更具吸引力,资本可能回流日本,减少对美欧债券的需求,从而推高全球长期收益率。
问题:高收益率环境下哪些股票板块更敏感?
回答:高增长科技公司对国债收益率上升更为敏感,因为其估值高度依赖多年后的预期利润。当贴现率上升时,未来收益的现值下降,投资者可能不愿支付异常高的估值倍数。即使英伟达、微软等公司盈利强劲,估值也可能承压。
关键词:APP, Japan, Nvidia, Microsoft, Amazon, S&P, Nasdaq, ECB
APP推荐