Finalto合规主管Klelia Orphanidou谈金融推广、消费者责任与FCA监管
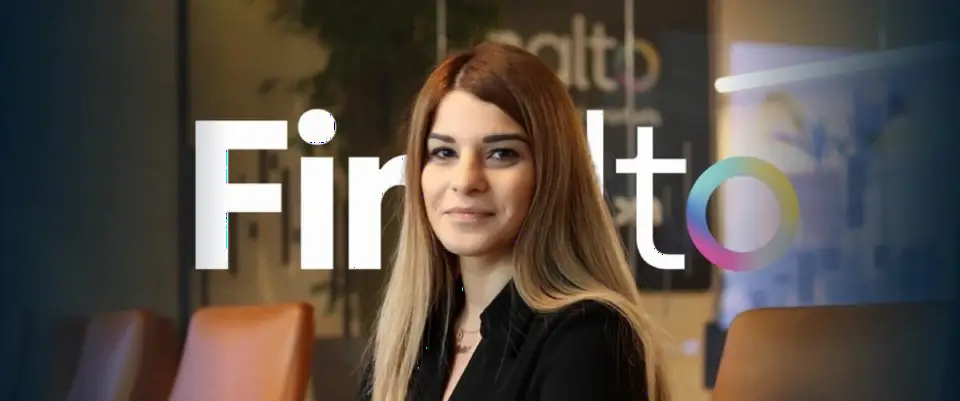
汇捷资讯机构与流动性关注「Finalto合规主管Klelia Orphanidou谈金融推广、消费者责任与FCA监管」。文中涉及Finalto、Klelia Orphanidou、B2B、CFD。主体名称、时间、金额、牌照和监管结果以正文为准,不另作推断。
背景概述
根据 黄金形态通APP 报道,Finalto的B2B监管合规主管Klelia Orphanidou近日接受FNG采访,就金融推广中的合规挑战、消费者责任(Consumer Duty)以及英国金融行为监管局(FCA)的监管要求分享了专业见解。Klelia拥有丰富的合规经验,她指出,监管合规是金融服务信誉和运营完整性的基石,并提供了在复杂监管环境中导航的清晰路线图。
关键要点
- 金融推广合规至关重要:英国有完善的金融推广制度,要求信息清晰、公平、不误导,并平衡收益与风险。
- 消费者责任提升要求:FCA的消费者责任原则要求公司确保良好的消费者支持与理解,并针对目标市场进行适当沟通。
- FCA监管与处罚:FCA密切监控金融推广,可要求删除问题内容、实施补救措施,甚至处以罚款、限制业务或许可证。
- 日常合规最佳实践:监控新指南、进行差距分析、建立零容忍文化、合规部门审批所有沟通、监测客户反馈。
- 跨司法管辖区合规:集团在不同司法管辖区有不同实体,需遵循当地法规,培训至关重要。
影响解读
Klelia的见解凸显了金融行业在营销沟通中面临的严格监管环境。随着FCA对社交媒体推广和消费者责任的关注加强,金融机构必须调整其营销策略,确保所有沟通符合法规。不合规可能导致严重的财务和声誉损失,包括罚款、业务限制甚至吊销牌照。因此,建立强大的合规文化和持续培训成为金融机构运营的必需品。
关键对比:金融行业与其他行业的营销职责
| 方面 | 金融行业 | 其他行业 |
|---|---|---|
| 信息要求 | 必须准确、平衡,清晰公平不误导 | 通常需真实,但可能较少强调平衡 |
| 监管严格度 | 高,尤其高风险产品如差价合约(CFD) | 因行业而异,一般较宽松 |
| 消费者责任 | 有明确的消费者责任要求,确保良好结果 | 可能没有同等程度的法定责任 |
| 目标市场 | 必须定义适当目标市场,沟通需适合该市场 | 通常无强制目标市场定义 |
未来展望
随着FCA持续更新规则并加强执法,金融机构需保持敏捷,及时适应新要求。Klelia建议公司积极监控FCA的沟通,进行差距分析,并投资于员工培训。跨司法管辖区的合规管理将更加复杂,但通过主动和稳健的合规文化,机构可以有效应对挑战。未来,我们可能会看到更多针对社交媒体推广和消费者理解的细化指南。
编辑总结
Klelia Orphanidou的访谈强调了合规在金融推广中的核心地位。在FCA日益严格的监管下,金融机构必须将消费者责任置于首位,确保沟通清晰、公平且适合目标市场。建立零容忍的合规文化和持续培训是避免处罚和维护声誉的关键。对于跨司法管辖区运营的集团,本地化合规流程和培训同样不可或缺。
常见问题解答
问题:为什么金融推广中的合规如此重要?
回答:合规确保信息清晰、公平且不误导,保护消费者并维护公司信誉。英国有严格的金融推广制度,要求平衡收益与风险,并遵守FCA指南。
问题:消费者责任(Consumer Duty)对金融机构有何影响?
回答:消费者责任要求公司确保良好的消费者支持和理解,定义适当的目标市场,并确保沟通适合该市场。这提高了公司的责任标准。
问题:违反FCA规定可能面临哪些后果?
回答:FCA可要求删除问题内容、实施补救措施,进行第166条调查,处以罚款,限制业务(如禁止接受新客户),甚至暂停牌照。后果严重,影响声誉和运营。
问题:日常运营中保持合规的最佳实践有哪些?
回答:监控FCA新指南,进行差距分析,建立零容忍文化,合规部门审批所有沟通,监测客户反馈,并利用管理信息识别趋势。
问题:集团如何管理跨司法管辖区的合规?
回答:集团针对每个司法管辖区和公司制定不同流程,遵循当地法规。培训至关重要,确保员工了解要求差异并持续更新知识。
关键词:Finalto, Klelia Orphanidou, B2B, CFD, FCA, 英国
APP推荐Apps