


江森自控(纽约证券交易所股票代码:JCI)是一家建筑产品及采暖、通风和空调(HVAC)系统供应商,其近期和长期的增长驱动力使其成为一个明智的投资场所。在经济为大流行后的环境做准备之际,它们都使该公司成为最好的股票之一。这是为什么。
引入江森自控
在深入细节之前,让我们快速了解一下江森自控公司是如何赚钱的。简而言之,它是全球暖通空调系统和服务(主要是商业暖通空调,而不是住宅暖通空调)和其他建筑系统的结合,包括消防和安全产品。下图是该公司2020年的销售情况。
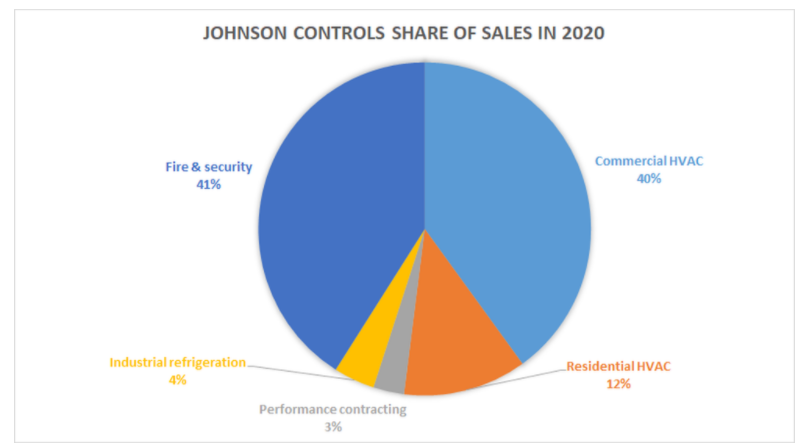
从图表中可以看出,这家工业公司对商用暖通空调的大量使用。虽然消防和安全业务确实向住宅市场提供产品,但总体情况是,该公司是一家在商业建筑领域拥有大量敞口的公司。就地域而言,2020年在美国的销售额占比略高于49%。
江森自控能跑赢股市的三个原因
购买这只股票有三个相互关联的原因:
与商业建筑的接触,以及它们的暖通空调解决方案,意味着它为即将到来的建筑重新开放浪潮做好了准备。从长远来看,围绕建筑效率和净零碳排放的监管要求不断增加,将给约翰逊带来巨大的增长机会。该公司的OpenBlue(一个使用人工智能来改善建筑性能的联网解决方案集合)将推动更高利润率的服务销售,并改善向客户提供的整体服务。商业暖通空调正在回归
在封锁期间,住宅暖通空调销量飙升,这不是什么秘密,因为消费者在房屋装修上花了更多钱。在这种情况下,约翰逊对商业暖通空调的关注意味着它不是居家现象的主要受益者。然而,尽管住宅暖通空调仍然非常强劲,但商业暖通空调方面被压抑的支出可能会释放。
事实上,约翰逊的竞争对手开利(NYSE:CARR)报告称,在经历了三个季度的持平或负增长后,其商业暖通空调订单在最近的第一季度增长了15%。因此,随着经济的开放,增长的接力棒可能会传到商业领域,这对江森自控来说是个好消息。
此外,大流行后的环境可能会使人们更加重视更健康、更清洁的建筑。这是一个新兴趋势,霍尼韦尔国际、开利(Carrier)和江森自控(Johnson Controls)等公司都希望利用这一趋势。例如,霍尼韦尔首席执行官Darius Adamczyk表示,其公司的建筑技术部门(江森自控的直接竞争对手)正趋于“好于预期”。因此,他在上次收益电话会议上提高了该部门的全年销售和收益指导。
这一切都表明,约翰逊在短期内将面临越来越有利的环境。
净零建筑和OpenBlue
这两个利润驱动因素都说明了江森自控的长期潜力。管理层认为,有一个巨大的机会需要改造建筑,以符合净零碳排放的愿望和监管要求。该公司首席执行官乔治•奥利弗(George Oliver)在最近的收益电话会议上表示,建筑占“全球温室气体排放的40%”,“大规模的脱碳投资正处于拐点。”奥利弗认为,商业建筑实现净零目标所需的投资将达到数千亿美元。
对于强生、开利和特灵等高质量的暖通空调公司来说,净零建筑需求的增长机会尤其重要。它们都有机会从那些没有投资数字技术来创造智能、健康和可持续建筑的小公司那里夺取市场份额。
Johnson的联网数字解决方案集被称为OpenBlue。使用OpenBlue的互联网技术,建筑业主可以使用数据分析和人工智能来监控、诊断和预测建筑系统的性能。这对于确保法规遵从性和提高效率至关重要。因此,OpenBlue将为公司的整体服务增加价值,并带来更高的利润率服务收入。
江森自控的股票可以买吗?
鉴于其在商业建筑方面的风险敞口意味着其恢复的时间将相对较晚于许多同行,对估值进行长期考虑或许是个好主意。因此,华尔街估计该公司的股价是其2022年自由现金流的21倍。对于一家未来几年有望实现营收中位数增长、利润和自由现金流两位数增长的公司来说,这是一个颇具吸引力的估值。
 jay


