


在过去一年的 COVID-19 封锁期间,Peloton(纳斯达克股票代码:PTON)股票是一个巨大的赢家。在过去的 12 个月里,它一度上涨了 250% 以上,投资者押注了家庭健身和生活方式品牌的成功。
然而,在过去的几个月里,企业的坏消息和投资者对大流行市场领导者的青睐,导致 Peloton 股价从今年迄今的高点下跌了 40%。由于股票相对折扣,现在是购买 Peloton 股票的时候了吗?让我们来看看。
投资者对 Peloton 不满的原因可能不止一个,但最近的抛售与 COVID-19 疫苗在美国的推出密切相关。这表明,总的来说,许多投资者认为 Peloton 只是从大流行中获得了暂时的提振,随着经济的重新开放,这种提振即将结束。因此,其收入增长将在不久的将来受到打击。
伴随着这种情绪变化,Peloton 在其最新的财报电话会议上宣布,在一名儿童因使用该设备而丧生后,它将主动召回 Tread 和 Tread+(其优质跑步机产品)。这个消息听起来很糟糕,导致股价下跌接近每股 80 美元,或今年迄今下跌 45%。然而,这些跑步机只是 Peloton 业务的一小部分,召回对其财务状况的影响应该有限。管理层估计,召回将给其收入造成 1.65 亿美元的损失。作为参考,该公司在过去 12 个月中创造了 36.9 亿美元的收入。
生意很好
悲观的说法是,Peloton 的业务依赖于 COVID-19 大流行和居家令来增长。但是,从公司的业绩记录来看,该公司在完全开放的经济、残酷的封锁以及介于两者之间的任何情况下都做得很好。例如,在 2020 年之前的几年里,销售额一直以每年 100% 左右的速度增长。
根据最近的数据,在第三财季(截至 3 月 31 日),收入同比增长 141%,达到 12.6 亿美元。管理层预计本季度收入为 9.15 亿美元,较上年同期增长 50%。指引低于分析师的平均估计,但作为长期投资者,我们知道华尔街预测的四分之一不会成败。
Peloton 还看到了其业务利润率较高的领域的巨大增长。在最近一个季度,Connected Fitness 订阅总数增长了 135% 至 208 万,付费数字订阅增长了 404% 至 891,000。 Peloton 的投资者应密切跟踪付费订阅的增长,因为它们为业务带来更高的利润率和更稳定的收入流。
例如,第三财季硬件毛利率仅为 28.4%(通常略高,但由于供应链限制而受到影响),而订阅毛利率为 64.6%,毛利润增长 172% 至 1.545 亿美元。由于健身硬件通常只需要购买一次,随着时间的推移,Peloton 越来越多的利润将来自其订阅。
一个有趣的新收购
4 月,Peloton 以 4.2 亿美元现金收购了传统健身设备公司 Precor。
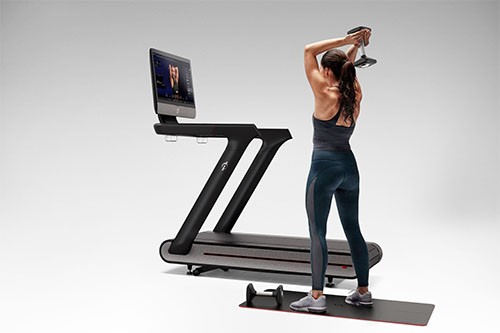
首先,此次收购将立即促进 Peloton 的制造。凭借多年的经验和在美国的成熟设施,Precor 可以帮助 Peloton 解决最近困扰该业务的一些供应链问题。管理层还宣布将投资 4 亿美元在俄亥俄州建立一家制造工厂,到 2023 年满足 Peloton 在北美的所有需求。 随着 Precor 的加入和这项新的制造投资,Peloton 正在建立一个更具弹性的供应链.
收购 Precor 的另一个好处是,它使 Peloton 大举进军更多公共场所,例如 Precor 已经拥有主要业务的酒店和公寓。这将有助于增加现有会员的价值主张,让他们在不在家的情况下访问 Peloton 锻炼,并且还可以作为可以试用该产品的非 Peloton 用户的客户获取工具。
股票还是不便宜
尽管Peloton的股价今年迄今已经下跌了30%以上,但它的股价并不便宜。截至撰写本文时,该公司的市值约为310亿美元,年销售额约为40亿美元(假设该公司达到了最新的第四季度业绩指引),股价与销售额之比为7.8。相对于一些科技股而言,这似乎很便宜,但投资者应该记住,该公司没有经过证明的盈利记录,而且其硬件业务的低毛利率可能会抑制其长期净利润和自由现金流利润率。
话虽如此,如果你相信Peloton在未来几年内能够继续快速增长数字用户,那么在未来5年或10年内,310亿美元的市值可能看起来很便宜。Peloton看起来不像是一个大声买进的股票,但投资者不应该仅仅因为最近的下跌就卖出。
 jay




