


杰富瑞分析师表示,再通胀交易——押注于受益于大流行后经济增长和通胀飙升的资产,其表现将超过传统上更安全的资产——可能不像许多人认为的那样受欢迎。
他们在周末的一份报告中说,如果是这样的话,这种交易可能还有很大的空间。
他们写道:“与前几个周期的强劲表现相比,近期的价格走势、盈利修正和经济数据都相形见绌。”“我们想说的是,如果你从这些数字来判断,舆论的共识实际上是怀疑。”
他们指出,自去年3月大流行事件引发的熊市触底以来,价值型股票的表现比成长型股票高出10%,而押注小盘股罗素2000指数的表现将超过科技股占主导的纳斯达克100指数-0.96%的交易则上涨了20%。价值股是指按市盈率或账面价值等指标衡量,被认为被低估的股票;成长型股票指的是预期收益和收入增长快于同行的公司的股票。随着经济退出衰退并向增长过渡,价值的表现通常优于增长。
他们表示:“在走出互联网泡沫之后,这两家公司的交易分别从低点到最高点上涨了120%和260%。”
周一股市整体小幅下跌,标准普尔500指数下跌0.5%,道琼斯工业平均指数下跌约117点,跌幅0.3%,上周五收于历史最高水平。以科技股为主的纳斯达克综合指数(Nasdaq Composite)下跌1.1%。
与此同时,分析师表示,预计将受益于再通胀交易的行业,如金融、材料、工业和能源,仍低于大流行前的相对水平,尽管通胀预期达到几年来的最高水平(见下图)。
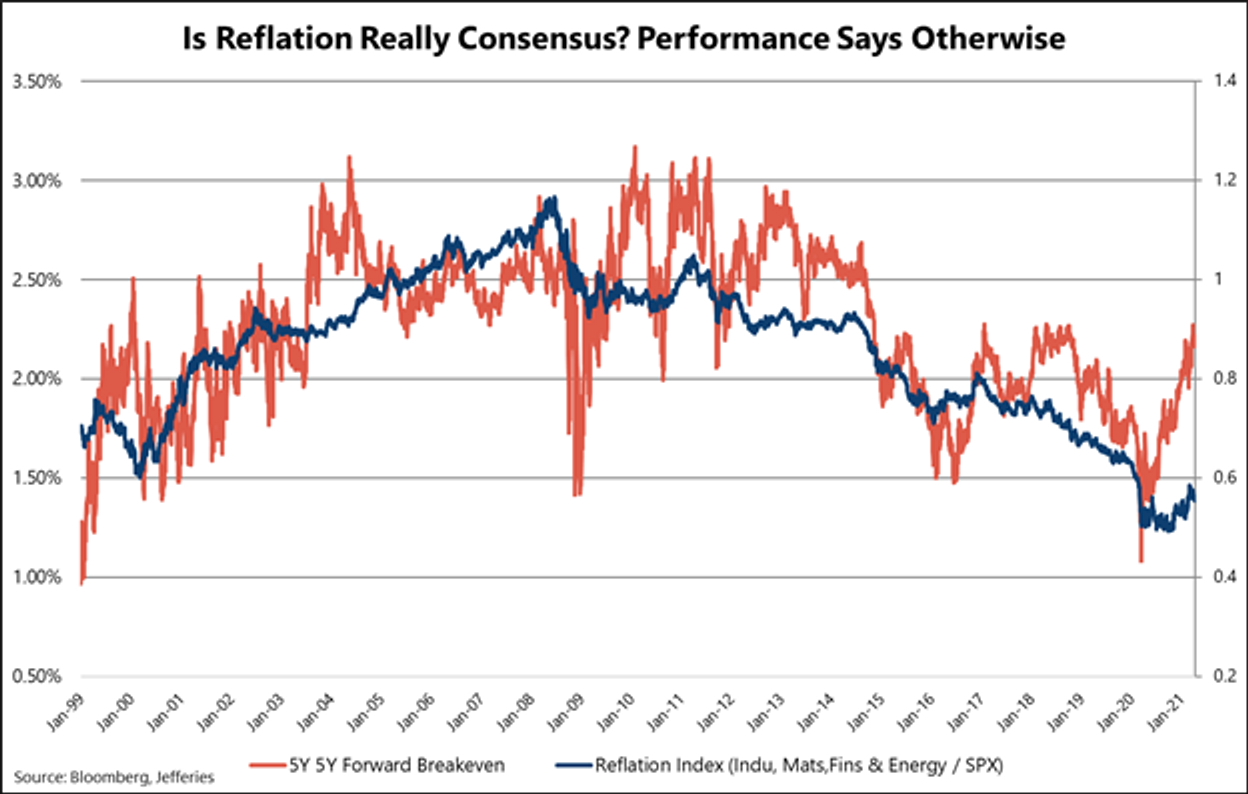 美国公债收益率BX:TMUBMUSD10Y在触及14个月高点后回落,部分原因是通胀预期上升,这让一些最初的大流行高收益公债收复了部分失地,但Jefferies怀疑这种情况能否持续。
“短期内大幅回升的利率当然对科技股有利,但这种情况能持续多久?如果周期性行业(每股收益)增长让科技股黯然失色,又会发生什么?””他们写道。
除此之外,通货再膨胀交易“被理解但没有发挥作用”的一个关键原因可能与2021年到目前为止下一财年(下表为FY2)的收益修正幅度有关。
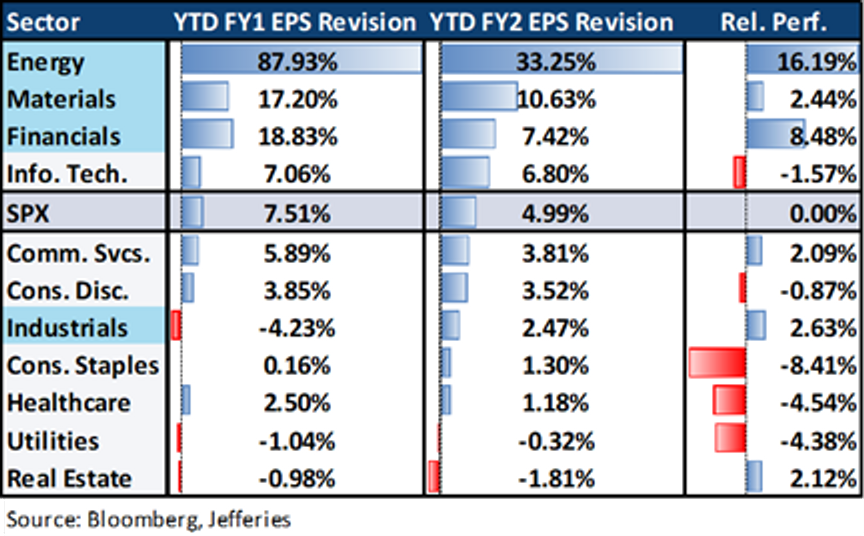 盈利修正指的是分析师对一个季度的公司盈利预期的变化。
分析师称,如果按今年迄今的修正幅度进行排名,多数再通胀类股的表现都优于标准普尔500指数。“然而,工业板块一直表现滞后,而科技板块迄今为止的修正势头强劲。这将是未来几周关注的关键,因为第一季度财报季可能会加剧周期性板块与其他板块的分化。”
 jay



