ARK Investment Management的创始人兼首席执行官凯西•伍德去年之所以成为媒体关注的焦点,是因为她旗下的5只交易所交易基金(etf)表现出色,收益超过100%。
伍德之所以能够取得令人瞩目的收益,是因为她专注于寻找坐在长期催化剂上的颠覆性公司。Twilio(纽约证券交易所代码:TWLO)就是Wood投资组合中的一只这样的股票。这位云通信专家是方舟创新ETF的第10大股东,占该基金价值的3.3%。
事实证明,Twilio的股价在过去三个月下跌了30%以上,现在是一笔有吸引力的廉价股票。
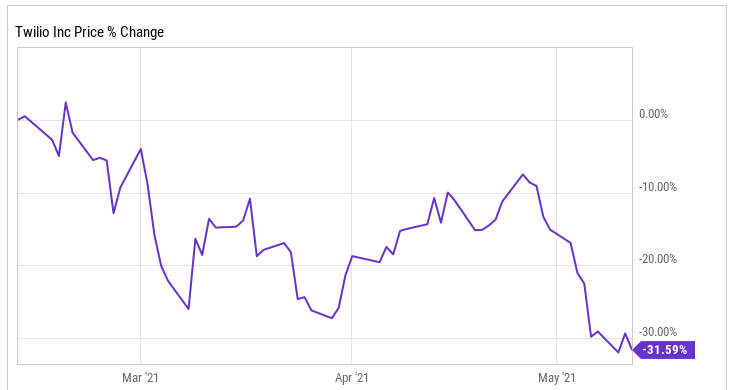
Twilio目前的股价还不到23倍,远低于2020年超过31倍的平均市销比。今年年初,该公司表现强劲,但随后失去了发展势头。今年2月,该公司股票的市盈率超过36倍。该公司最新的收益报告也没有起到帮助作用,因为它的利润预期低于华尔街的预期。不过,希望购买成长型股票的投资者应着眼于更大的前景,因为Twilio的快速增长没有显示出放缓的迹象。
Twilio对成长的追求正在结出果实
Twilio预计,本季度每股亏损在0.16 - 0.13美元之间,远低于市场普遍预期的0.05美元。这已经不是Twilio的利润预期第一次低于预期了,因为该公司一直在积极追求云通信市场的巨大机遇。
这一策略取得了成效——Twilio一直在以令人印象深刻的速度吸引新客户,同时鼓励现有客户购买更多产品。这从上个季度公司销售额、客户群和以美元为基础的净增长率的稳定增长中可以明显看出。
Twilio的第一季度收入同比增长62%,达到5.9亿美元,轻松超过了市场普遍预期的5.329亿美元。该公司在本季度结束时拥有23.5万活跃客户,高于上年年底的19万。
Twilio季度以美元计算的净扩张率为133%。这与去年同期135%的基于美元的有机净扩张速度相对一致(不包括去年第四季度Twilio收购SendGrid的贡献)。当Twilio的活跃客户购买更多的公司产品或增加他们现有产品的使用量时,基于美元的净扩张率就会上升。简单地说,这个指标的增加表明Twilio能够在现有客户中推动更多的支出。
这些因素帮助Twilio提供了可靠的顶线指导。该公司预计第二季度收入同比增长47%至50%,达到5.91亿至6.01亿美元,远高于分析师预期的5.77亿美元。然而,这种对增长的追求是以牺牲Twilio的利润为代价的。
对于成长型投资者来说,利润问题不应成为他们担心的问题
Twilio公布的2020年第二季度调整后利润为每股0.09美元。因此,在该公司公布本季度亏损将大幅增加的预测后,投资者纷纷惊慌失措也就不足为奇了。但仔细看看Twilio的支出,就会知道它为什么会在本季度出现亏损。
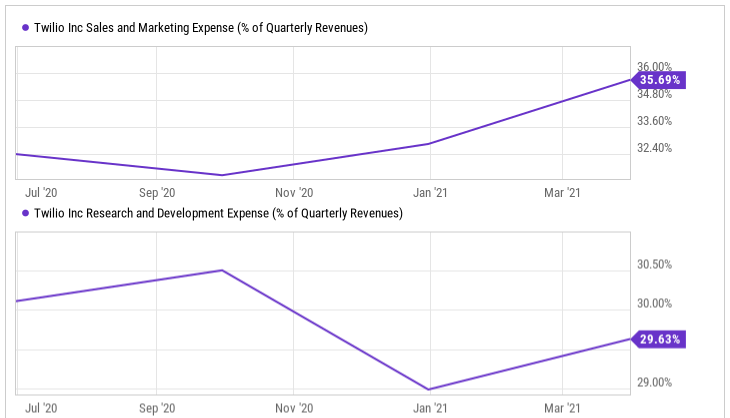
该公司今年增加了销售和营销费用,研发费用占销售额的比例也在缓慢上升。Twilio管理层解释了为什么会这样:
至于我们第二季度的营业亏损指导,正如我们之前讨论过的,由于全球卫生事件,我们去年计划进行的一些投资未能实现我们最初的预期。这些投资主要集中在企业销售、Flex和新成长型产品,以及核心系统和基础设施上。首席财务官Khozema Shipchandler补充说,公司已经“在很大程度上赶上了与这些投资相关的招聘”。他还表示,这些费用造成的短期损失将有助于Twilio保持高速增长,并在长期内扩大业务规模。
值得注意的是,Twilio的增长速度已经超过了它所处的市场。该公司的潜在市场从2017年的450亿美元增长到去年的620亿美元。相比之下,该公司的年收入从2017年的3.99亿美元增长了三倍多,至去年的17.6亿美元。
展望未来,Twilio预计其潜在市场到2023年将达到870亿美元。它排除了去年完成的Segment收购所带来的客户数据平台市场170亿美元的收入机会。因此,随着终端市场有望在未来几年大幅增长,不难看出Twilio现在追求销售增长的原因。
如果该公司的增长速度继续快于其所在市场,那么用不了多久它的股票就会重获魔力。这就是为什么在Twilio近期回调后买入其股票,以利用长期增长机会的原因。
 jay