


英特尔(纳斯达克股票代码:INTC)多年的制造问题导致了五年前难以想象的局面:这家芯片巨头长期享有的制造优势消失了。台湾积体电路制造有限公司(纽约证券交易所股票代码:TSM)以英特尔的竞争对手AMD (纳斯达克股票代码:AMD)为客户,似乎已经取得了不可逾越的领先地位。
当英特尔仍在大量生产基于目前古老的14nm工艺的个人电脑芯片时,台积电已经为客户提供7nm芯片有一段时间了。英特尔直到2023年才会有自己的7nm芯片,假设在那之前没有任何事情发生。
英特尔将在未来几年在制造上投入巨资,以缩小差距,并推出自己的代工服务业务。该公司将向亚利桑那州的两座新工厂投入200亿美元,其年度资本支出刚好在200亿美元左右。
但台积电的支出甚至更大。该公司计划在未来三年内花费1000亿美元来扩大产能。当英特尔最终推出其第一款7nm芯片时,台积电计划已经开始大规模生产3nm工艺的芯片。比较公司之间的流程并不完全是苹果对苹果,但你可以理解其中的意思。
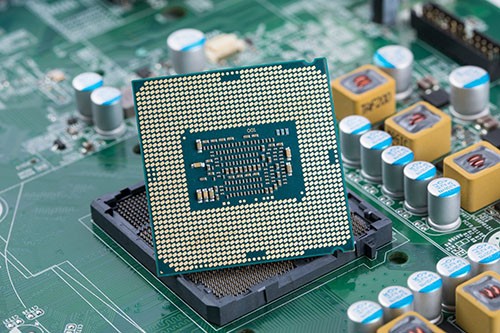
鉴于台积电的领先地位,英特尔想要卷土重来似乎完全不可能。对英特尔来说,它需要做很多事情才能成功,而对其竞争对手来说,则需要做一些事情才能出错。这正是AMD几年前遇到的情况。
AMD的东山再起看起来也是不可能的
让我们回到2015年。AMD的状况非常糟糕。该公司当年的营收骤降28%,仅为40亿美元,净亏损高达6.6亿美元。说AMD的产品与英特尔的产品没有竞争力是轻描淡写的。
当云计算供应商的需求开始升温时,AMD的服务器芯片市场份额已经下降到接近零。到2017年,AMD的出货量不到个人电脑芯片的10%。该公司2011年推出的推土机(Bulldozer)架构,经过几次修改后,成了一场灾难。Anandtech的评测人员发现,AMD的一款早期推土机(Bulldozer)个人电脑芯片的性能比同类英特尔(Intel)芯片高出50%。
AMD的回归看起来是一场漫长的冒险。当时,英特尔不仅在制造方面处于领先地位,而且还设计了比AMD更好的芯片。
今天,AMD卷土重来。该公司的Zen架构是其Ryzen PC和EPYC服务器芯片的基础,每种芯片的最新版本都采用了台积电的7nm工艺。AMD的市场份额大幅增长,到2020年,其收入增长到近100亿美元。在很多情况下,AMD的芯片都优于英特尔的芯片,而且由于先进的制造工艺,它们的功耗也大大降低。
AMD的回归需要做一些事情。AMD需要设计一个更好的架构;像台积电这样的第三方代工厂需要持续改进制造流程而没有问题;英特尔需要犯下严重的错误。这一切都发生了,尽管在2015年看起来不太可能。
英特尔可以东山再起;这并不容易
考虑到AMD已经取得的成就,完全抹杀英特尔将是不明智的。是的,公司这些年犯了很多错误。是的,英特尔要想重新获得制造优势,需要的不仅仅是让其制造业务重回正轨。台积电可能也需要自己犯一些错误。
我不能押注英特尔会卷土重来,但我知道,简单地认为现在发生的事情永远都会继续发生,绝不是一个好主意。正是因为这个原因,我认为AMD的转型是大错特错的。顺便说一下,AMD的股价在过去五年中上涨了2000%以上。
英特尔的股价并没有遭受太大的损失,所以如果该公司能够扭亏为盈,就不要指望这种涨幅。但鉴于英特尔股价仅为调整后收益预期的12倍左右,如果形势开始好转,这家芯片巨头还有很大的发展空间。
 jay



