


数据分析公司Splunk(纳斯达克代码:SPLK)的首席技术官蒂姆•塔利本周离职,他在Menlo Ventures担任合伙人。4月16日消息传出后,华尔街分析师下调了Splunk的评级,Splunk的股价随之暴跌。
该股目前处于52周低点附近。价格下跌是否创造了买入机会?我想是的。以下是Splunk仍然值得投资的三个原因。
1. Splunk拥有持续增长的机会
Splunk在大数据行业开展业务,到2027年,这个市场的规模有望从2019年的413亿美元增长到1161亿美元。在截至1月31日的2021财年中,Splunk的市场份额总计为22亿美元。因此,Splunk(及其竞争对手)在未来几年的销售增长潜力中还有很大的空间。
Splunk在2021财年拥有500多家大型企业级客户,高于上一年的355家,说明该公司在吸引富有客户方面取得了成功。这些客户每年产生超过100万美元的经常性收入(ARR)。
Splunk的技术为网络安全和IT基础设施监控等关键IT需求收集和分析数据。该公司还拥有来自维护、培训和其他客户支持功能的强劲收入流。这部分业务占Splunk总收入的近三分之一,2021财年实现利润7.039亿美元,高于上一年的6.732亿美元。
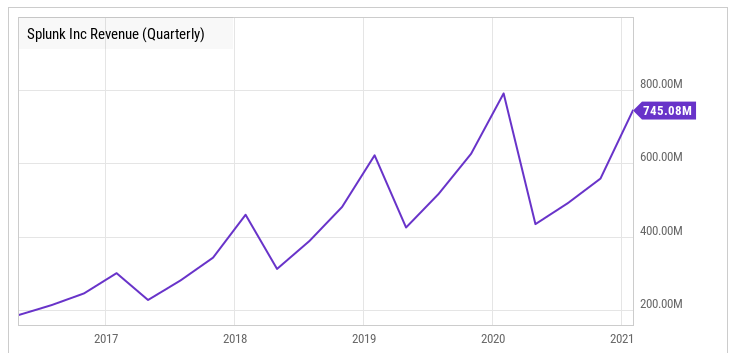
多年来,该公司的收入一直在稳步增长,但这种情况在2020年发生了变化,部分原因是大流行的影响。
Splunk 2021财年的收入较上年同期的24亿美元下降了5%。这些结果导致股价下跌,在Splunk的首席技术官离职导致分析师下调评级后,股价进一步下跌。
随着流感大流行,Splunk的收入下降还有另一个原因:Splunk正在进行业务转型,以抓住另一个热门IT趋势——云计算的优势。
2. Splunk正在成功转型云计算
许多企业都在采用云计算服务,这是因为与本地技术相比,云计算服务方便且成本更低。云计算产业预计将从2020年的2500亿美元增长到2022年的3600亿美元。因此,Splunk在几年前开始将其产品从本地生产转向基于云计算的软件即服务(SaaS)。
从历史上看,Splunk的客户购买的是多年的、永久的授权,并为他们预先付费。Splunk转向云服务,导致客户每年支付的费用减少。这种转变导致Splunk的收入下降,因为第四季度该公司的大部分软件预订首次来自其云服务。
考虑到Splunk转向了订阅模式,衡量Splunk业绩的更准确指标是其年度经常性收入。其云ARR也经历了同比强劲的增长。
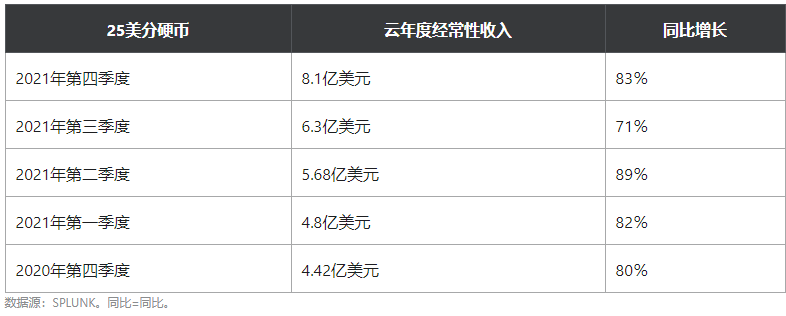
这种增长表明Splunk的产品仍然很受欢迎。Splunk首席财务官贾森•查尔德(Jason Child)在3月3日的业绩电话会议上表示,公司的云业务预计将继续快速增长,因为它不要求大额预付款,而在全球卫生事件大流行期间,客户不愿支付大额预付款。
3.Splunk的国际扩张正步入正轨
Splunk的另一个亮点是其国际业务。在2021财年,国际收入占总收入的比例从上一年的29%上升至34%。
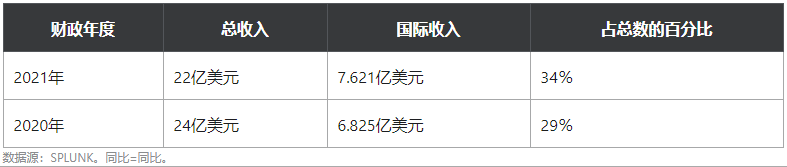
Splunk计划继续投资国际扩张,作为其增长战略的一部分。首席执行官Doug Merritt指出,公司的国际业务去年经历了向云应用的强劲转变。他表示,大流行“强调了每个组织转向云计算并加大对云解决方案投资的必要性”。
与科技行业的许多公司一样,Splunk在2021财年没有盈利,因为该公司将利润投入了其技术平台,以推动增长。但Splunk以强劲的资产负债表退出了今年。它的现金和现金等价物从2020财年的7.787亿美元激增至18亿美元。其59亿美元的总资产超过了43亿美元的总负债。
失去首席技术官并不会减缓Splunk的云转型,因为它已经在顺利进行了。事实上,凭借云业务的实力,Splunk预计2022年第一季度营收至少将达到4.8亿美元,较上年同期的4.34亿美元有所增长。这标志着公司将恢复年同比增长,因此现在是投资Splunk的好时机。
 jay




