


在孩之宝(纳斯达克股票代码:HAS)的第一财季收益报告中,有很多令人喜欢的地方。玩具和游戏的销售正在大幅回升,该公司公布了两位数的同比增长。
正如预期的那样,娱乐部门的收入同比下降了34%,但管理层预计,随着主要新电影的上映,该业务将在2021年恢复增长。《特种部队Joe Snake Eyes》定于7月23日发行,另外还有200多个项目正在筹备中。
最重要的是,孩之宝(Hasbro) 2019年收购eOne的交易可能还有更多投资者仍低估的价值。孩之宝最近宣布出售eOne的音乐业务。这笔交易的价值表明,管理层收购eOne的价格低于它的实际价值。
eOne为孩之宝带来了巨大的价值
孩之宝的eOne业务正将该公司的顶级授权产品带到大屏幕和主流流媒体平台。孩之宝在2019年以大约46亿美元收购了eOne,但它的价值可能远不止这个数字。
eOne是北美主要的娱乐媒体生产商。它开发、制作和获取高质量的内容,然后卖给媒体机构,包括世界各地的数字平台。它还经营着一个音乐厂牌,为艺术家制作和发行歌曲和专辑。但音乐并非此次收购的主要焦点,因此孩之宝最近达成了一项协议,将eOne的音乐业务以3.85亿美元(约合3.2亿元人民币)的价格出售给黑石控股的一组实体。该交易预计将在今年第二或第三季度完成。
孩之宝表示,预计出售eOne的交易将录得1.25亿至1.35亿美元的非现金税前亏损,这让人觉得孩之宝对eOne音乐业务的出价过高。事实上,恰恰相反。
在收益电话会议上,一名分析师向管理层询问了这笔交易的损失。首席执行官布莱恩·戈德纳说:“事实上,我们在出售业务的基础上,远远超过了我们购买它的价格。”预计的销售账面损失只是一个会计问题。
戈德纳解释说,在孩之宝收购eOne之前,他们评估了eOne的每一块业务的价值,包括音乐、电视和电影业务。换句话说,他们很小心,不愿出价过高。看看孩之宝通过eOne所获得的成本协同效应和增长机会,46亿美元的收购价格可能远低于管理层对其内在价值的估计。
分解eOne的价值
eOne是孩之宝娱乐业务的核心,2019年该业务收入超过11亿美元,调整后营业利润为1.22亿美元。根据总收购价格(其中还包括支付eOne未偿付的优先债券和循环信贷安排),孩之宝支付的价格约为eOne 2019年调整后营业利润的37倍,这看起来很昂贵。
然而,管理层预计到2022年将实现1.3亿美元的成本协同效应,到2021年底,管理层预计实现这一目标的一半。这些成本节约将使eOne的盈利能力提高一倍左右,使孩之宝支付的收购价格不到eOne运营利润的20倍。
此外,eOne现在可以使用孩之宝的完整品牌库,并被授权制作孩之宝的电影和电视项目。eOne以前从未有过与如此有价值的特许经营权合作的优势,这应该会极大地促进其年收入的增长。
在收购时,孩之宝表示,该交易将改善公司的前景和长期盈利能力,以及未来的增长机会。
去年,由于大流行,该协议的一些预期收益被推迟。但在第三季度恢复实景拍摄后,孩之宝表示,eOne第四季度的收入和利润比去年同期有所增长。
孩之宝目前预计,其娱乐业务今年将达到2019年的收入水平。目前,《龙与地下城》正在前期制作中,将于2023年上映,并计划在未来几年每年上映两到三部孩之宝顶级品牌的大型电影。
戈德纳说:“随着我们的发展,随着我们着眼于长期计划,我们现在相信eOne的业务会持续增长,我们确实看到孩之宝的知识产权开始站稳脚跟。”
孩之宝的股价有所上涨
该股目前仍低于2019年126.87美元的高点,但随着时间的推移,其股价可能会远远超过这一水平。eOne的加入符合孩之宝的增长目标,即将其品牌扩展到更多的收入渠道,包括电子游戏、电子竞技、电影、出版和玩具。
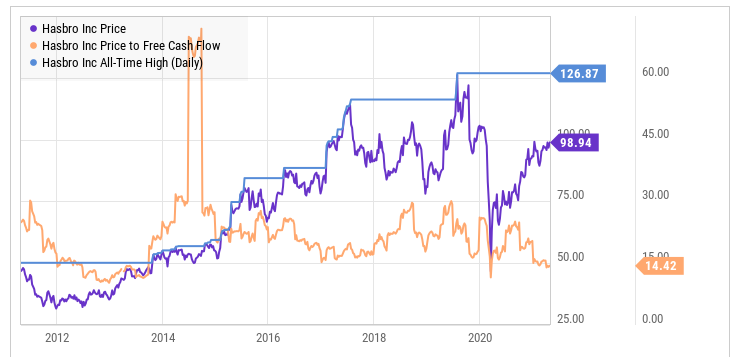
想想孩之宝(Hasbro)与eOne及其娱乐部门所奠定的增长基础,其股价长期来看有显著的上行空间。孩之宝的价格与自由现金流比率为14.4,看起来很划算。
 jay




