


麦当劳(纽约证券交易所股票代码:MCD)回归。
就像竞争对手星巴克(纳斯达克股票代码:SBUX)本周早些时候所做的那样,这家快餐巨头周四表示,2021年初销售额恢复增长,部分原因是与上年同期相比,包括一些受2019全球卫生事件病社交距离的最大影响。
这一反弹表明,麦当劳今年的增长和盈利将创下纪录。但这份报告的内容远不止这些顶级数据。所以,让我们来看看你可能在公告中漏掉的三个重要指标。
1. 飙升的平均支出
麦当劳在每个地区的同店销售额都有所增长,总体增长了7.5%。与上个季度1.3%的跌幅和2020年更大范围内8%的跌幅相比,这是个好消息。它在美国的增长率为14%,也远远超过了星巴克(Starbucks),后者刚刚公布在美国市场的增长率为9%。
然而,这两家连锁店的顾客数量仍比一年前少。麦当劳在每个市场的顾客流量都是负的,这意味着由于每次访问的消费增加,销售额完全上升了。管理层在10-Q报告中表示,由于对核心产品的强劲需求、限时供应、送货和汽车餐厅的选择,客人在早餐、午餐和晚餐时间的花费更多。
2. 创造新的利润记录
麦当劳行业领先的盈利能力在全球卫生事件期间受到影响,但现在已完全恢复。第一季度的营业利润率跃升至44.5%,而去年同期为35.9%。
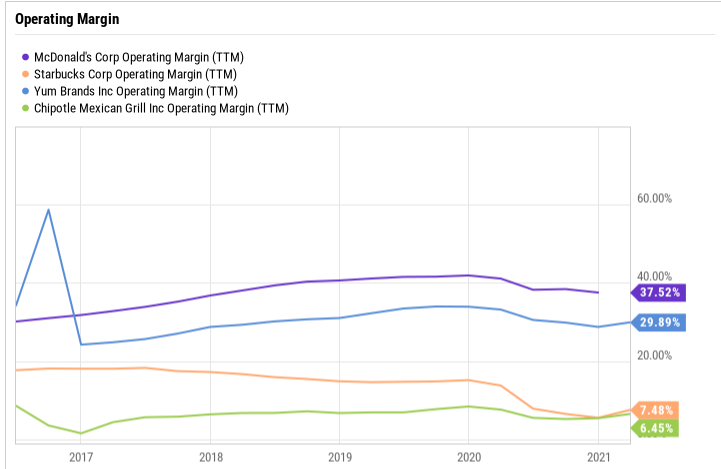
这一结果使得百胜餐饮远高于百胜餐饮集团等同行。品牌(纽约证券交易所:YUM),甚至进一步领先竞争对手,如Chipotle墨西哥烧烤(纽约证券交易所:CMG),不依赖特许经营来提高他们的利润。
麦当劳首席执行官克里斯•凯普钦斯基和他的团队曾预计,到2021年底,麦当劳的营业利润率将降至40%。但今年的强劲开局表明,麦当劳有机会打破这种乐观前景。投资者将看到这种成功带来的立竿见影的影响,即更高的收益,以及随着时间的推移可能带来更大的现金回报。
3.现金持有量
事实上,今年伊始,麦当劳的账面上就有超过30亿美元的现金。该公司管理层在本周的公告中表示,该公司也将把2021年收益的90%以上转化为自由现金流。
综上所述,这些趋势意味着该连锁店将有大量的资源用于其积极的增长计划,包括大力推进汽车餐厅和送货升级,以及商店改造和额外的营销支出。
即使算上这些投资,股东也可能看到麦当劳通过股票回购和派息带来的现金回报不断上升。在未来一年左右快餐业可能异常强劲的时期,这些举措应该会扩大持有这只领先快餐股的回报。
 jay




