


加拿大太平洋铁路公司(纽约证券交易所股票代码:CP)和堪萨斯城南方铁路公司(Kansas City Southern)拟议的合并将不会根据20年前制定的严格的铁路交易准则进行评判,这大大推动了加拿大铁路公司与规模较小的目标公司合并的努力。
两家公司上个月宣布计划合并成一笔300亿美元的交易,这是自2001年美国地面运输委员会(STB)暂停交易以来的首次重大铁路合并。
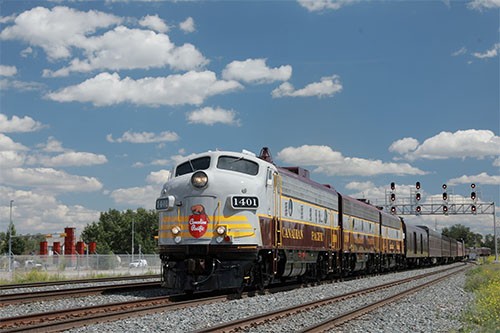
但在4月23日,STB批准了一项豁免,免除了该交易与暂停交易同时实施的更为严格的规定,并表示将只考虑该交易是否具有反竞争性。如果他们需要遵守更严格的指导方针,铁路公司就有责任超越竞争的影响,并证明为什么允许这笔交易符合公众利益。
STB的决定可能对决定堪萨斯城南部的命运有很大帮助,堪萨斯城南部也是加拿大国家银行(纽约证券交易所股票代码:CNI)330亿美元收购的目标。
CP大获全胜
加拿大太平洋公司对加拿大国民银行收购堪萨斯城南部的提议不屑一顾,认为其竞争对手的出价不太可能获得监管机构的批准。机顶盒的决定支持了这一论点。
STB在裁决中指出,即使加在一起,加拿大太平洋铁路和堪萨斯城南部铁路也将被列为北美最小的主要铁路,而且它们的铁路网之间几乎没有重叠。
董事会写道:“CP和KCS网络之间的相互关系实际上似乎是端到端的,这可能比非端到端的交易引起的竞争担忧要少。”。
目前还不能肯定加拿大国民银行(CN)的报价会得到同样的好处。首先,加拿大国民银行的收入要大得多。CN已经追踪到密西西比河到墨西哥湾,与堪萨斯城南部在美国的大部分业务重叠。
结果还远未确定
就在机顶盒做出这一裁决的同一天,堪萨斯城南方航空董事会投票决定就其竞争提案与中国大陆展开谈判。尽管堪萨斯城南部官方仍然受到加拿大太平洋协议条款的约束,而且还没有确定加拿大国民银行的报价是否更高,但董事会已经确定有可能提出更高的报价。
从表面上看,这似乎是一个相当直截了当的问题。Canadian National在公告发布时提供的现金和股票价值为每股325美元,比最初的CP报价高出约20%。这两项交易都提供现金和股票的混合,而且都将使用信托结构,试图减轻堪萨斯城南方股东面临的一些监管风险。
但加拿大太平洋公司认为,要真正评估出价,人们必须关注的不仅仅是报价。在加拿大太平洋航空公司4月21日的财报电话会议上,首席执行官基思•克里尔(Keith Creel)认为,堪萨斯城南方航空公司的董事会需要权衡与更大的收购方合作所带来的额外监管风险。
克里尔说:“要真正比较这些交易,关键在于可行性。”归根结底,你能完成交易吗?归根结底,要实现股东的价值,你必须承担风险。”
加拿大国民银行(Canadian National)对此持不同意见,认为该公司的交易可以达成。期待CP在等待堪萨斯城南方航空公司的下一步行动,以及CP关于提高报价的任何决定时,夸大STB的裁决。
司法部可以有发言权
司法部在这些诉讼中是一个通配符。虽然它不是铁路的主要监管机构,但它声称对此类大宗交易有“法定干预权”,并已表示希望介入此事。
美国司法部本月早些时候向STB发出了一封评论信,批评CP在等待批准时将堪萨斯城南部托管的计划,称该计划是“对董事会权威的嘲弄”
在同一封信中,美国司法部负责反垄断事务的代理助理司法部长理查德鲍尔斯(richardpowers)敦促STB不要发布弃权书。
鲍尔斯写道:“作为20多年来第一次大型铁路合并,这项拟议中的交易提出了重要而新颖的竞争问题,有可能极大地重塑铁路行业。”董事会应认真考虑将其2001年的所有规则应用于该交易的审查,无论如何,董事会应仔细分析该交易引起的竞争问题,并严格审查任何声称的利益。”
雾蒙蒙的画面现在更清晰了
在某些方面,STB所做的只是声明了一个显而易见的事实:很难通过查看不同规模的求婚者和他们的路线图,而不得出结论:加拿大国家提案存在更多潜在问题。但监管机构确实这么说,这一事实为CP的论点增添了重要分量。
加拿大太平洋航空公司可能需要带着某种甜味剂回来达成交易,但堪萨斯城南方航空公司的董事会有可能得出结论,即使CP的报价不是最高的,但CP的报价还是比较高的。克里尔在财报发布后的评论中阐述了这一论点,而现在,STB的裁决使得堪萨斯城南部董事会更容易证明这一决定的合理性。
现在说这是一个达成协议还为时过早,但加拿大太平洋公司最终收购堪萨斯城南方航空公司的可能性比一周前要高。
 jay



