普通投资者在某些市场逗留的时间往往不足以让他们的耐心得到回报。在高收益债券市场上,这种情况尤其明显。在高收益债券市场上,寻求收入的人被高收益吸引,但在市场波动时,他们也可能受到诱惑而逃离。
Virtus Seix高收益基金(股票代码:HYPSX)的投资组合经理迈克•柯克帕特里克试图通过保持灵活性,使投资组合的表现随着时间的推移而趋于平稳。他和投资组合联席经理詹姆斯•菲茨帕特里克的做法是,选择可以在抛售期间将损失最小化的高质量信贷,同时寻找定价错误的证券以改善业绩。53岁的柯克帕特里克说,有太多的高收益基金经理倾向于坚持自己的投资风格,无论经济周期处于哪个阶段,这可能导致投资者在这种投资风格不受欢迎时离开。
“在某种程度上,这给投资者带来了负担,让他们知道何时从防御性基金经理转向更激进的基金经理,反之亦然。我们希望成为贯穿整个周期的一站式商店,”柯克帕特里克表示,因为基金经理们希望该基金成为核心的固定收益资产。
这只规模4.35亿美元的基金在三年期和五年期的平均年回报率分别为7%和7.2%,超过了同类高收益债券。其费用比率为0.82%,低于同类产品的平均水平。
自2002年加入Seix Investment Advisors担任高级分析师以来,Kirkpatrick一直担任High Yield的投资组合经理。然而,他的背景并不局限于金融业。1991年大学毕业后,他做了几年土木工程师,后来转向投资行业,后来获得了MBA学位。
高收益的防御性质反映了柯克帕特里克作为土木工程师的时代。在设计结构时,工程师会考虑一个安全系数来补偿意外的压力,比如过桥的车辆比平常多。他以类似的方式看待高收益投资。他说:“这种观点认为,未来本质上是不可预测和不确定的。”
为了设计一个能够承受过度压力的投资组合,柯克帕特里克使用了一种自底向上的方法。他根据公司在非常困难的市场环境中筹集现金和产生流动性的难易程度来选择个别证券,并依靠该公司分析师对个别公司的深入了解来找出它们的名字。
柯克帕特里克的投资过程有五个原则。首先,他希望公司产生的自由现金流至少等于债务的10%,并且要么将这笔钱再投资于业务,要么偿还债务。同样重要的是一个强大的管理团队和竞争优势,使公司能够保护其市场份额。公司还必须拥有至少是其债务1.5倍的资产,以便在需要时能够偿还这些债务。最后,公司必须有良好的流动性,即资产负债表上的现金或循环信贷可用性。
该基金主要避开高收益市场中风险最高的部分,如ccc级债券,这些债券有很高的违约风险。当这些证券表现良好时,就像它们今年迄今所表现的那样,高收益往往落后于同行。
Virtus Seix高产
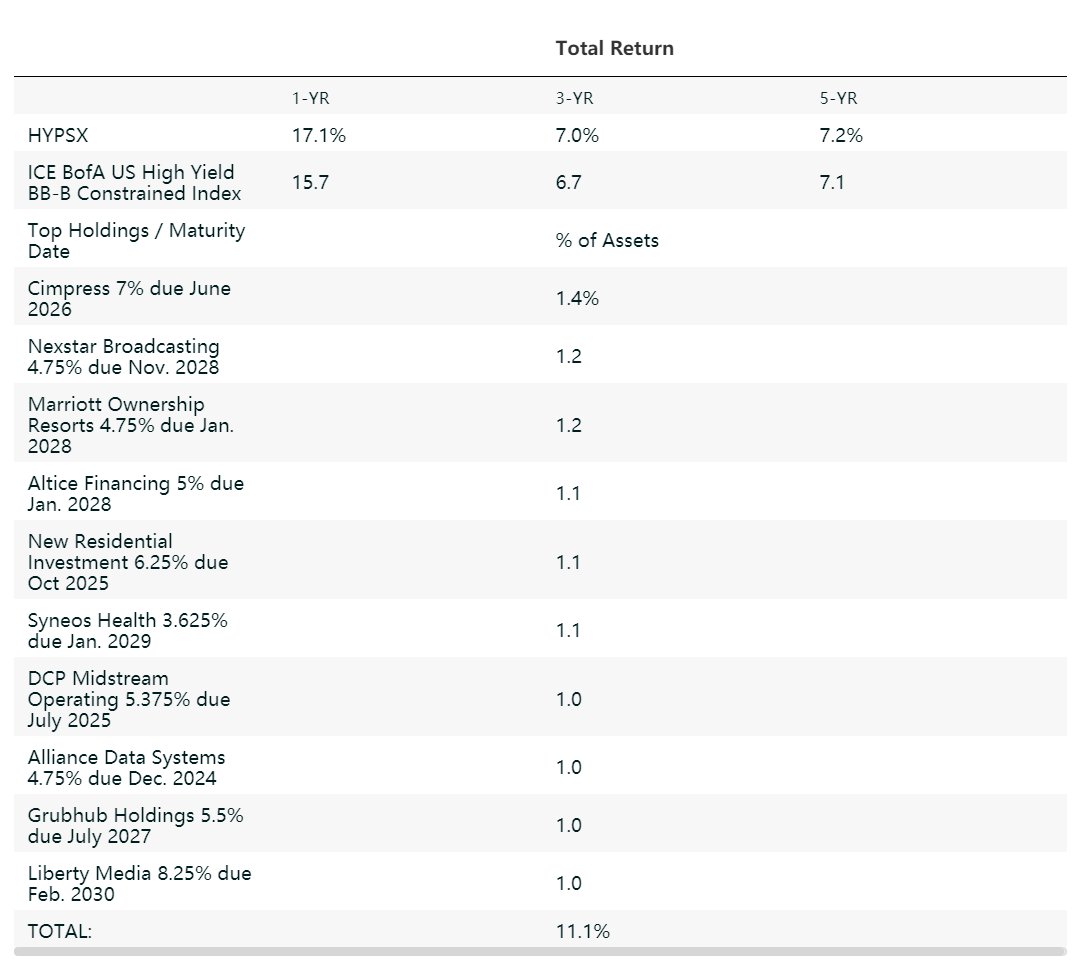 注:截至3月31日持有。4月19日前返回;三年期和五年期的回报是按年计算的。
资料来源:晨星;Virtus投资合伙人;ICE数据索引
为了产生业绩,High Yield利用了市场混乱和其他经理人往往避免的市场区域。这些领域包括被降级的投资级债券,被称为“堕落天使”,以及几乎没有分析师关注的公司,他称之为孤儿信贷。房地产投资信托、小盘股和不受欢迎的行业也属于这一类。
在一个基本上被回避的行业,一个堕落天使的例子是诺德斯特龙。去年,柯克帕特里克购买了这家零售商的2030年债券,票息为4.375%,这是他在2020年购买的几家精选零售商之一。他说,诺德斯特龙很灵活,经营得很好,地点也很好。这使得它能够很好地应对零售业面临的结构性问题,即转向网上购物。
该基金去年还购买了布鲁克菲尔德房地产投资信托基金的债券,收益率为5.75%,2026年到期。REIT拥有100多个“A级购物中心”,即最高质量的购物中心。柯克帕特里克说,虽然更多的购物发生在网上,但消费者的大部分支出仍在实体店。随着疫苗的推广,“有如此多的被压抑的需求,走出家门,好的商场将成为受益者。”
这位联席经理表示,总体而言,信贷行业是“健康的”,因为去年的市场暴跌排除了最有可能违约的公司。高收益债券市场目前面临的更大风险是,如果经济增长更强劲,利率就会上升。他补充称,如果高收益债券和美国公债之间的利差收窄,这种风险可能会有所缓解,因为随着经济走强,高收益债券发行人的基本面改善。
为了抵消可能加息的影响,柯克帕特里克正在严格控制基金对利率或期限的敏感性。他还出售了较长期的债券,如Sysco (SYY) 2050年发行的债券,这些债券已经达到了他的价格目标,而且对利率上升更为敏感。
考虑到经济的改善和利率的上升,Kirkpatrick希望最近的购买——比如Dycom Industries (DY)的2029债券,收益率为4.5%——能够支撑业绩。这家小盘股公司为电信和基础设施行业提供承包服务,并可能受益于5G网络和一般基础设施支出的增长。他表示:“在利率上升的环境中,你希望看到的是那些能从任何行业的顺风中受益的公司。”
 jay