


乍一看,诺基亚(纽约证券交易所代码:NOK)似乎是一个有吸引力的5G投资对象。其每股4美元的股价已经比其历史高点低了93%以上,该公司可能会策划以电信设备供应商的身份卷土重来。然而,这种想法可能会导致投资者错过在高通(纳斯达克股票代码:QCOM)的机会。高通的股票在过去一年获得了显著的吸引力,市场和金融因素都表明,其5G增长可能才刚刚开始。
高通拥有全球最广泛的无线专利组合。与必须与爱立信(Ericsson)和瞻博网络(Juniper Networks)等公司竞争的诺基亚(Nokia)不同,这些专利使高通在市场上占据主导地位。由于高通在芯片组市场的影响力,智能手机用户如果不通过高通就无法接入5G。
Grand View Research预测,智能手机芯片组的复合年增长率(CAGR)为63%。鉴于目前的市场状况,所有这些好处都属于高通。
美国联邦贸易委员会(FTC)就这种垄断权力起诉高通,苹果(Apple)等公司也是如此。然而,高通的律师说服上诉法院推翻了之前的“垄断”裁决,苹果最终放弃了对这家无线芯片巨头的诉讼。
不过,高通将不得不保持警惕。在撤诉之后,苹果收购了英特尔(纳斯达克股票代码:INTC)的智能手机芯片组部门,大概是为了减少或消除其对高通芯片组的依赖。此外,英伟达还试图收购英国芯片公司Arm Holdings。Arm向高通授权设计低功耗芯片。由于这可能会损害高通的市场地位,高通不能让NVIDIA收购Arm。
高通公司的财务
不过,到目前为止,这些威胁几乎没有阻止高通。2021财年第一季度,GAAP收入同比增长62%。由于运营费用在这段时间内只增长了14%,净利润却增长了165%。在2020财年,苹果公司的收入仅比上年同期增长了35%,而在第四季度,该公司的收入比上年同期增长了73%,这表明苹果公司在去年秋天发布5G iPhone后,5G收入的增长有了显著的改善。
高通的增长仅在上一季度就为其带来了27亿美元的自由现金流。这使得该公司轻松支付了1.41亿美元的利息。此外,其157亿美元的总债务虽然可观,但不会对其资产负债表构成威胁。
现金流还包括7.39亿美元的季度股息支付,或每股0.65美元。每年总计2.60美元,现金回报率约为1.9%。虽然不高,但这笔派息明显超过了标准普尔500指数平均约1.4%的股息现金收益率。
这一成功也帮助高通的股价在过去12个月里上涨了近90%。得益于这一增长,诺基亚同期增长了近30%。
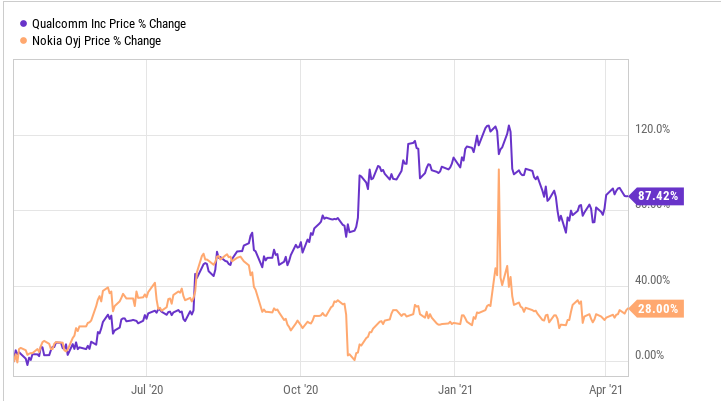
尽管高通股价大幅上涨,但其市盈率仍在23倍左右。这使得该公司的市盈率接近去年的低点,当时随着科技股的大幅下跌,该公司的股价也出现了下跌。此外,潜在竞争对手英伟达(NVIDIA)的市盈率约为90倍,使高通成为一个更具吸引力的替代选择。高通的市盈率甚至低于诺基亚(Nokia),后者的市盈率约为26倍。
购买高通
市场主导地位和较低的市盈率使高通成为利润更丰厚的5G股票之一。虽然诺基亚的名义价格很低,但其股票增长和市场地位都比不上高通。
不可否认的是,如果同行最终能开发出与高通竞争的芯片组,高通股价的增长可能会放缓。尽管如此,5G升级周期似乎仍将继续。即使英伟达(NVIDIA)、苹果(Apple)或其他公司能够获得一些市场份额,智能手机芯片组市场的巨大增长应该会让高通继续走高。
 jay




