


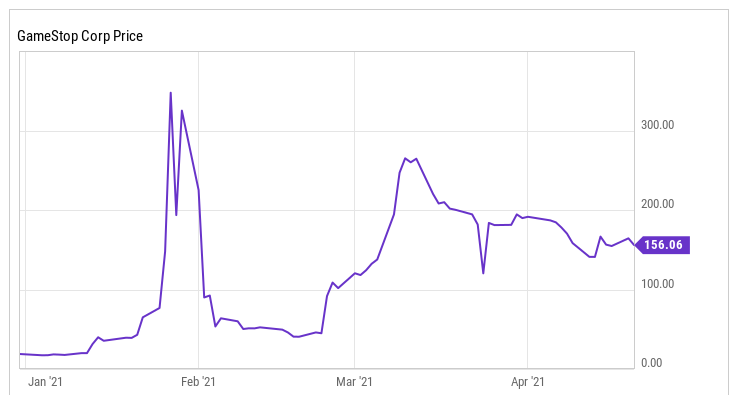
GameStop(纽约证券交易所代码:GME)的股价已经从1月下旬一场史诗般的卖空中创下的483美元的历史高点大幅回落。不过,该股今年迄今上涨了700%以上。这反映出一些投资者对GameStop将自己重塑为游戏电子商务巨头的能力持乐观态度(或许他们对再次卖空GameStop抱有挥之不去的希望)。
GameStop宣布首席执行官乔治·谢尔曼将于今年晚些时候卸任后,该公司股价周一再次上涨6%。显然,投资者对一位具有远见卓识的新领导人改变这家零售商命运的前景感到兴奋。然而,GameStop的商业案例(无论是短期还是长期)仍然令人怀疑。
去年第四季度初,GameStop的管理层和股东乐观地认为,11月份新一代游戏机的问世将推动人们期待已久的财务好转。然而,尽管当月该公司发布了强劲的销售业绩,但其销售势头并未持续。
事实上,GameStop上个月报告称,第四季度的总销量下降了3%。不出所料,销售组合大幅转向利润率较低的硬件。软件和收藏品(利润更高的物品)的销售额同比骤降22%。
因此,GameStop的毛利率从一年前的27.2%降至21.1%。GameStop本季度收益仍同比增长,但这完全是由于一次性税收优惠。不包括资产减值支出,营业利润(税前指标)下跌超过65%,仅为2950万美元。
GameStop的销售趋势在过去几个月有所改善。4月初,GameStop透露,2021财年前九周的总销售额同比增长11%,其中在截至4月4日的五周内增长了18%。
投资者不应过于兴奋。即使整个季度的销售额增长18%(这意味着4月份的销售额同比增长加快),GameStop的季度营收也将达到12亿美元左右。相比之下,GameStop 2019年第一季度营收超过15亿美元,2018年第一季度营收接近18亿美元。
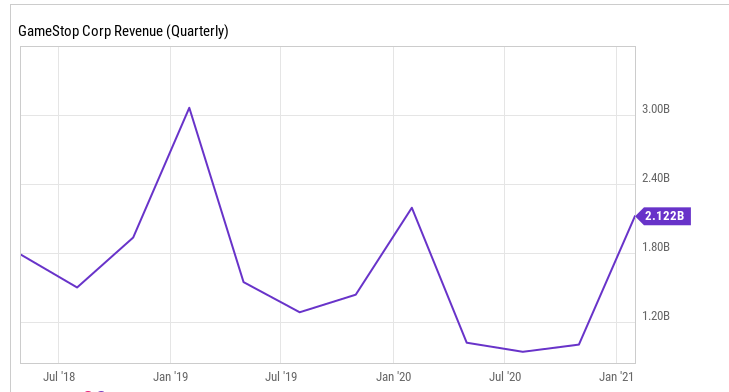
GameStop目前的销售轨迹并不令人印象深刻,因为索尼和微软的新主机都在市场上。此外,由于硬件销售增加,该公司的毛利率可能会再次下降。这就是为什么所有关注GameStop的华尔街分析师都预计该公司本季度将出现亏损。
电子商务是一个战略上的长线
简而言之,GameStop目前仍是一家亏损的零售商。虽然在经历了糟糕的2020财年之后,GameStop今年的销售额可能会恢复增长,但营收仍无法接近GameStop三年前的80多亿美元。
该公司联合创始人、即将上任的GameStop董事长瑞安•科恩相信,这家电子游戏专业公司可以转型为电子商务巨头。然而,没有什么理由长期保持乐观。
首先,手机游戏占据了游戏市场增长的大部分。任何零售商都很难以有意义的方式进入中国市场。(从理论上讲,GameStop可以创建自己的Android应用商店,但要让用户使用它,它将面临一场艰苦的战斗。)
其次,数字下载最近超过了掌机游戏销量的50%,而10年前这一比例还不到10%。GameStop在销售数字下载方面并没有带来多少好处:主机制造商和游戏发行商可以直接面向消费者。虽然实体游戏的销售不会很快消失,但GameStop的核心市场可能会继续萎缩。当整个市场处于最终衰退时,提高电子商务能力将无法推动快速增长。
看好GameStop的人士可能会指出,该公司去年的电子商务销售额增长了近两倍。但这种增长并不代表增量收入。相反,原本会在GameStop进行实体购物的消费者转而在网上消费。事实上,总销售额仍然下降了20%以上。
GameStop的股票上涨已经争取了一些时间
GameStop股东的一个好消息是,该公司股价的飙升使其资产负债表得到了支撑。本月早些时候,GameStop宣布在市场上发售至多350万股股票(按当前价格计算价值超过5亿美元)。GameStop正在用其中一部分现金偿还剩余的长期债务。
GameStop拥有充足的现金和无债务,下一任CEO准备实施新战略时,GameStop将拥有充足的财务灵活性。然而,我怀疑零售商能否在21世纪20年代的游戏市场中找到有利可图的利基市场。GameStop目前的市值为110亿美元,这是一支我绝对不会碰的股票。
 jay




