近日,市场监管总局对某平台在中国网络零售平台的“二选一”等行为作出了巨额行政处罚,该事件一度占据了热搜榜第一并引发社会广泛关注。市场对中国境内的其他互联网平台,特别是同为电商平台的京东的监管预期也有所发酵。
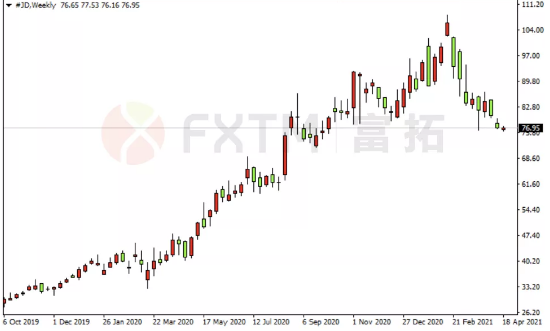
(▲JD W1)
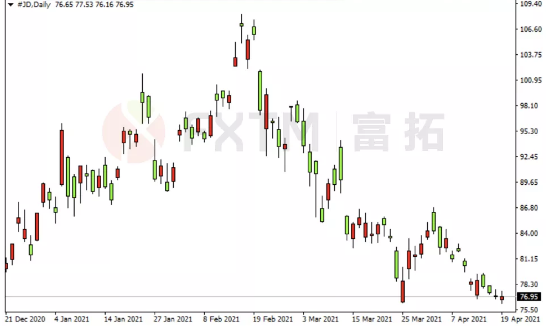
(▲JD D1)
监管有利于行业良性发展
近期,市场监管总局召开了互联网平台企业行政指导会。会议要求,各平台企业要在一个月内全面自检自查,市场监管部门将组织对平台整改情况进行跟踪检查,整改期后再有发现平台企业强迫实施“二选一”等违法行为,一律依法从重从严处理。
业内人士认为,京东集团在家电垂直品类或有监管压力,但被认定为“具有市场支配地位”的可能性不大。此外,取缔“二选一”也将是京东3P平台拓展的良机。京东、拼多多等电商平台以前一直受到平台 “二选一”的苦恼,取缔“二选一”后料将有更多的品牌在京东平台开设旗舰店,有利于行业良性发展。因此,料不会对京东股价带来过多的困扰,相反还可能会有所助益。
京东物流上市
作为京东在零售主业之外三驾马车之一的京东物流上市传闻终于成真。2月17日,京东物流向港交所递交招股申请,成为京东集团旗下进行IPO的第三家子公司。据招股书显示,京东物流本次IPO的联席保荐人包括美国银行、高盛、海通国际等。据最新消息,京东物流期望在4月最后一周或5月首周进行上市聆讯,目标估值约400亿美元。
作为京东集团的护城河,京东物流已经成为中国一体化供应链中收入第一、快递业务量第八、冷链收入第二的综合物流企业。在全球公共卫生事件肆虐的2020年,京东物流凭借着多年以来通过对仓储和自动化数字化的大力投入,经受住了卫生事件的考验并积累了良好的口碑。京东物流是京东健康、京东零售良好用户体验的坚实后盾,也助力京东集团成为在全球公共卫生事件中快速发展的企业。
子公司京东物流上市,对母公司京东集团来说无疑是一件利好,其上市前景给了投资者无限的遐想,京东股价也在京东物流递交招股申请消息公布后刷新了历史高位。对于京东物流上市后的走势,分析人士认为对比京东健康上市后的走势,作为京东旗下最优质的业务,京东物流上市后的表现将好于京东健康。
京东数科上市遇阻
京东旗下优质资产分拆上市也并非一帆风顺,其中,京东旗下独角兽京东数科的上市就遇到了麻烦。随着监管政策逐渐收紧,以及蚂蚁集团暂缓上市影响,京东数科在科创板的上市申请最终被终止。4月2日,上海证券交易所宣布已终止京东数科在科创板的首次公开募股(IPO)申请。这也是继蚂蚁集团后,又一金融科技公司上市申请被科创板上市委终止。
值得关注的是,京东数科的上市申请可能是主动撤回。而撤回的原因可能是要把京东数科的金融业务置换为科技业务后再次提出科创板IPO申请。此前,京东集团将京东云和人工智能业务分拆并入京东数科,总值157亿元人民币。市场估计,京东云与人工智能业务正式并入京东数科后进一步增强了科技属性,将满足科创板的上市条件。所以京东数科上市之路或还有挽回的余地。
社区团购投资加码
互联网巨头的新战场,社区团购大战当然少不了京东。京东的社区团购由曾经隐身幕后的刘强东亲自压阵足以显示出京东对此次“战役”的重视程度。据悉,除了与兴盛优选合作外,京东还入股了中国地利。入股中国地利,为京东占据生鲜上游资源打下了基础。
业内人士预计未来社区团购的总规模将达到 2.23至3.81 万亿元。虽然京东加码社区团购相对较晚,但京东凭借在物流端的多年沉淀和京东稳定的客户群体,料将在社区团购市场中占有一席之地。
一季报预期良好
现在又到了美股的财报季,得益于大家电、数码等京东的优势品类在一季度出现的增速反弹,目前市场预期京东2021年第一季度营收将达1916亿元人民币,同比增31.1%;调整后净利润38.13亿元人民币,同比增长69.6%。
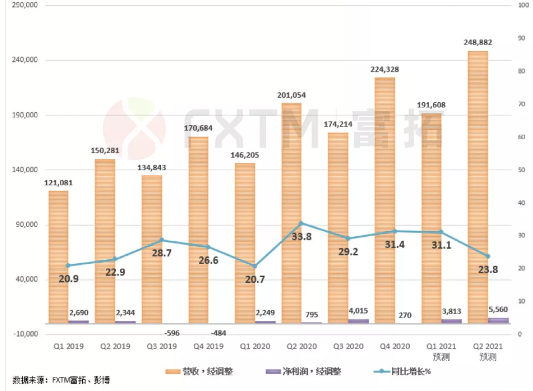
不过,鉴于社区团购方面的投资不断增加,以及京东在超市和医疗保健等关键类别方面的持续投资,京东的净利润可能会有所降低。
结语
虽然京东加码社区团购可能会在短期内影响该公司的利润表现,但得益于京东在核心电子商务业务上的净利润率持续提高,以及京东物流上市的乐观憧憬,京东股价仍然具有上行的基础。京东将于5月10日公布一季度财报,京东能否交出令人投资者满意的答卷?让我们拭目以待。
彭博综合分析师预测未来12个月目标价
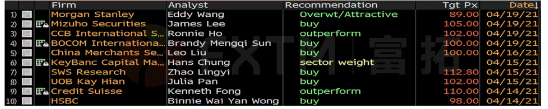
(▲数据来源:彭博)
 jay