加拿大中游巨头安桥公司(NYSE:ENB)今天向投资者提供了7.1%的高预期股息收益率。这一收益率还得到了26年来每年股息增长的支持。这两个事实应该会引起大多数派息投资者的注意,但关于这家公司还有很多需要了解的地方。以下是专注于收益的投资者现在应该考虑买入安桥的原因。
安桥的息税折旧摊销前利润(EBITDA)中,大约54%来自其庞大的石油管道网络。该公司估计其运输的石油约占北美石油总量的25%,而且其管道(按英里计算)比任何同行都多。它的系统从加拿大一直延伸到墨西哥。毫无疑问,石油对这家中游巨头来说是一种非常重要的商品。然而,还有46%的业务需要了解。
安桥的第二大业务是天然气管道,占EBITDA的29%。北美约有20%的天然气要经过它的管道系统,以英里计,它是全球第二大天然气管道。除了天然气管道,它还拥有天然气分销业务。根据Enbridge的数据,这一公用事业业务占EBITDA的14%,按交付量计算是其利基市场中最大的。剩下的业务(仅占EBITDA的3%)是能源业务,主要由可再生能源资产构成。
更大的情况是,早在1996年,安桥就开始利用其在石油行业的雄厚基础,在低碳密集区扩张。事实上,它在2002年建立了第一个风电场,所以即使在最小的部分,它也有近20年的经验。我们的目标是既要多样化,又要适应周围的世界。因此,尽管安桥根植于石油领域,但它将在世界走向绿色的过程中受益。
未来还有很大的增长空间
然而,这个故事的关键在于,石油并没有脱离能源结构,而且很可能在未来几年都不会。只要世界还需要石油,就必须有人来运走它。因此,安桥的摇钱树继续抛出大量可以用于投资的资金。
在这一点上,安桥相信在可预见的未来,它每年能够在资本项目上花费30亿到40亿美元。当然,这将包括石油领域的投资,但也包括可再生能源领域更快的增长。
例如,它在欧洲积压了许多海上风力开发项目,并计划建造太阳能发电厂来为自己的管道提供电力。至于天然气,安桥认为,其长期投资机会是其石油业务的两倍以上。因此,清洁能源和天然气这种应该有助于世界向清洁能源转型的燃料,未来几年的增长可能会比传统的石油业务更快。
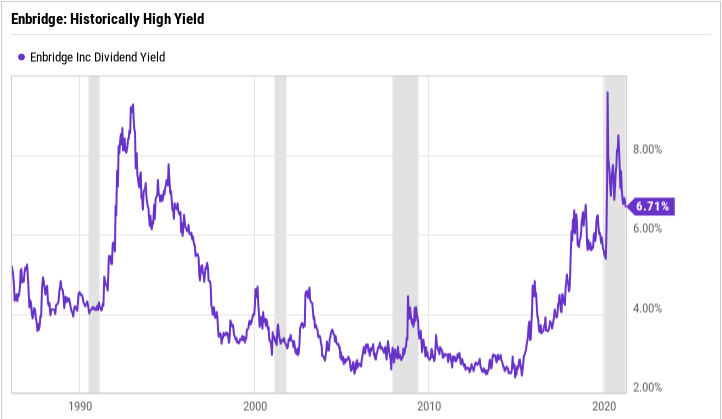
与此同时,所有这些机遇都应该转化为增长。具体来说,Enbrige相信它可以每年增加5%到7%的可分配现金流。股息增长应与此同步,不过可能会略低一些。然而,有趣的是,你可以把这一增长与当前的股息收益率相加,得出一个粗略的股东回报估计值,在最低的情况下,这个数字将达到非常可观的12%。很明显,华尔街在任何时候都会决定股价,但如果安桥能够贯彻其大部分未来计划(它在历史上做得相当不错),就会有一个强劲的增长引擎,表明投资者不会放弃该股票。
同时,目前7.1%的远期收益率接近公司历史收益率区间的高端。显然,这有多种原因,包括全球卫生事件大流行引发的石油低迷,以及全球对碳燃料态度的转变(安桥显然意识到了这一点,并在进行调整)。但目前的收益率,加上该公司不断发展的业务,表明注重价值的投资者和股息投资者应该会喜欢他们在这里看到的东西。
 jay