


连续19年,D.R. Horton(纽约证券交易所代码:DHI)一直保持着美国住宅建筑行业的顶峰地位。自1978年成立以来,该公司几乎没有遇到过像COVID-19大流行那样棘手的运营环境,经济关闭带来了前所未有的不确定性。该公司加强了资产负债表,为艰难的金融时期做准备,但这一时期从未到来,相反,它实现了利润的加速增长。创纪录的单户住房短缺将进一步提振该公司的收益,这代表着处于历史高点的股票市场的增长机会。
一个不寻常的一年
DR Horton在截至2020年3月31日的第二财季结束后撤回了对投资者的指导,理由是全球卫生事件对其运营的不确定性和不可预测性。在3月底和4月初,限购令导致需求下降和销售取消,该公司筹集了12亿美元来支撑其财务状况。
随着限制的逐步放宽和创纪录的低利率水平,5月和6月DR Horton的情况出现了强劲好转,房屋净订单较上年同期增长50%。该公司的反应令人惊讶,并进一步谨慎地表示,经济动态随时可能向更坏的方向转变。不过,在截至6月份的那个季度,该公司实现了1.72美元的利润,较上年同期增长37%。
这些趋势并非DR Horton独有。与之最接近的竞争对手Lennar Corporation同期表现类似,但其6月份当季的收益反弹幅度略弱,仅为33%。
责任或许不在于这些公司做了什么,而在于历史上的财政和货币刺激。美国政府通过《关爱法案》(CARES Act)向经济注入了逾2万亿美元资金,抵押贷款利率降至历史最低水平,消费者受到刺激并准备买房也就不足为奇了。
只是开始
D.R. Horton的整个财年的收益和收入显示了显著的增长,并继续加速:
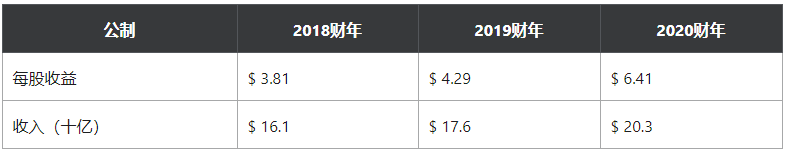
DR Horton将这些结果归功于其运营经验和地理足迹。该公司在29个州运营,比最接近的竞争对手多32%,总市场份额为9%。该公司在美国的业务范围更广,使得竞争对手很难抢走令人垂涎的头号宝座,从而使其在收获当前房地产繁荣的回报方面处于更有利的地位。
在新的财年中,没有任何放缓的迹象。在截至去年12月31日的财季,该公司的利润同比增长了惊人的84%,达到每股2.14美元,这主要得益于已完成的房屋销售增长44%,以及该公司三年来最高的毛利率。值得指出的是,这些结果是在最近1.9万亿美元的新刺激计划通过之前公布的,该计划应该会进一步提振住房需求。
保持忙碌
在大流行期间,房地美估计新住房的巨大短缺,可能总共有250万套住房。据抵押贷款银行家协会称,这可能导致2021年新建的单户住宅超过100万套,这是14年来的首次。更重要的是,他们预计2022年和2023年的新屋开工量也将超过100万套,因此我们可能面临十多年来住宅建筑商最强劲的时期。
不过,建筑商的前景并不都是乐观的。在1月份触及2.65%的历史低点后,30年期抵押贷款利率现在已迅速攀升至3.13%。撇开实际数字不谈,通常利率的走势才是关键,如果利率继续上升,可能会抑制炽热的房地产市场。瑞银(UBS)的分析师最近表达了新的担忧:对住房的强劲需求正将价格推入泡沫区域——因此,加息可能不是一件坏事!
最终,房屋建筑商面临的是日益成熟的千禧一代人口,其中52%仍住在家中。随着他们张开翅膀,对新住房的需求应该会保持强劲,而DR Horton仍然处于最有利的位置。由于其覆盖范围最大,它拥有一个有趣的优势:在更广泛的经济领域,在家工作的趋势促使更多的人离开大城市。
该股目前的市盈率约为2020财年收益的14倍,高于2018财年后同期(11.5倍)和2019财年(12倍)。然而,该公司很少公布如此强劲的增长,加上强大的刺激政策注入的有利因素,投资者支付略高的价格并不罕见。展望未来,如果该公司的收益继续增长,这个倍数还会进一步扩大,这可能是基于未来几年的新屋开工数据。
总体而言,该股在当前价格下具有良好的价值。投资者应该关注更多房屋关闭导致的收入和每股收益增加,以及需求推动的价格上涨导致的毛利润率上升。
 jay


