Plains All American Pipeline (纳斯达克股票代码:PAA)拥有8%的丰厚分销收益率,这可能会吸引注重收益的投资者。但在你决定扣动扳机购买这只股票之前,还有一个更重要的故事需要你仔细思考。而且也不是什么好读物。在你考虑购买Plains All American Pipeline之前,以下是你需要知道的事情。
相对而言
在深入研究Plains All American的历史之前,有一个简单的事实是很重要的。业主有限责任合伙旨在将收入传递给单位持有人。这是一个复杂的结构,有明显的税收影响,但收入角度是大多数投资者考虑的一个关键问题。虽然Plains All American 8%的收益率从绝对水平上看已经很高了,但实际上与同类公司的收益率相差并没有那么大。例如,中游行业领头羊企业产品合作伙伴(纽约证券交易所股票代码:EPD)的收益率为7.8%。保守管理的Magellan Midstream Partners (纽约证券交易所股票代码:MMP)的分销收益超过9%。
这就引出了一个有趣的事实:麦哲伦的财务债务股本比约为0.5倍。以这个指标衡量,企业指数约为0.7倍。美国平原地区的人口几乎是美国的1.7倍。公平地说,2020年的资产减记是杠杆率上升的部分原因,但它仍然突显了Plains All American资产负债表的重要性。如果你正在寻找一个保守的能源投资,这可能不是正确的选择。
更重要的是,如果你是一个专注于股息、寻求可靠收益的投资者,Plains All American的历史应该是一个巨大的警告信号,让你远离它。
一次又一次的坠落
故事要追溯到2016年,考虑到2020年的考验和磨难,这似乎是古老的历史,但它实际上非常重要。2016年10月,Plains All American将其分布范围缩减了约20%。当时,能源公司筹集资金非常困难,而合伙企业需要偿还债务。大约一年后,它又将其分配削减了45%,其理由之一是再次偿还债务。如果把这两种减少都包括在内,那么分配减少了近60%。
这里的问题并不是平原全美需要改变策略来加强其业务。问题是管理层制定了计划,但没有成功。它必须回到绘图板,重新开始。2019年5月,这一合作将分销大幅增加了20%,表明它终于回到了正轨。但到了2020年,分销渠道再次被削减,这次削减幅度高达50%。回到2016年,现在的配送已经减少了近75%。最糟糕的是,债务削减再次成为最近债务分配削减的逻辑之一。
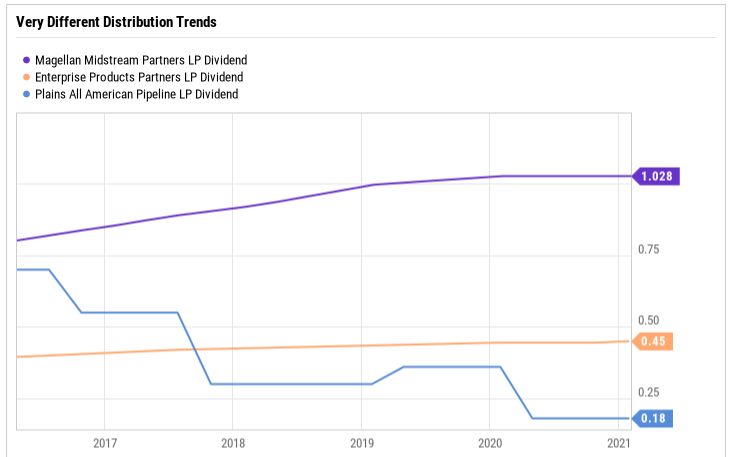
尽管全球卫生事件大流行是一股巨大的逆风,全球经济关闭几乎不可能预测,但平原全美国的债务主题反复出现令人不安。还要注意的是,Enterprise在2020年增加了分销,并在2021年再次提升。麦哲伦的情况不太好,但它在其分布上保持了优势。在这些合作伙伴中,杠杆率较低至少是部分原因。
信任真的很重要
如果你依靠你的投资组合产生的收入,那么答案很简单。美国平原不值得购买,尽管它的高收益。然而,即使收入不是你关注的重点,管理层在不到五年的时间里不得不三次重新考虑其业务计划的事实应该足以让你按下暂停键。对大多数投资者来说,在中游市场,有比Plains All American更好的选择。
 jay