


由于需求的增加和供应的短缺,石油价格正在飙升。这与去年发生的情况正好相反,当时有如此多的额外石油,导致期货价格短暂转为负值。油价上涨将考验气候承诺的合法性,尤其是来自石油巨头的承诺。最引人注目的是英国石油公司(BP)和荷兰皇家壳牌,它们削减了股息,并承诺削减石油产量,作为向可再生能源永久转变的一部分。不断上涨的油价可能会导致其中一些参与者重新考虑他们的承诺。
然而,有一家石油巨头可能会坚持其可再生能源投资战略——Equinor(纽约证券交易所:EQNR)。挪威能源巨头正在大胆投资海上风能。以下是Equinor成功转型为可再生能源的原因。
简要介绍Equinor的石油和天然气投资组合
挪威国家石油公司已经在北海钻探了50年。即使过了这么长时间,工程师们还是不断想出新的方法,从剩下的东西中获利。该公司估计,其投资组合中仍有多年可盈利的储量。新发现是可能的,但总的趋势是减少石油。作为回应,Equinor削减了石油和天然气投资,转而专注于盈利能力。
挪威是Equinor的主要资产,但实际上只占公司资产的55%。2020年,64%的产量来自挪威,21%来自北美,9%来自非洲,6%来自其他国家。除了挪威、非洲和阿塞拜疆,挪威所有其他生产地区在2020年都出现了亏损。Equinor有17%的资产在美国,但过去两年美国损失了Equinor 58亿美元。挪威和英国是Equinor 2020年油气产量超过2019年的仅有两个国家。Equinor是一家顶级离岸运营商。但最近在挪威以外的地区,该公司失败的次数多于成功的次数,这也是该公司专注于盈利而不是增加产量的原因之一。
通过在不过多投资于未来油气增长的情况下尽可能提高现有业务的效率,Equinor在一些石油巨头中达到了最低的盈亏平衡水平。根据其最新估计,Equinor的新项目可以在每桶30美元的布伦特原油价格上实现盈亏平衡,这还不到当前布伦特原油价格的一半。如果2021年布伦特原油均价为50美元,Equinor估计,它将产生超过2020年自由现金流(FCF)的三倍,几乎是2019年大流行前自由现金流的两倍。
在一个十字路口
Equinor潜在的高自由现金流比率令人印象深刻,但这并不是因为Equinor必然比其同行更出色。相反,这主要是由于没有花很多钱,没有榨取剩下的储备的结果。在一个时代的尾声,Equinor本身并没有遭遇身份危机。但它肯定处在下一步该做什么的十字路口。
坦率地说,该公司没有与其他比Equinor更有利的石油公司进行面对面的竞争,而是决定利用其海上专业技术和风力发电。如果挪威石油巨头大幅转向风能的想法听起来可疑,那是因为它应该这么做。毕竟,在我们生活的这个时代,几乎每家石油公司都在拼命把自己重塑为一家多元化能源公司。在很多情况下,这更多是为了正面报道,而不是一个真正的商业策略。
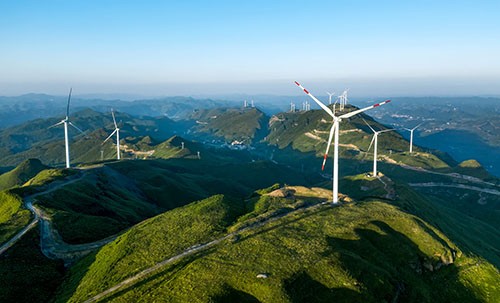
Equinor当然喜欢积极的新闻,但它也发现自己的位置与其他石油主要外汇储备呈下降趋势,它有一个令人印象深刻的风能潜力在其后院,挪威政府持有多数股权的,所以它的利益往往与政治相一致。
挪威于2021年1月发布的气候行动计划涉及减少碳排放、转换为可再生运输燃料,并强制执行严格的碳税。就在去年11月,Equinor承诺到2050年达到净零排放,甚至表示预计全球石油需求将在2030年开始下降。
挪威的经济繁荣是50年石油和天然气生产的结果。现在,中国的储备正在枯竭,它正在寻求减少排放。在未来10到20年,Equinor很可能会在巴伦支海发现更多重大发现,所以不要指望它的油气生产会完全消失。在短期内,甚至可能会出现产量利用市场条件激增的情况(就像我们现在看到的那样)。但考虑到挪威政府在气候问题上的雄心壮志,化石燃料产量的稳步下降和可再生能源产量的上升趋势似乎将在未来几年开始形成。
风能的发展
与2019年相比,挪威国家石油公司的可再生能源产能几乎没有变化,但它确实完成了对道格尔银行A和B的最终投资决定,与英国石油公司合作,赢得了历史上最大的美国海上风电合同,并开始建设其海上浮式风电项目Hywind Tampen。
在Equinor领先的海上风电投资组合中,最大的变化是它以11亿美元的价格将帝国风电和Beacon风电的50%出售给英国石油公司。两家公司现在将在美国东海岸合作建设440吉瓦的产能。
尽管Equinor的大型风电项目仍处于起步阶段,但该公司预计,随着时间的推移,其可再生能源投资的无杠杆名义回报率(不计税收、财务杠杆、通货膨胀等)将在8%至12%之间。这一初步估计不能全信。Equinor的项目还为时过早,无法牢牢把握盈利能力。随着事态的发展,Equinor应该会有更好的盈利能力读数。毕竟,一家从盈利的石油和天然气业务转型为亏损的可再生能源业务的公司并不是一支值得投资的好股票。
把所有的东西绑在一起
Equinor基本上仍是一家石油和天然气公司,但它计划小幅增加产量,降低成本,并转向可再生能源。展望未来,该公司在其风电投资组合中实现了一些重大发展,这些发展令人印象深刻,但需要盈利才能使这一战略获得回报。
如果油价长时间保持高位,其他大型石油公司转移其可再生能源业务也就不足为奇了。我可以预见,Equinor正在调整其战略,并在短期内利用油价上涨的机会。但从长期来看,该公司与挪威环保政治利益的一致,以及与海上风能的自然契合,使其成为最有可能真正将大量可再生能源纳入其投资组合的石油巨头。
 jay



